O BPO financeiro para médias empresas é a terceirização da rotina financeira somada à leitura dos números que sustenta a decisão da diretoria.
O BPO financeiro para médias empresas é a terceirização da rotina financeira somada à leitura dos números que a diretoria usa para decidir. Este conteúdo explica o que entra no escopo, quais sinais indicam que o financeiro interno virou gargalo, o que faz o preço variar e como começa a implantação.
O BPO financeiro para médias empresas costuma entrar na pauta quando a operação cresce e o departamento financeiro não acompanha o mesmo ritmo.
A empresa fatura mais, abre novos canais e passa a lidar com mais fornecedores. A rotina de contas a pagar, conciliação e cobrança consome o dia inteiro de quem deveria estar analisando resultado.
O sintoma aparece na mesa da diretoria: o número chega tarde, chega diferente do que o banco mostra, ou não chega. Quando isso acontece, a decisão passa a ser tomada por percepção, não por informação.
Terceirizar essa rotina não significa abrir mão do controle. Bem estruturado, o BPO devolve à empresa aquilo que ela perdeu durante o crescimento: informação confiável no tempo certo, com alguém que responde por ela.
O que é BPO financeiro para médias empresas?
BPO financeiro é a terceirização da execução da rotina financeira de uma empresa, das contas a pagar e a receber até a conciliação bancária, que é a checagem entre o que o sistema registra e o que o extrato do banco mostra.
No recorte de médias empresas, o serviço raramente para na execução. Ele vem acoplado à controladoria, que é a função responsável por organizar esses números e transformá-los em relatório de decisão.
A diferença prática está no que chega à diretoria quando o ciclo fecha. Uma terceirização apenas operacional entrega lançamentos em dia. Uma estrutura que junta execução e leitura entrega o caixa projetado, a margem por linha de produto e o motivo de o resultado do mês ter sido aquele.
Nossa leitura, depois de mais de 30 anos acompanhando operações de portes e setores diferentes, é direta. Empresa média não sofre por falta de lançamento, sofre por falta de interpretação. O registro quase sempre existe em algum lugar. Falta quem junte as pontas e diga o que o número significa.
O que separa o BPO financeiro da terceirização do contas a pagar?
A terceirização do contas a pagar resolve execução. O BPO financeiro estruturado resolve execução e leitura, porque entrega junto o relatório que sustenta a decisão da diretoria.
Executar a rotina e ler os números são camadas diferentes
Pagar fornecedor no prazo, emitir boleto e conciliar extrato são tarefas de processo. Elas exigem disciplina, controle de prazo e alguém que não deixe passar.
Ler o número é outra coisa. Exige saber por que a margem caiu, se a queda veio de preço, de custo ou de mix de venda, e o que muda no caixa dos próximos noventa dias.
Quando a empresa contrata apenas a camada de execução, ela troca o problema de lugar. A rotina passa a rodar melhor, e a diretoria continua sem saber o que fazer com o resultado.
O que muda quando a controladoria entra junto
Controladoria é a função que estrutura os controles, define o que cada relatório precisa mostrar e supervisiona a qualidade do dado antes de ele virar decisão.
Com ela dentro do escopo, a empresa passa a ter três coisas que costumavam faltar: um fechamento com data certa, um conjunto fixo de indicadores acompanhados mês a mês e um responsável por explicar variações.
É nesse ponto que a consultoria financeira que interpreta os números se separa do serviço puramente operacional. Não entregamos planilha, entregamos leitura.
Essa distinção fica mais concreta quando olhamos para os sinais que antecedem a contratação.
Quais sinais mostram que o financeiro interno virou gargalo?
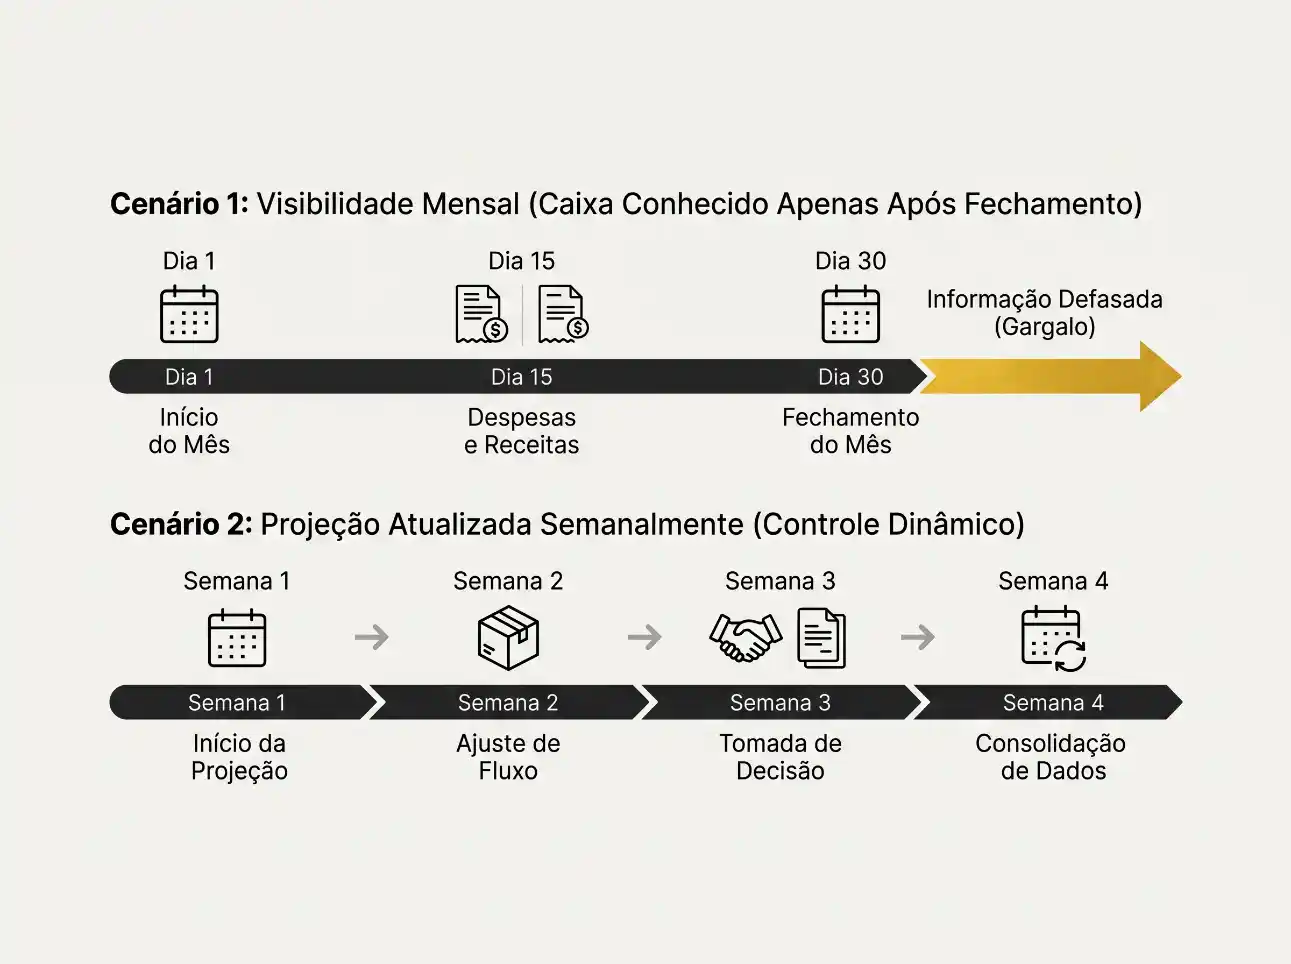
O gargalo aparece quando a informação financeira atrasa em relação à velocidade da operação. A empresa continua vendendo, mas decide no escuro.
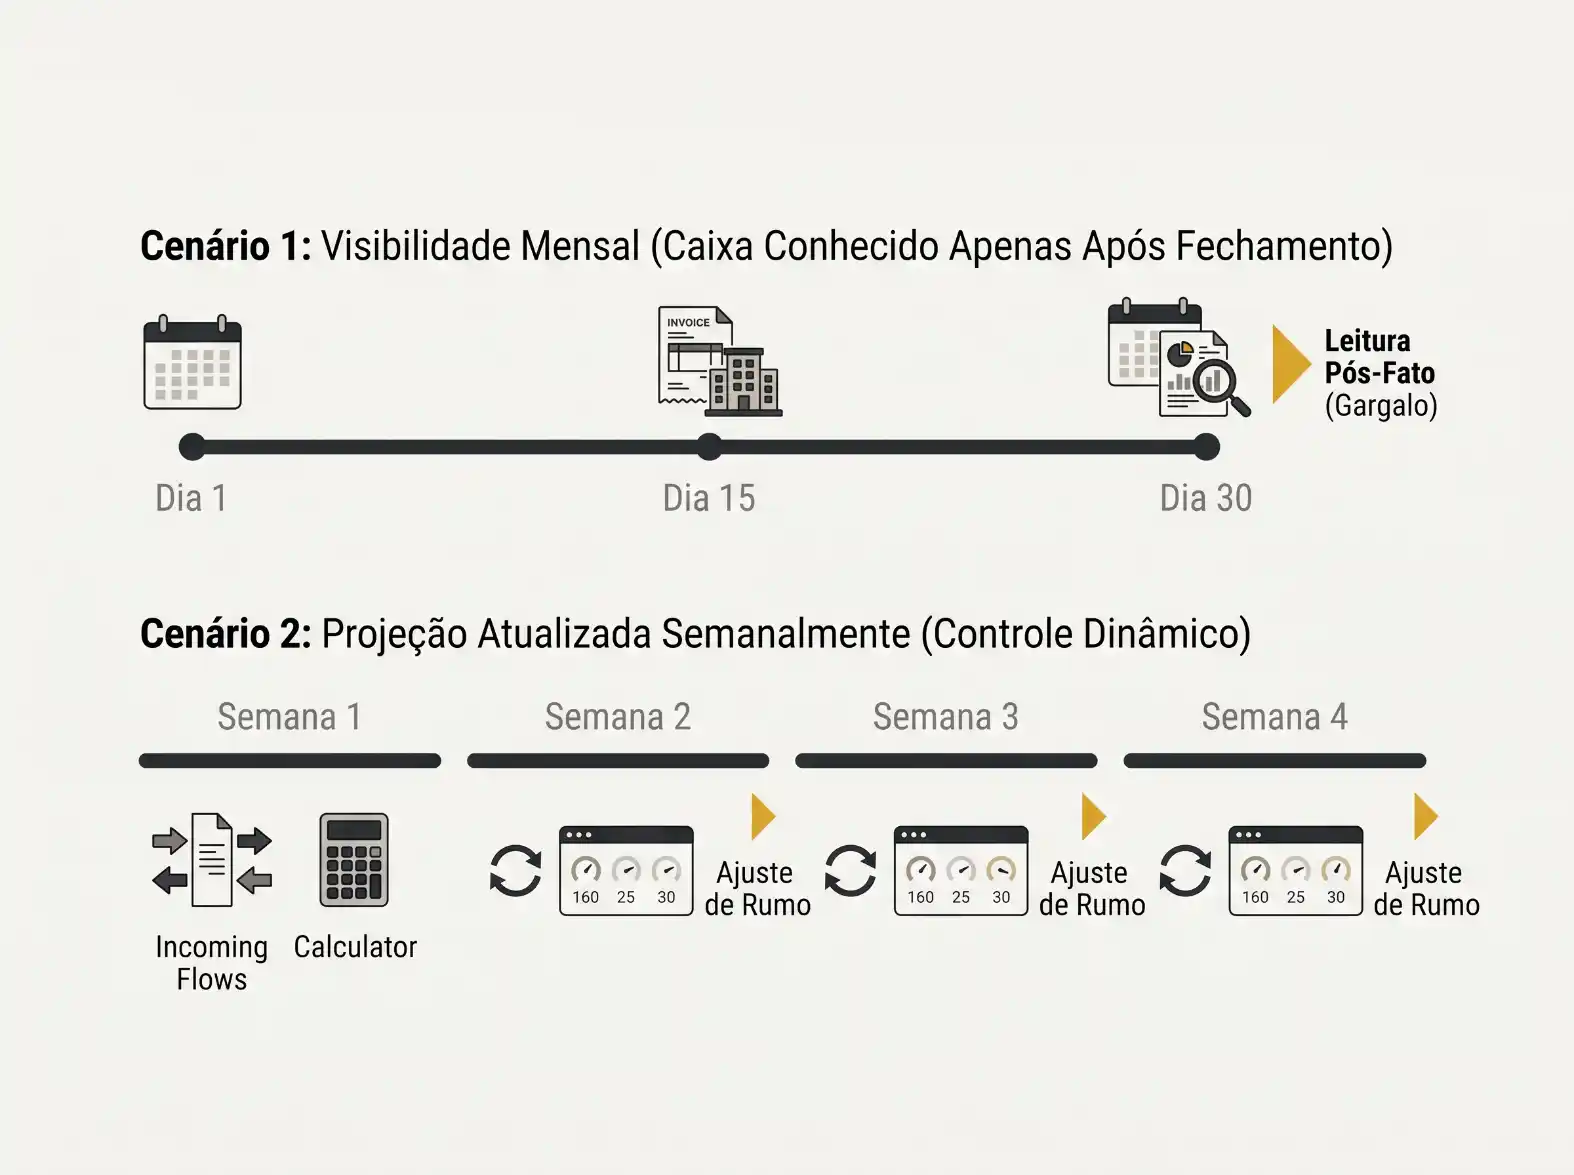
O caixa só fica claro depois que o mês fecha
Uma empresa em expansão precisa saber hoje o que vai acontecer com o saldo daqui a três meses. Se a resposta só existe depois do fechamento contábil, a informação chega tarde para qualquer decisão de compra, contratação ou investimento.
Esse atraso tem custo. Quando falta previsão, a empresa cobre buraco com crédito de curto prazo. Segundo as estatísticas de crédito do Banco Central, a taxa média de juros das operações com recursos livres para pessoas jurídicas ficou em 25,2% ao ano em janeiro de 2026.
Quem trabalha com previsão negocia antes. Quem trabalha com surpresa aceita a taxa que aparecer. Tratamos esse ponto em detalhe no conteúdo sobre consultoria financeira para empresas.
Os dados estão no sistema e ninguém consegue extrair
Boa parte das médias empresas já opera com ERP, o sistema integrado que concentra vendas, estoque, compras e financeiro em uma base única.
O problema raramente é o sistema. É a parametrização feita às pressas na implantação, o cadastro de produto sem padrão e o plano de contas que ninguém revisou desde a abertura.
O resultado é conhecido: dois relatórios do mesmo sistema mostram números diferentes, e a diretoria escolhe em qual acreditar.
A operação inteira depende de uma pessoa
Em muitas empresas de médio porte, a rotina financeira está na cabeça de um único profissional. Ele sabe qual fornecedor aceita prorrogação, qual cliente sempre atrasa e onde está cada senha.
Quando essa pessoa sai ou adoece, a empresa descobre que não tinha processo, tinha memória. A crise aparece no caixa antes de aparecer no relatório.
Quais processos uma média empresa pode delegar ao BPO?
A empresa pode delegar toda a rotina de execução financeira e a produção dos relatórios, mantendo em casa a decisão sobre o que fazer com eles.
Tesouraria e o controle do caixa diário
A tesouraria concentra o que vence, o que entra e o que sobra. Delegada ao BPO, ela passa a operar com rotina fixa de pagamento, conciliação diária e projeção de saldo atualizada.
O ganho não é apenas de organização. É de poder de negociação, porque a empresa passa a conhecer o próprio ciclo financeiro, o intervalo entre pagar o fornecedor e receber do cliente, antes de fechar a próxima compra.
Faturamento, cobrança e o controle da inadimplência
Emissão de nota, régua de cobrança e acompanhamento de recebíveis formam o bloco que mais devolve dinheiro no curto prazo, porque atacam o que já foi vendido e ainda não entrou.
O cenário justifica a atenção. Em junho de 2026, o levantamento da Serasa Experian sobre inadimplência das empresas registrou 9,1 milhões de CNPJs com contas em atraso e dívidas de R$ 232,9 bilhões, com média de 7,3 contas atrasadas por empresa.
Uma distribuidora que vende a prazo e compra parte do estoque à vista sente esse descasamento primeiro. Cada semana de atraso na cobrança é uma semana de capital de giro, o dinheiro que sustenta a operação entre uma venda e o recebimento, financiada pela própria empresa.
Relatórios e indicadores para a diretoria
O terceiro bloco é o que transforma rotina em decisão. Ele inclui a DRE, o demonstrativo que mostra como a receita virou lucro ou prejuízo no período, o fluxo de caixa projetado e os indicadores acompanhados mês a mês.
Aqui entram também as informações que sustentam a apuração de tributos. Empresas com mais de uma filial ou com operação interestadual costumam descobrir, na primeira leitura estruturada, que a revisão do enquadramento tributário devia ter acontecido antes.
Definido o escopo, sobra a pergunta sobre o que a empresa realmente ganha ao terceirizar.
O que a empresa ganha e o que continua sob a responsabilidade dela?
A empresa ganha rotina previsível, informação com data certa e acesso a um nível de análise que dificilmente conseguiria contratando uma única pessoa. A decisão continua sendo dela.
Custo fixo que vira custo ajustável ao porte
Montar internamente uma estrutura com analista, coordenador e alguém que leia os números significa folha, encargos, treinamento e o risco da rotatividade em uma função sensível.
No BPO, esse custo assume outro formato. Ele acompanha o volume de documentos, o número de contas e a complexidade da operação, e pode ser redimensionado quando a empresa muda de patamar.
A comparação honesta não é entre o contrato e o salário de um analista. É entre o custo total da estrutura interna e o custo do serviço.
O que não se terceiriza
Alguns pontos permanecem com a empresa, e vale dizer isso com clareza.
- A aprovação de pagamentos e a definição de alçadas continuam com os sócios ou com a diretoria.
- A escolha de política comercial, prazo de venda e desconto é decisão de negócio, não de rotina financeira.
- A escrituração contábil e fiscal segue com o contador responsável, que o BPO abastece com informação organizada.
- A responsabilidade legal pelos atos da empresa não se transfere em nenhum modelo de contrato.
O BPO organiza, apura e explica. Quem decide é quem responde pela empresa. Essa fronteira aparece com mais detalhe na descrição de como conduzimos o acompanhamento.
Com o escopo e os limites definidos, o preço deixa de ser um número solto.
Quanto custa o BPO financeiro para médias empresas?
Não existe tabela única. O valor é montado a partir do volume da operação, do número de empresas e contas envolvidas e da profundidade da camada de análise contratada.
O que faz o preço variar
Alguns fatores pesam mais que outros na formação do valor:
- O volume mensal de lançamentos, notas e conciliações a processar.
- A quantidade de CNPJs, filiais e contas bancárias que entram no escopo.
- O estado dos controles atuais, porque operação desorganizada exige um esforço maior de arrumação inicial.
- O nível de relatório contratado, já que fechamento com análise custa mais que rotina de execução.
Como comparar com o custo da estrutura interna
A conta interna costuma ser subestimada. Além de salários e encargos, ela inclui software, treinamento, tempo de gestão e o período em que a cadeira fica vazia depois de uma saída.
Há ainda um custo que não aparece em folha. Uma compra mal dimensionada ou um desconto sem margem custa, em um único episódio, mais do que meses de serviço.
Segundo a Demografia das Empresas do IBGE, das empresas empregadoras nascidas em 2017, apenas 37,3% seguiam ativas cinco anos depois. Sobreviver ao crescimento exige estrutura de informação, não só volume de venda.
Como começa a implantação do BPO financeiro?
A implantação começa por um levantamento da situação atual, não pela transferência imediata da rotina. Assumir uma operação sem entender o que está mal registrado apenas transfere o erro de endereço.
O levantamento antes da transição
Antes de qualquer migração, é preciso mapear sistemas, contas, acessos, plano de contas, contratos vigentes e o calendário de obrigações.
Esse trabalho revela o tamanho real do passivo de organização. Em geral aparecem cadastros duplicados, conciliações pendentes de meses anteriores e relatórios que ninguém consegue reproduzir.
O escopo e o valor do trabalho só fazem sentido depois desse levantamento inicial da empresa, porque é ele que mostra o esforço de arrumação que a transição vai exigir.
Os primeiros ciclos de operação
Os primeiros meses concentram a arrumação. Rotina em dia, conciliação em dia e plano de contas revisado vêm antes de qualquer relatório sofisticado.
A empresa precisa reunir, nessa fase, acessos aos bancos e ao sistema, contratos com fornecedores e clientes, posição de recebíveis e de dívidas, e o histórico dos últimos doze meses.
Relatório de decisão só vale quando a base é confiável.
Perguntas frequentes sobre BPO financeiro
O que é BPO financeiro?
BPO financeiro é a sigla usada para business process outsourcing aplicado à área financeira, ou seja, a terceirização da execução das rotinas financeiras de uma empresa para um prestador externo especializado.
O escopo típico inclui contas a pagar e a receber, emissão de notas e boletos, conciliação bancária, controle de fluxo de caixa e organização dos documentos que abastecem a contabilidade.
Em operações de maior porte, o serviço costuma incorporar também a camada de controladoria, responsável por estruturar relatórios, acompanhar indicadores e apontar variações relevantes. O modelo se diferencia da simples contratação de mão de obra porque entrega processo, sistema e método já definidos, com rotina padronizada e responsável identificado.
A empresa contratante mantém a autonomia sobre decisões de negócio, aprovação de pagamentos e política comercial. A profundidade do escopo varia conforme o porte, a complexidade tributária e o volume de documentos processados por mês. Uma visão geral do tema aparece na página de consultoria financeira empresarial.
Quanto custa um BPO financeiro?
O custo do BPO financeiro varia conforme o volume da operação e a profundidade do serviço contratado, o que torna imprecisa qualquer referência de valor fixo.
Os fatores que mais influenciam a formação do preço são o número de lançamentos processados por mês, a quantidade de CNPJs, filiais e contas bancárias no escopo, o estado dos controles existentes e o nível de relatório contratado.
Operações com controles desorganizados costumam exigir um esforço adicional de arrumação nos primeiros ciclos, o que pode ser cobrado à parte ou diluído no contrato. Empresas sujeitas a regimes tributários mais complexos, como o Lucro Real, tendem a demandar mais horas de apuração e conferência.
Modelos de cobrança usuais no mercado incluem valor mensal fixo por escopo definido, valor variável por volume de documentos e formatos mistos. A comparação com o custo de uma estrutura interna deve considerar salários, encargos, software, treinamento e rotatividade. O escopo é definido a partir das etapas do diagnóstico inicial.
Quais serviços estão incluídos no BPO financeiro?
O conjunto de serviços varia por contrato, mas há um núcleo que aparece na maioria das operações de médio porte. Ele reúne as rotinas de execução e, quando contratada, a camada de análise que as transforma em informação de decisão. Os blocos mais comuns são:
- Contas a pagar, com conferência de documentos, programação e execução dos pagamentos dentro das alçadas definidas pela empresa.
- Contas a receber, incluindo emissão de notas e boletos, régua de cobrança e acompanhamento da inadimplência.
- Conciliação bancária diária e organização dos comprovantes que alimentam a contabilidade.
- Fluxo de caixa realizado e projetado, com atualização periódica da posição de saldo.
- Relatórios de acompanhamento, como DRE gerencial e indicadores definidos com a diretoria.
Em empresas de comércio e distribuição, o escopo costuma se conectar à rotina de compras, porque o descasamento entre estoque e caixa nasce ali. Esse ponto se cruza com o trabalho de equilíbrio entre estoque e caixa.
Qual a diferença entre BPO financeiro e controladoria terceirizada?
BPO financeiro e controladoria terceirizada resolvem problemas diferentes e com frequência são contratados juntos. O BPO responde pela execução da rotina, ou seja, pela operação do dia a dia financeiro: pagar, receber, conciliar, emitir e organizar. O foco está na regularidade do processo e na qualidade do registro.
A controladoria terceirizada atua uma camada acima. Ela estrutura o plano de contas, define quais relatórios a empresa precisa acompanhar, estabelece o calendário de fechamento, supervisiona a consistência dos números e analisa variações de margem, custo e resultado.
Uma empresa pode contratar apenas a execução quando já possui alguém interno capaz de interpretar os dados, ou apenas a controladoria quando a rotina funciona mas ninguém lê o que ela produz.
Em operações de médio porte, o arranjo mais frequente combina as duas funções, porque a leitura confiável depende de registro confiável. A distinção entre execução e supervisão aparece descrita na forma de trabalho da FD Business.
O BPO financeiro substitui o contador?
Não. As duas funções são distintas e permanecem separadas mesmo quando o BPO assume toda a rotina financeira.
A contabilidade responde pela escrituração contábil e fiscal, pela apuração dos tributos, pela entrega das obrigações acessórias e pelas demonstrações exigidas pela legislação, sob responsabilidade técnica de um profissional registrado no conselho da categoria.
O BPO financeiro atua na operação de caixa e na organização da informação que alimenta esse trabalho.
Na prática, a relação costuma melhorar quando existe um BPO estruturado, porque a contabilidade passa a receber documentos organizados, conciliações concluídas e informações completas dentro do prazo, o que reduz retrabalho e pedidos de esclarecimento no fechamento.
Situações que envolvem enquadramento, carga efetiva ou questionamento fiscal exigem análise específica e não são resolvidas pela rotina financeira. Nesses casos, o trabalho se apoia em análise da carga tributária conduzida em paralelo à contabilidade, sem substituir o parecer do profissional responsável pela empresa.
O BPO financeiro vale a pena para uma empresa endividada?
Depende do que está por trás da dívida, e essa distinção importa mais do que o valor do passivo.
Quando o endividamento nasce de descontrole de rotina, prazos mal casados, cobrança falha ou ausência de projeção de caixa, a organização da operação costuma ser o primeiro movimento útil, porque sem informação confiável qualquer negociação com credor parte de premissa frágil.
Quando a dívida nasce de um modelo de operação que parou de se pagar, margem insuficiente, estrutura de custo incompatível com o faturamento ou investimento mal dimensionado, a rotina em ordem ajuda mas não resolve o problema de fundo.
Nesses casos o trabalho começa por outro lugar, com revisão de operação, renegociação e redesenho da estrutura, o que se aproxima da frente de reorganização de operação e dívida.
O levantamento inicial existe justamente para separar sintoma de causa antes de definir o caminho, porque tratar sintoma consome tempo que uma empresa endividada não tem.
O primeiro passo é saber o que o financeiro atual entrega
Uma média empresa raramente descobre o problema no relatório. Descobre no caixa, quando a informação já chegou tarde demais para mudar a decisão. O BPO financeiro só resolve quando entrega execução e leitura na mesma estrutura.
No formulário de diagnóstico você conta o que está acontecendo hoje na operação, e a conversa começa do ponto certo: https://fdbusiness.com.br/fale-conosco/