A consultoria financeira para empresas organiza o caixa, revisa preço e margem e transforma número em decisão. Aqui você encontra o que o serviço faz na prática, quando ele é necessário, quanto costuma custar e o que avaliar antes de contratar.
A consultoria financeira para empresas costuma ser procurada depois que a conta parou de fechar. A venda cresceu, o faturamento subiu, e mesmo assim o dia 5 do mês virou o dia mais tenso da operação. O empresário olha o relatório, vê lucro e não vê o dinheiro.
Esse descompasso quase nunca tem uma causa só. Ele vem de preço mal calculado, prazo de recebimento longo demais, estoque comprado sem relação com a venda e dívida contratada para tapar um buraco que voltou no mês seguinte.
Trabalhamos com esse tipo de situação há mais de 30 anos. A primeira coisa que fazemos não é propor solução, é entender o que os números já estão dizendo. Este guia mostra como esse trabalho funciona por dentro e o que esperar dele.
O que é consultoria financeira para empresas?
Consultoria financeira para empresas é o trabalho de levantar, organizar e interpretar as finanças de um negócio para que decisões de preço, compra, crédito e investimento sejam tomadas com base em número conferido, e não em percepção.
Ela cobre três frentes. Entender de onde vem e para onde vai o dinheiro. Identificar o que está corroendo a margem. Montar a rotina e os indicadores que permitem enxergar o próximo trimestre antes de ele chegar.
O que separa consultoria de relatório é a leitura. Uma planilha mostra que a margem caiu três pontos. A leitura explica que ela caiu porque o mix de venda mudou, o produto de maior giro passou a ser o de menor margem e a compra continuou dimensionada pelo volume do ano anterior.
Consultoria financeira não substitui contabilidade, não faz auditoria e não emite parecer. Ela trabalha com a informação que a empresa já gera e que, na maior parte dos casos, não está sendo usada para decidir nada.
Por que a empresa vende bem e continua sem dinheiro em caixa?
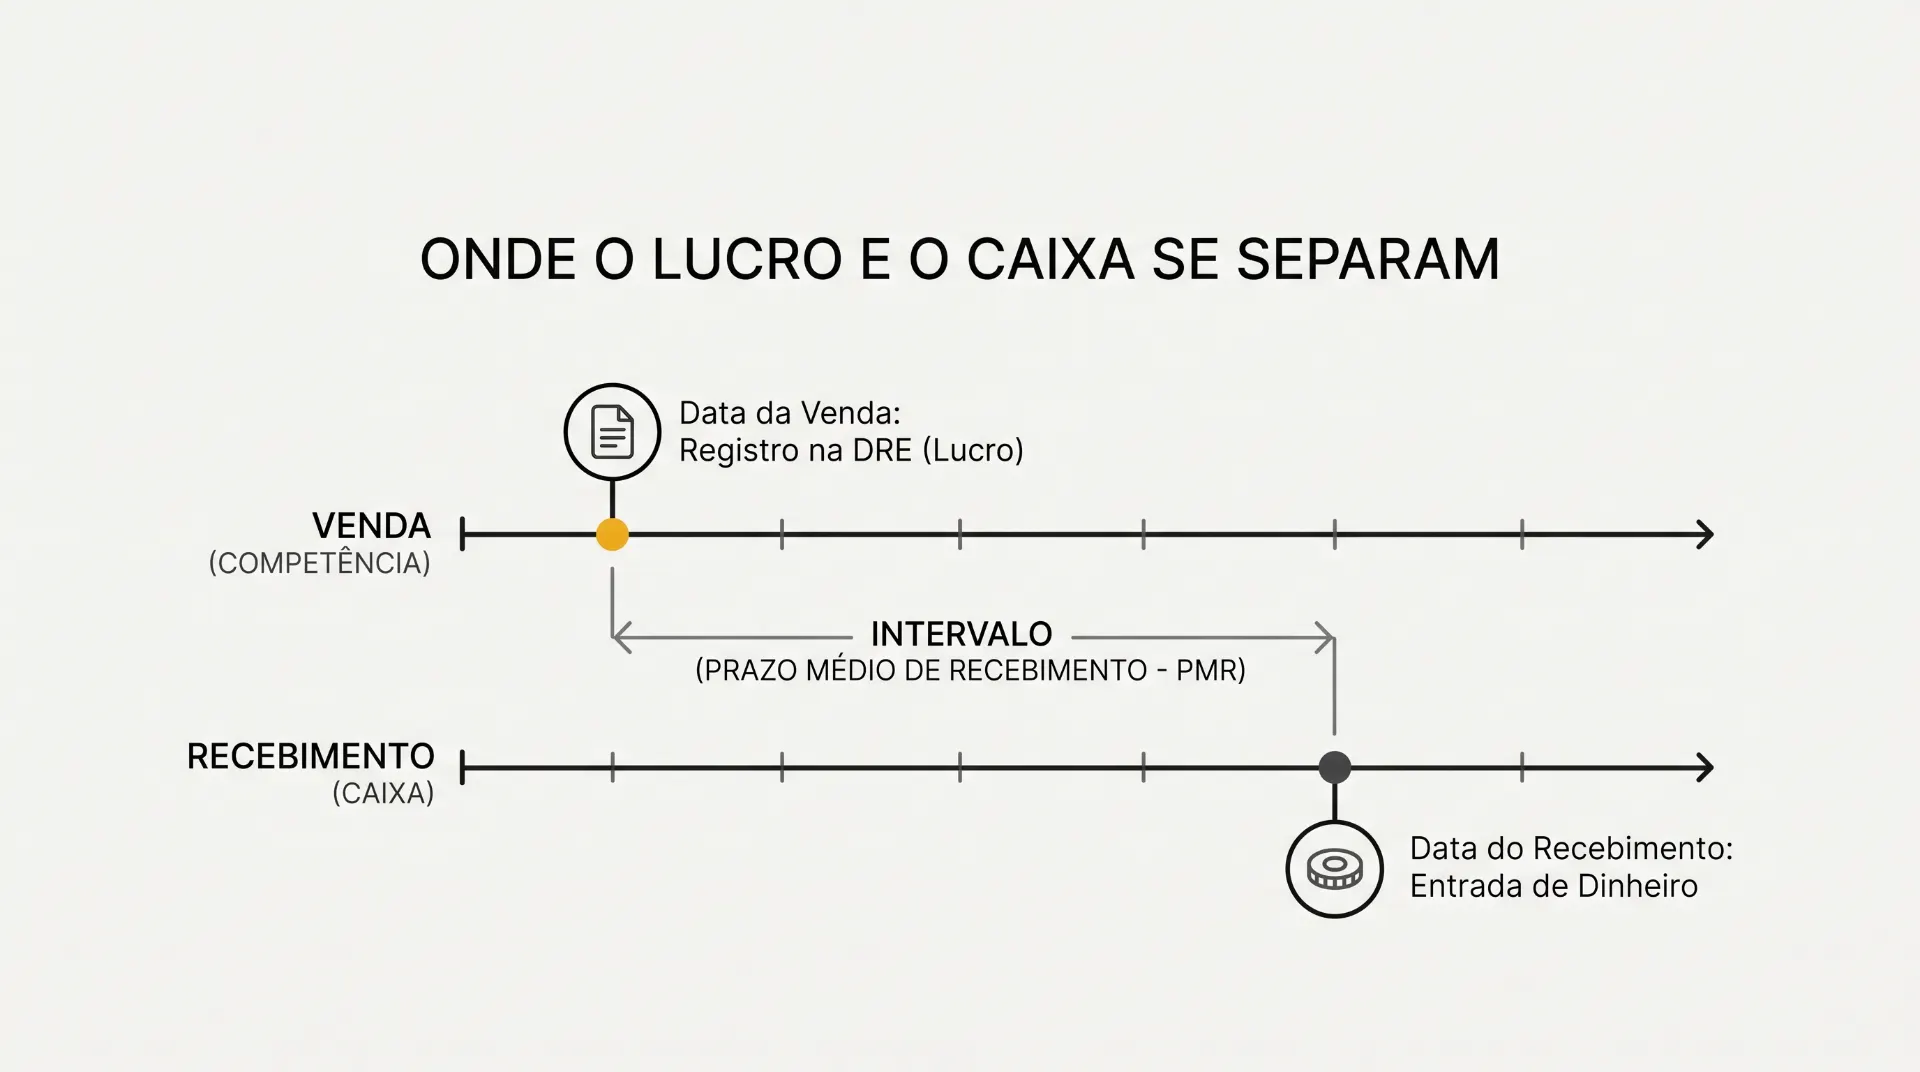
Porque lucro e caixa são medidos em momentos diferentes. O resultado registra a venda quando ela acontece, e o caixa só registra quando o dinheiro efetivamente entra.
Lucro é uma conta, saldo em conta é outra
A contabilidade trabalha por regime de competência, o que significa que ela reconhece a receita na data da venda, mesmo que o cliente vá pagar em 60 dias. O extrato bancário trabalha por outra lógica: ele só reconhece o que entrou.
Uma empresa pode fechar dezembro com lucro contábil relevante e começar janeiro sem saldo para a folha. As duas informações estão certas. Elas apenas respondem a perguntas diferentes.
Quando o empresário diz que fecha o mês com lucro no papel e sem dinheiro no banco, ele está descrevendo exatamente esse ponto. E é aqui que a consultoria financeira começa a ser útil, porque o problema não está no relatório, está na leitura que ninguém fez dele.
Quanto tempo o dinheiro da empresa fica fora do caixa
O ciclo financeiro é o intervalo entre o momento em que a empresa paga o fornecedor e o momento em que recebe do cliente. Quanto maior esse intervalo, mais dinheiro próprio a empresa precisa manter parado só para continuar funcionando.
Esse dinheiro parado tem nome: capital de giro. É o valor que sustenta a operação entre uma saída e uma entrada. Quando ele falta, a empresa recorre ao banco.
E aí o custo aparece. Segundo as estatísticas de crédito do Banco Central, a taxa média de juros do crédito livre às pessoas jurídicas estava em 24,6% ao ano em março de 2026.
Uma operação que financia giro nesse patamar consome margem todo mês, de forma silenciosa. Não aparece como problema até que a renovação seja negada.
Crescer também consome caixa
Existe uma leitura comum de que faturar mais resolve o caixa. Nem sempre resolve. Se cada venda nova exige comprar estoque antes e receber depois, o crescimento aumenta a necessidade de giro na mesma velocidade em que aumenta a receita.
Uma distribuidora que compra em lote à vista e vende a prazo sente isso com clareza. Ela cresce, aparece bem no relatório de vendas e fica mais apertada a cada mês. O crescimento, nesse caso, é um consumidor de caixa disfarçado de boa notícia.
Quais sinais mostram que a empresa precisa de consultoria financeira?
Os sinais aparecem antes da crise, quase sempre. Eles não se apresentam como problema financeiro, e sim como incômodo operacional que se repete.
Vale o contexto: dados da pesquisa Demografia das Empresas do IBGE mostram que, entre as empresas empregadoras nascidas em 2017, 37,3% seguiam ativas cinco anos depois. A maior parte do encerramento não vem de falta de venda. Vem de decisão tomada sem informação.
Você sabe quanto a empresa lucrou nos últimos três meses?
Se a resposta demora ou depende de alguém montar uma planilha, o dado não existe na prática. Faturamento a empresa sempre sabe, porque ele aparece no banco. Lucro é outra história, porque depende de custo alocado corretamente.
Sem essa resposta disponível, toda decisão de preço, desconto e compra vira aposta.
As vendas subiram e a margem não acompanhou
É o cenário mais frequente entre empresas em expansão. O volume cresce, a receita cresce, e o resultado fica igual ou piora.
Em geral, três coisas explicam isso: desconto concedido sem critério, produto de baixa margem ganhando peso no mix e custo fixo que subiu junto com a estrutura. Nenhuma delas é visível olhando só o faturamento.
A dívida deixou de ser exceção e virou rotina
Quando o crédito de curto prazo passa a ser renovado todo mês para fechar a folha, ele deixou de financiar crescimento e passou a financiar prejuízo operacional.
O cenário é amplo. O Indicador de Inadimplência das Empresas da Serasa Experian registrou 9,1 milhões de CNPJs negativados em junho de 2026, com R$ 232,9 bilhões em dívidas. Os pequenos negócios respondem por 8,6 milhões desse total.
O estoque cresce junto com a dívida
Estoque parado é caixa imobilizado. Quando a compra é feita por hábito, por pressão de fornecedor ou por desconto de volume, a empresa troca dinheiro disponível por mercadoria que talvez gire em seis meses.
Esse é um dos pontos em que o financeiro e a operação se encontram, e por isso a gestão de estoque costuma entrar na mesma conversa que o fluxo de caixa.
Ninguém confia nos números internos
Quando o dono pede o mesmo dado a duas pessoas e recebe respostas diferentes, o problema não é de pessoa, é de processo. Relatório que ninguém confia é relatório que ninguém usa. E empresa que não usa o próprio número decide por instinto.
O que faz uma consultoria financeira empresarial na prática?
Ela levanta a situação real, aponta onde o dinheiro está sendo perdido e monta a estrutura que permite acompanhar isso depois. O escopo muda conforme o diagnóstico, mas o caminho costuma seguir as etapas abaixo.
Diagnóstico financeiro e leitura dos números
O ponto de partida é entender o que já existe. Entradas e saídas dos últimos meses, composição da dívida, prazos praticados, custo fixo, custo variável e comportamento da margem por produto, por canal ou por cliente.
Nesta fase não se propõe nada. Se propuser antes de olhar, não é diagnóstico, é catálogo de serviço.
Reorganização do fluxo de caixa
Fluxo de caixa útil não é o registro do que já aconteceu. É a projeção do que vai acontecer nas próximas semanas, com data, valor e grau de certeza.
Com essa projeção montada, decisões que antes eram tomadas no susto passam a ter alternativa. Antecipar recebível, alongar prazo com fornecedor, adiar uma compra ou segurar um investimento deixam de ser reação e viram escolha.
Revisão de preço e margem de contribuição
Margem de contribuição é o que sobra de cada venda depois de descontar os custos que variam com ela, como mercadoria, comissão e imposto. É o valor que sobra para pagar o custo fixo e formar lucro.
Muitas empresas descobrem nessa etapa que o produto mais vendido é o que menos contribui. A correção nem sempre é aumentar preço. Às vezes é mudar mix, rever política de desconto ou reprecificar apenas uma faixa de clientes.
Indicadores, DRE e ponto de equilíbrio
A DRE mostra o resultado do período de forma organizada, separando receita, custo, despesa e lucro. O ponto de equilíbrio mostra quanto a empresa precisa vender para não ter prejuízo.
São dois instrumentos simples que, quando existem e são atualizados, mudam a qualidade da conversa dentro da empresa. Boa parte do valor de uma leitura dos indicadores financeiros está em transformar esses relatórios em critério de decisão, não em anexo de reunião.
Apoio na renegociação de dívida e na estrutura de capital
Quando a dívida já compromete o caixa, o trabalho muda de natureza. Deixa de ser organização e passa a ser reorganização.
Nesses casos, entra a análise do que é dívida cara, do que pode ser alongado, do que faz sentido quitar e do que precisa ser renegociado em conjunto. É o território da reestruturação empresarial, e ele exige leitura de operação, não só de planilha bancária.
Qual a diferença entre consultoria financeira, BPO financeiro e controladoria?
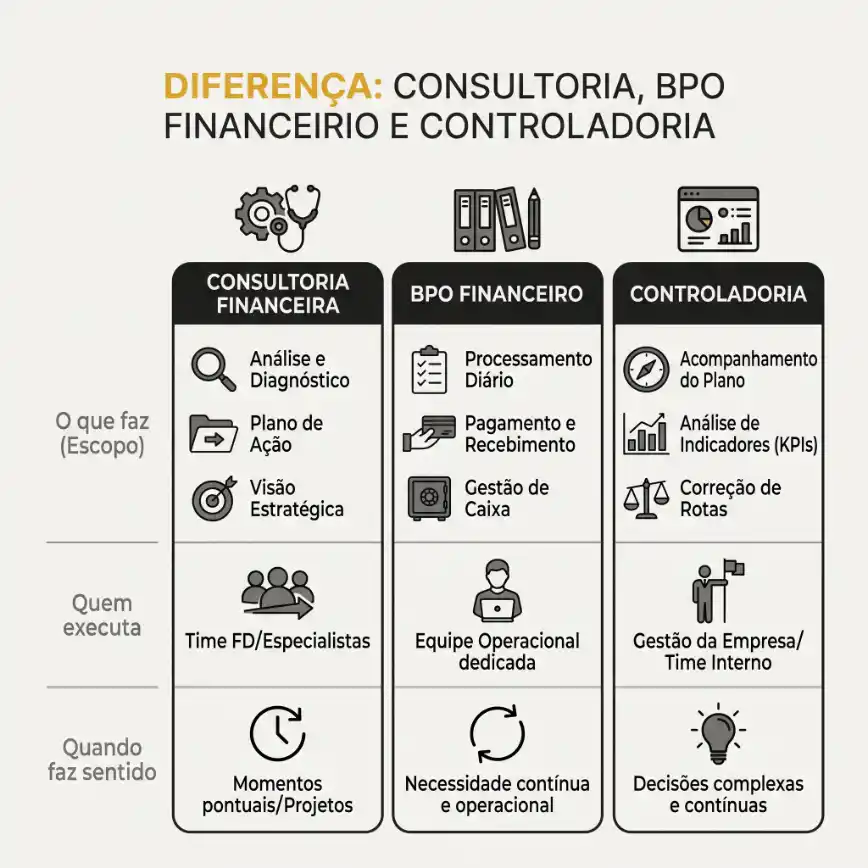
São três formatos distintos de apoio financeiro. A consultoria diagnostica e orienta a decisão, o BPO executa a rotina e a controladoria supervisiona e traduz os números para a gestão.
Consultoria financeira
Atua por escopo definido, com começo e objetivo claros. Diagnostica, propõe caminho e acompanha a implantação. Serve bem quando existe um problema identificado ou uma decisão relevante a tomar.
BPO financeiro
BPO significa terceirizar a execução da rotina financeira: contas a pagar, contas a receber, conciliação bancária e emissão de relatórios. A empresa deixa de manter essa estrutura internamente.
O ponto de atenção é que BPO resolve execução, não resolve leitura. Sem alguém interpretando o que sai dali, a empresa troca de operador e mantém o mesmo grau de cegueira.
Controladoria
A controladoria estrutura, padroniza e supervisiona. Define como o número é apurado, garante que ele seja confiável e transforma o dado em informação de gestão.
É a função que faltava quando o dono pede o mesmo relatório a duas pessoas e recebe respostas diferentes. Trabalhamos essa frente estruturando e supervisionando a rotina, sem assumir a execução do dia a dia da empresa.
O que o mercado chama de CFO as a service
O termo descreve a contratação de um profissional financeiro sênior em tempo parcial, sem vínculo integral. É um arranjo comum em empresas que precisam de leitura estratégica mas não têm volume para sustentar um cargo de diretoria financeira.
Na prática, o rótulo importa menos que a pergunta: quem vai olhar o número e tomar posição sobre ele.
Qual formato serve a cada momento
- Empresa com problema identificado e prazo curto tende a se beneficiar mais de consultoria com escopo fechado.
- Empresa com rotina financeira desorganizada ou dependente de uma única pessoa costuma precisar de BPO ou de estruturação da rotina.
- Empresa que já tem execução funcionando, mas não confia no relatório, precisa de controladoria.
- Empresa em situação de dívida comprometendo o caixa precisa de reestruturação antes de qualquer outra coisa.
Consultoria financeira substitui o contador ou o financeiro interno?
Não substitui nenhum dos dois. O contador cumpre obrigação legal e apura tributo. O financeiro interno executa a rotina. A consultoria interpreta o conjunto e apoia a decisão.
A confusão é compreensível, porque as três funções olham para os mesmos documentos. A diferença está na pergunta que cada uma responde. O contador responde se a empresa está em conformidade. O financeiro responde se a conta foi paga. A consultoria responde se a decisão faz sentido.
Existe sobreposição em alguns pontos, e ela é saudável. A discussão sobre carga tributária, por exemplo, começa no financeiro e termina na revisão do enquadramento tributário, porque regime mal escolhido aparece primeiro como margem apertada.
O mesmo vale para a estrutura societária. Retirada de sócio, pró-labore mal definido e contrato social desatualizado produzem efeito financeiro concreto, e a correção passa por adequação societária, não por planilha.
Há ainda um ponto de calendário. A reforma tributária prevê o recolhimento do IBS e da CBS no momento da liquidação financeira da operação, mecanismo descrito como split payment na Lei Complementar nº 214, de 2025.
A implantação é faseada. O efeito relevante para o caixa não é aumento de carga, é antecipação de saída. Quem vende a prazo e compra à vista sente esse deslocamento antes de todo mundo.
O que muda na empresa depois de uma consultoria financeira?
Muda o critério de decisão. O número deixa de ser prestação de contas do passado e passa a ser instrumento de escolha sobre o que vem.
A decisão passa a ter base
Conceder desconto para fechar um pedido grande deixa de ser questão de sensibilidade comercial e vira conta. Com margem de contribuição por produto na mão, o desconto tem um limite conhecido.
O caixa ganha horizonte
Uma projeção de 60 ou 90 dias não elimina aperto, mas antecipa a conversa. Negociar prazo com fornecedor três semanas antes é uma negociação. Negociar na véspera do vencimento é outra coisa.
Custos que ninguém estava olhando aparecem
Em mais de 30 anos acompanhando empresas de portes e setores diferentes, o padrão que mais se repete não é fraude nem descontrole grosseiro.
É acúmulo de decisão pequena que ninguém revisou: um contrato de serviço renovado por inércia, uma tabela de preço parada há dois anos, um frete negociado quando o volume era metade do atual.
Cada item isolado parece irrelevante. Somados, costumam explicar boa parte da diferença entre o resultado que a empresa acha que tem e o que ela realmente tem.
Como escolher uma consultoria financeira para empresas?
Os critérios que mais importam não são preço nem tamanho do escritório. São método, proximidade com a operação e independência de interesse.
Diagnóstico antes da proposta
Proposta apresentada antes de qualquer levantamento significa escopo genérico. Quem define o trabalho sem olhar a empresa está vendendo pacote, não solução.
Um bom sinal é a consultoria pedir informação antes de falar em valor. Outro é a disposição de dizer que o problema apontado pelo cliente não é o problema principal.
Quem conversa é quem executa
Estrutura com camada de atendimento entre o cliente e quem faz o trabalho costuma gerar ruído e lentidão. O empresário explica a situação para uma pessoa e recebe entrega de outra, que não ouviu a conversa.
Nossa operação é enxuta justamente por isso, e vale entender como trabalhamos antes de comparar propostas.
Independência de quem indica produto financeiro
Consultoria remunerada por indicação de produto bancário, antecipação de recebível ou operação de crédito tem interesse próprio no desenho da solução. Isso não invalida o serviço, mas precisa estar claro.
Pergunte diretamente como a consultoria é remunerada e se existe comissionamento envolvido. A resposta diz muito.
O que fica na empresa quando o trabalho termina
Um trabalho bem feito deixa rotina instalada, indicador definido e gente sabendo ler o próprio número. Se ao final resta apenas um documento, a empresa volta ao ponto de partida em poucos meses.
Quanto custa uma consultoria financeira empresarial?
O valor depende do escopo, e o escopo só fica claro depois do diagnóstico. Por isso, consultoria séria raramente informa preço fechado antes de conhecer a operação.
Modelos de cobrança mais comuns
- Projeto com escopo fechado: valor definido para um objetivo específico, como reestruturar o fluxo de caixa ou revisar precificação.
- Retainer mensal: valor recorrente para acompanhamento contínuo, comum em formatos de assessoria e controladoria.
- Hora técnica: cobrança por tempo aplicado, usada em demandas pontuais ou de escopo indefinido.
- Modelo misto: projeto inicial de diagnóstico e implantação, seguido de acompanhamento mensal.
O que faz o valor variar
Três fatores pesam mais: o tamanho e a complexidade da operação, o estado da informação disponível e a profundidade do acompanhamento.
Empresa com controles organizados exige menos horas de levantamento. Empresa cujo dado precisa ser reconstruído a partir de extrato e nota fiscal exige mais. Uma operação com várias filiais, regimes distintos e estoque relevante consome mais tempo que uma operação única.
Como comparar propostas sem olhar só o preço
Coloque as propostas lado a lado e verifique o que está descrito com precisão: o que será entregue, em quanto tempo, com que frequência de contato e o que fica instalado ao final.
Propostas muito distantes em valor quase sempre estão descrevendo trabalhos diferentes. Vale também comparar o custo do trabalho com o custo de seguir decidindo sem informação, que é invisível no orçamento e visível no resultado.
Como começa um trabalho de consultoria financeira?
Começa por um levantamento da situação atual, não por proposta. O objetivo da primeira etapa é entender o que está acontecendo, não vender escopo.
O que a empresa precisa reunir
- Extratos bancários e relatórios de movimentação dos últimos seis a doze meses.
- Contas a pagar e a receber em aberto, com prazos e vencimentos.
- Relação das dívidas, com credor, saldo, taxa e prazo.
- Balancete ou DRE do último exercício e do período corrente.
- Posição de estoque, quando a operação for de comércio, distribuição ou indústria.
- Estrutura de custo fixo e a tabela de preço praticada.
Nem sempre tudo isso existe organizado. A ausência de parte do material já é, por si, um dado do diagnóstico.
As etapas do levantamento
A primeira conversa serve para entender o contexto e o que motivou a busca. Em seguida vem a análise do material, quando os números são cruzados e as inconsistências aparecem.
Depois disso, apresentamos a leitura: o que os dados mostram, qual é o problema principal, o que é sintoma e o que é causa. Só então o escopo e o valor do trabalho são definidos. Quem quiser iniciar por aí encontra o formulário de diagnóstico com o campo para descrever a situação.
Perguntas frequentes sobre consultoria financeira para empresas
O que faz uma consultoria financeira?
Uma consultoria financeira levanta, organiza e interpreta as informações financeiras de uma empresa para que decisões de preço, compra, crédito e investimento tenham base em número verificado.
O trabalho começa por um diagnóstico que cobre entradas e saídas dos últimos meses, composição da dívida, prazos de recebimento e de pagamento, estrutura de custo fixo e variável e comportamento da margem por produto, canal ou cliente.
A partir do que o levantamento revela, o escopo se ajusta. Em alguns casos o gargalo é preço, e o trabalho se concentra em recompor margem.
Em outros é prazo, e a discussão passa a ser de capital de giro, o dinheiro que a empresa precisa manter disponível para operar entre pagar o fornecedor e receber do cliente. Também é frequente que o problema esteja na informação: o dado existe, mas ninguém o transforma em leitura.
A entrega não se resume a um relatório. Envolve o desenho das decisões possíveis, o efeito esperado de cada uma e a estruturação da rotina que mantém esses números atualizados. Serviços de consultoria financeira para empresas costumam incluir também o acompanhamento da implantação.
Quanto custa uma consultoria financeira empresarial?
Não existe tabela única, porque o valor acompanha o escopo, e o escopo depende do que o diagnóstico revelar. Uma revisão pontual de precificação e uma reestruturação completa de caixa e dívida são trabalhos de dimensão muito diferente, ainda que partam da mesma queixa inicial.
Os modelos de cobrança mais comuns no mercado são o projeto com escopo fechado, o valor mensal recorrente para acompanhamento contínuo, a hora técnica para demandas pontuais e o formato misto, que combina projeto inicial e assessoria mensal.
Alguns escritórios trabalham com remuneração variável atrelada a resultado, arranjo que exige critério de apuração muito bem definido em contrato.
Três fatores explicam a maior parte da variação de preço: o porte e a complexidade da operação, o estado em que a informação financeira se encontra e a profundidade do acompanhamento contratado.
Empresas que precisam ter o dado reconstruído a partir de extratos e notas demandam mais horas de levantamento. O caminho usual é definir o valor depois do levantamento, que na FD Business começa pela solicitação de diagnóstico.
Qual a diferença entre consultoria financeira e BPO financeiro?
A consultoria financeira diagnostica e orienta a decisão. O BPO financeiro executa a rotina. São funções complementares, mas não intercambiáveis, e confundi-las é uma das razões pelas quais empresas contratam um serviço e continuam com o mesmo problema.
No BPO, a empresa terceiriza a operação financeira do dia a dia: contas a pagar, contas a receber, conciliação bancária, cobrança e emissão de relatórios. O ganho é de processo e de custo de estrutura. A informação passa a ser produzida com regularidade e método.
Na consultoria, o foco está na leitura. Alguém olha o que o relatório mostra, cruza com a operação e aponta o que precisa mudar em preço, prazo, compra ou dívida. Uma empresa pode ter um BPO impecável e continuar decidindo mal, porque ninguém está interpretando o resultado.
Em boa parte dos casos a combinação faz sentido: execução organizada e leitura periódica. A estruturação da rotina financeira e a supervisão dessa rotina costumam andar juntas.
Quando uma empresa precisa de consultoria financeira?
Os sinais aparecem antes da crise e raramente se apresentam como problema financeiro. O mais comum é o descompasso entre resultado e caixa: a empresa fecha o mês com lucro no relatório e sem saldo suficiente para a folha ou para os fornecedores.
Outros indicadores frequentes incluem crescimento de venda sem crescimento de margem, crédito de curto prazo renovado todo mês para fechar as contas, dificuldade de responder rapidamente quanto a empresa lucrou no último trimestre e desconfiança nos relatórios internos, quando o mesmo dado pedido a duas pessoas volta com dois valores.
Existe ainda um sinal que costuma passar despercebido: estoque crescendo no mesmo ritmo da dívida. Quando a compra é feita por hábito, por desconto de volume ou por pressão de fornecedor, a empresa converte caixa disponível em mercadoria parada.
Esse ponto liga o financeiro à operação e é tratado junto com a gestão de estoque, porque resolver um lado sem o outro produz alívio temporário.
Consultoria financeira substitui o contador?
Não substitui. As duas funções trabalham com os mesmos documentos, mas respondem a perguntas diferentes, e por isso convivem sem conflito na maior parte das empresas.
O contador cuida da conformidade legal e da apuração tributária. Ele registra os fatos, entrega as obrigações acessórias, calcula os tributos devidos e responde se a empresa está em ordem perante o fisco. É uma função regulada, com responsabilidade técnica própria.
A consultoria financeira parte desses registros e faz outra coisa com eles: interpreta. Ela pergunta por que a margem caiu, se o preço praticado cobre o custo real, quanto tempo o dinheiro fica fora do caixa e qual dívida está consumindo resultado. São perguntas de decisão, não de conformidade.
Há um ponto em que as duas conversas se encontram com frequência, que é o enquadramento tributário. Regime mal escolhido aparece primeiro como margem apertada, e a discussão migra para a consultoria tributária sem deixar de ser um tema financeiro.
Uma empresa endividada pode contratar consultoria financeira?
Pode, e é justamente nessa situação que o trabalho muda de natureza. Deixa de ser organização e passa a ser reorganização, com prioridades diferentes e prazo mais curto.
O primeiro passo é mapear a dívida com precisão: quem é o credor, qual o saldo, qual a taxa, qual o prazo e qual garantia foi dada. É comum que a empresa não tenha esse quadro consolidado, porque as operações foram contratadas em momentos distintos e por pessoas distintas.
Com o mapa pronto, aparecem as diferenças de custo entre as operações. Em geral há dívida cara que poderia ser trocada, dívida curta que precisa ser alongada e compromisso que só faz sentido renegociar em bloco.
Ao mesmo tempo, é preciso atacar a causa que gerou a dívida, porque renegociar sem corrigir a origem apenas adia o problema.
Esse conjunto de decisões pertence ao campo da reorganização de dívida e operação, que exige leitura da operação e não apenas negociação bancária.
Quanto tempo dura um trabalho de consultoria financeira?
Depende do escopo e do estado da informação. Um trabalho pontual, como revisar precificação de uma linha de produtos ou montar a projeção de caixa, costuma se resolver em algumas semanas. Uma reestruturação que envolve dívida, operação e estrutura societária se estende por meses.
O diagnóstico inicial é a etapa mais rápida e a mais determinante. Ele define o que será feito, em que ordem e com que profundidade. Quando a empresa tem controles organizados, esse levantamento avança rápido. Quando o dado precisa ser reconstruído a partir de extratos, notas e planilhas soltas, o prazo se estende.
Existe ainda a diferença entre consultoria e assessoria. A consultoria tem escopo e término definidos. A assessoria é o acompanhamento contínuo, que segue depois que a estrutura foi montada, com reuniões periódicas de leitura dos indicadores.
Empresas que precisam manter a disciplina do processo costumam optar pelo segundo formato, e vale entender quem conduz o trabalho antes de decidir.
O primeiro passo é entender onde a empresa está
Descompasso entre lucro e caixa, margem que não acompanha a venda e dívida que virou rotina são sintomas, não diagnósticos. A causa costuma estar em preço, prazo ou estrutura, e só aparece quando alguém lê os números em conjunto.
No formulário de diagnóstico você descreve o que está acontecendo, e a conversa começa do ponto certo.