O diagnóstico empresarial é o levantamento que mostra onde a empresa perde dinheiro, margem e tempo antes de qualquer decisão de mudança.
O diagnóstico empresarial é o levantamento que mostra onde a empresa perde dinheiro antes de alguém decidir o que mudar. Este artigo explica o que ele revela, como cada etapa funciona, o que a empresa precisa reunir e onde estão os limites do método.
Quase toda empresa que procura um diagnóstico empresarial chega com a mesma frase: o mês fechou bem no relatório e o dinheiro não apareceu na conta. Alguém então aponta um culpado, quase sempre o mesmo, seja o preço baixo demais, seja o cliente que atrasa, seja o imposto.
O problema é que sintoma e causa raramente coincidem. Margem apertada pode nascer de compra mal dimensionada, de prazo de recebimento longo, de regime tributário inadequado ou das três coisas ao mesmo tempo, e cada origem exige uma decisão diferente.
Diagnóstico é o trabalho que separa uma coisa da outra. Ele não corrige a operação, ele mostra onde corrigir e em que ordem, o que evita gastar seis meses resolvendo o problema errado.
O que é um diagnóstico empresarial?
Diagnóstico empresarial é o levantamento estruturado que analisa números, processos e estrutura de uma empresa para identificar a causa dos problemas que aparecem no resultado. Ele cruza o que a contabilidade registra com o que a operação faz e com o que o extrato mostra, e devolve uma leitura ordenada por prioridade.
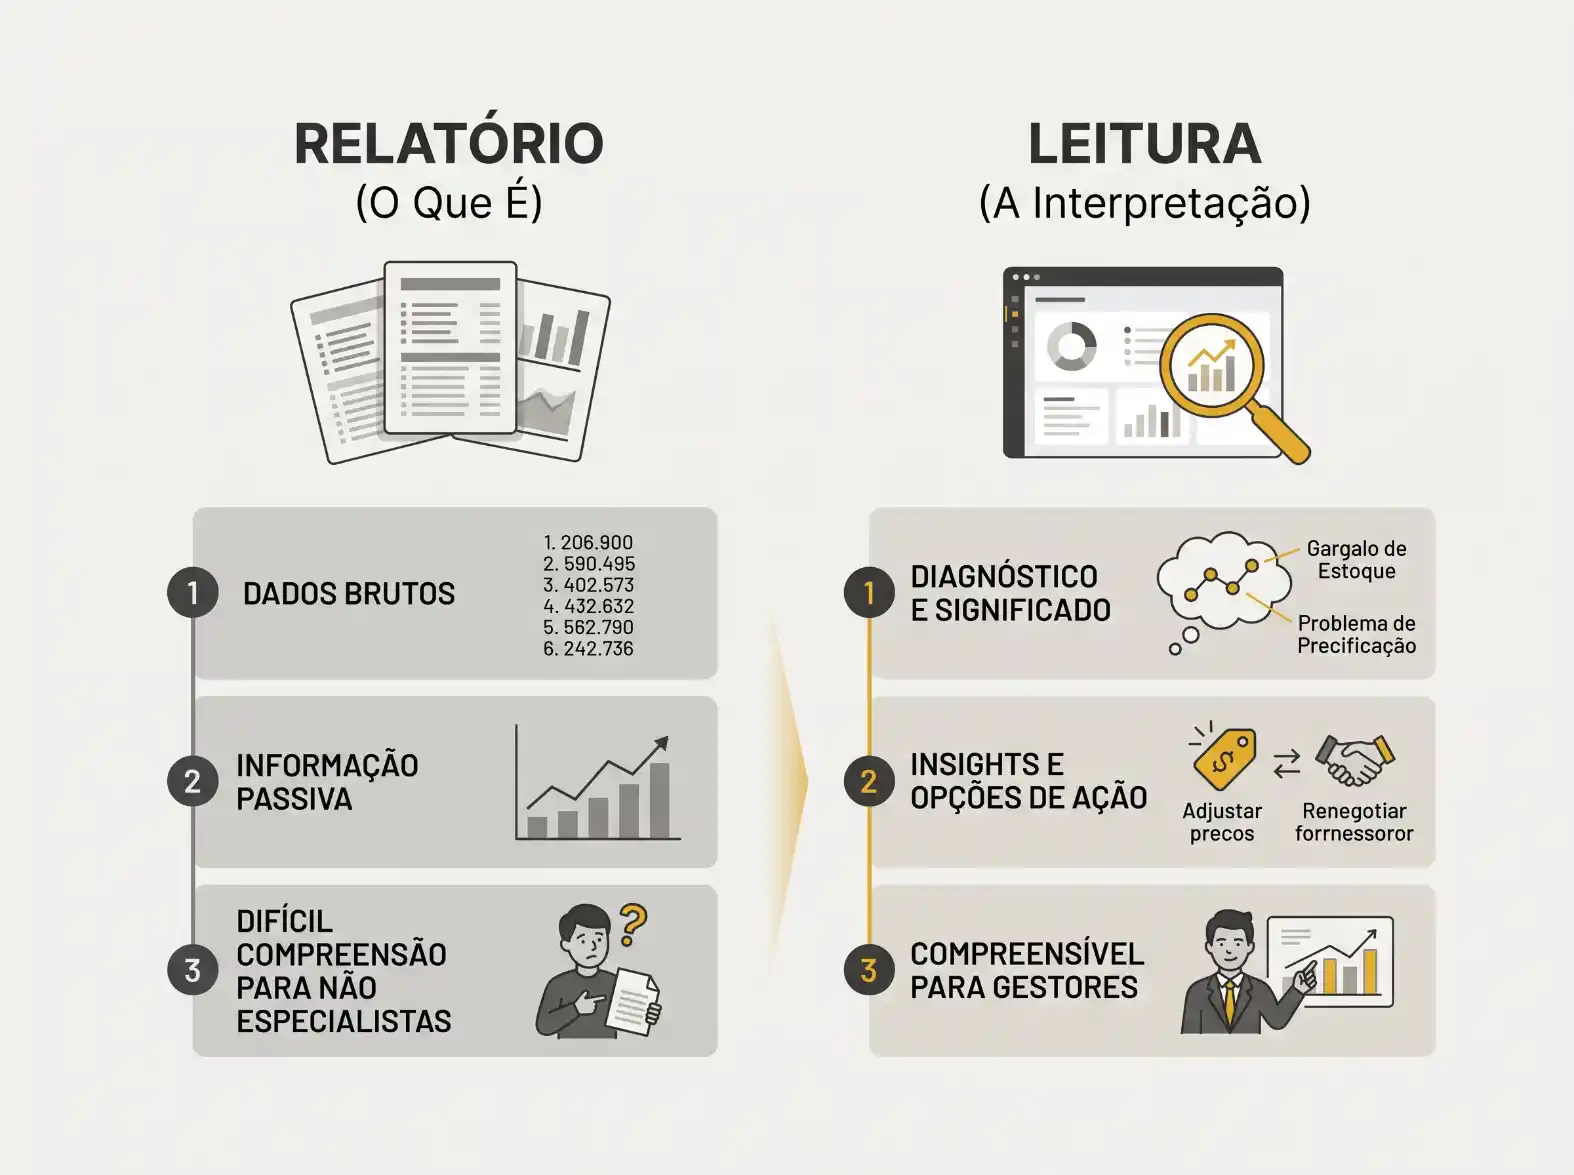
A diferença em relação a um relatório está no verbo, porque o relatório apresenta e o diagnóstico interpreta, ou seja, diz o que aquele conjunto de números significa para a decisão da semana seguinte.
O trabalho costuma cobrir cinco frentes:
- a saúde financeira real, medida pelo cruzamento entre resultado contábil e movimentação de caixa
- a formação da margem, produto a produto ou serviço a serviço, quando o mix permite
- a carga tributária efetiva e a adequação do regime ao perfil atual da empresa
- a relação entre estoque, compras e capital de giro
- os controles internos e a dependência de pessoas específicas para tarefas críticas
Nem toda empresa precisa das cinco. A profundidade depende do que o levantamento inicial encontra.
Por que o diagnóstico vem antes de qualquer mudança na empresa?
Porque mudar sem medir custa duas vezes: o preço da mudança e o preço de descobrir depois que ela não era necessária. O diagnóstico existe para reduzir o número de decisões tomadas por palpite.
A conta de errar a decisão é alta no Brasil. Das empresas empregadoras que nasceram em 2017, apenas 37,3% continuavam ativas cinco anos depois, segundo a pesquisa Demografia das Empresas do IBGE.
O número não diz que as demais fecharam por falta de diagnóstico, diz que a margem de erro é estreita e que decisão grande sem base consome uma reserva que quase nunca existe.
Qual a diferença entre decidir por intuição e decidir com dado?
A intuição do dono acerta bastante, e por um motivo legítimo: ela é feita de anos de repetição. O limite dela aparece quando o negócio cresce e as variáveis deixam de caber na cabeça de uma pessoa só.
Uma distribuidora com trinta itens permite que o sócio saiba de cabeça o que gira e o que empata dinheiro. Com trezentos itens, a mesma pessoa passa a decidir compra por sensação de falta, e a sensação de falta é enviesada pelo produto que reclamaram na última semana.
O dado não substitui a experiência, ele devolve escala para ela.
Por que um olhar externo enxerga o que a rotina esconde?
Quem opera todo dia convive com o problema até ele virar paisagem. O relatório que ninguém confere há dois anos continua sendo produzido, o desconto autorizado em caráter excepcional virou regra, o fornecedor caro permanece porque a troca dá trabalho.
Um levantamento externo pergunta coisas que ninguém pergunta mais, e é aí que a inconsistência aparece. Nossa leitura, depois de mais de 30 anos acompanhando empresas de portes e setores diferentes, é que a informação necessária quase sempre já existe dentro da empresa. Falta alguém com tempo e distância para colocá-la lado a lado.
O que um diagnóstico empresarial revela na prática?
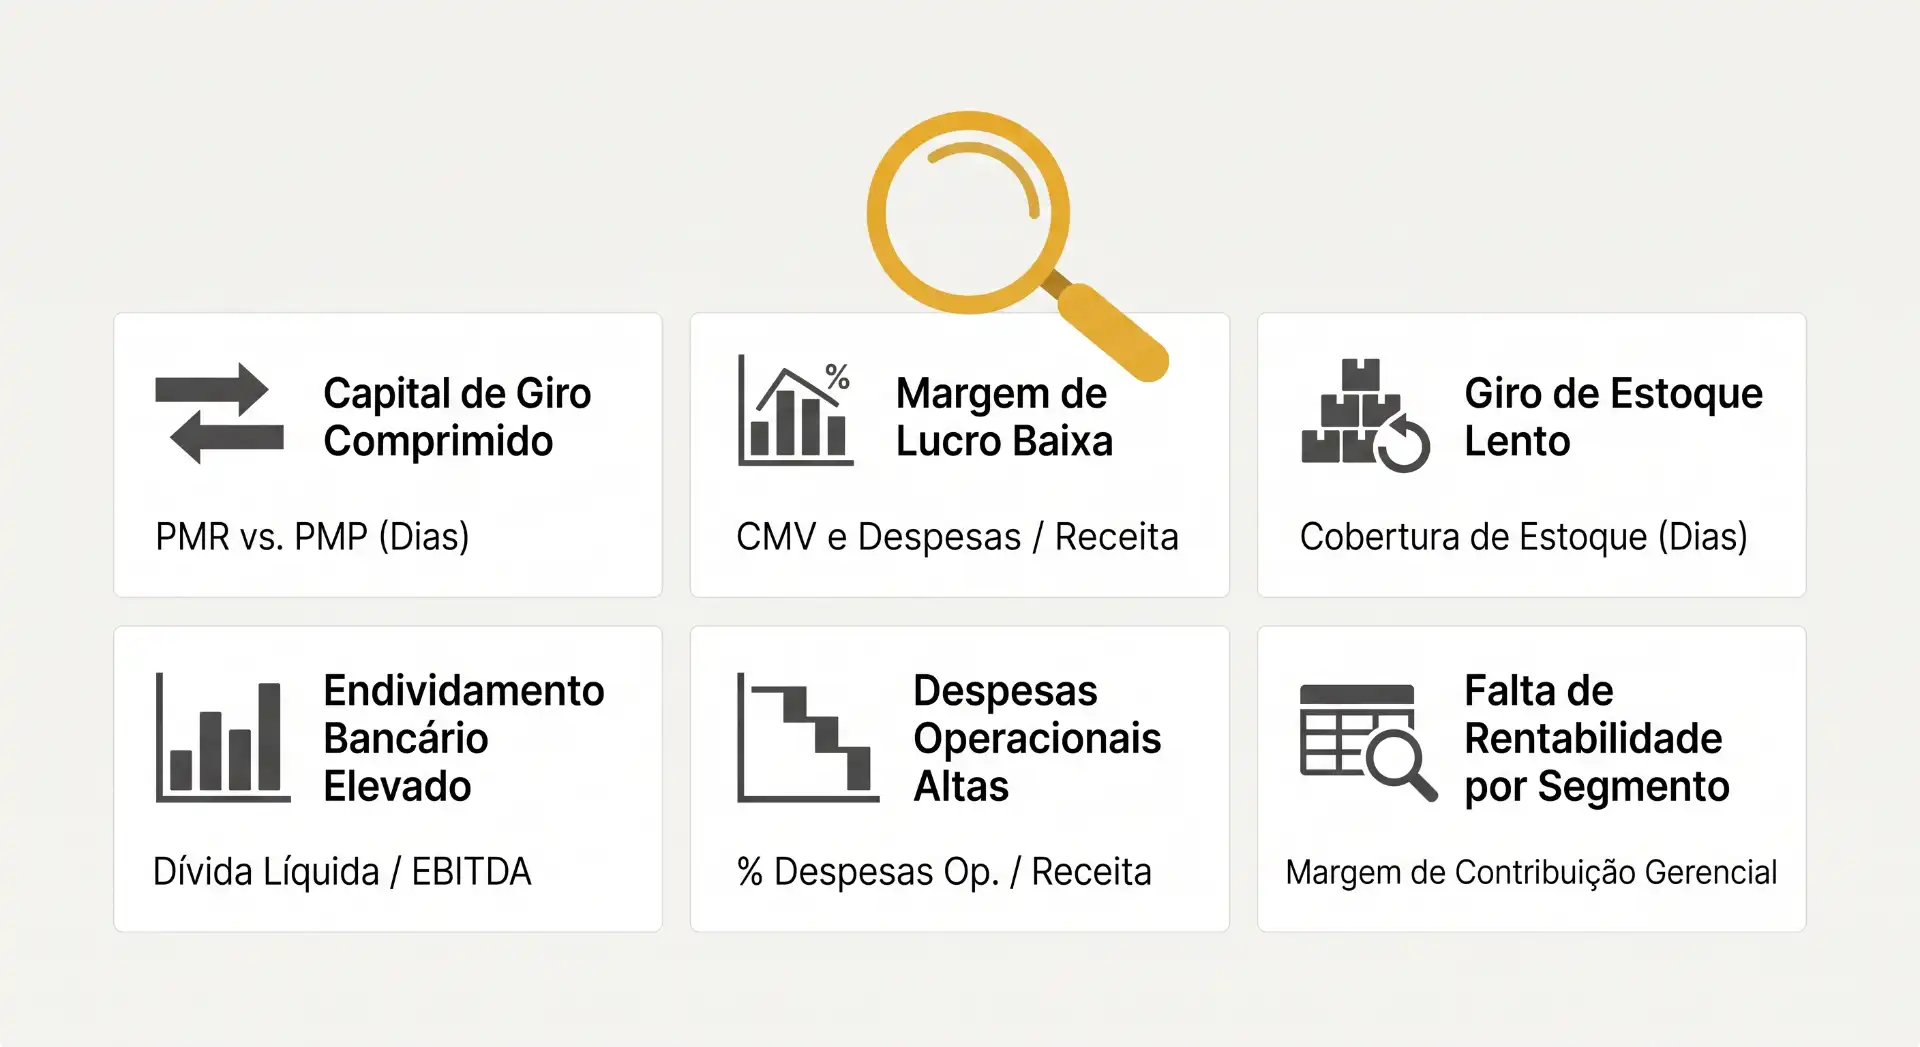
Revela onde o dinheiro entra, por onde ele sai antes da hora e qual decisão está sustentando o problema. Os achados se repetem com frequência alta, ainda que apareçam em ordens diferentes conforme o setor.
A distância entre o lucro do relatório e o saldo em conta
Esse é o achado mais comum e o mais mal interpretado. Lucro é resultado apurado por competência, ou seja, pelo momento em que a venda acontece. Caixa é o dinheiro que efetivamente entrou e saiu no período.
Uma empresa que vende a prazo em trinta dias, compra à vista e paga tributo no mês seguinte à venda pode acumular lucro no papel durante meses enquanto o saldo bancário encolhe. A leitura conjunta de resultado e caixa é o que separa problema de margem de problema de prazo.
Quando o diagnóstico mede o ciclo financeiro, que é o intervalo entre pagar o fornecedor e receber do cliente, a conversa deixa de ser sobre vender mais e passa a ser sobre financiar melhor o que já se vende.
Custos que ninguém contesta porque ninguém revisou
Contratos renovados por inércia, serviço contratado para uma necessidade que acabou, taxa bancária que subiu sem aviso. Isoladamente, cada item parece pequeno demais para merecer atenção.
Somados ao longo de doze meses, esses valores costumam superar a economia perseguida na negociação com fornecedores. A revisão é mecânica e trabalhosa, e por isso fica sempre para depois.
Estoque que cresce junto com a dívida
Em distribuidoras, atacadistas e varejistas, estoque é a forma mais silenciosa de imobilizar caixa. O dinheiro está na prateleira, aparece no balanço como ativo e não paga fornecedor nenhum.
O diagnóstico mede giro por item e separa o que sustenta a operação do que apenas ocupa espaço. Quando compra e caixa andam descolados, rever a política de compras e o giro do estoque devolve capital sem depender de nova venda.
Há um efeito secundário que costuma passar despercebido. Estoque parado com prazo de fornecedor curto obriga a empresa a buscar crédito para bancar mercadoria que ela mesma comprou em excesso.
Carga tributária maior do que o regime exigiria
Empresa que cresce muda de perfil antes de mudar de regime. Faturamento, mix de produtos, peso da folha e destino das vendas se alteram, e o enquadramento escolhido há cinco anos continua o mesmo.
O diagnóstico compara a carga nominal, aquela prevista na tabela do regime, com a carga efetiva, que é o percentual da receita que realmente sai do caixa em tributo.
A distância entre as duas costuma explicar parte da margem que ninguém encontra. A partir daí, a revisão do enquadramento e da carga real passa a ter base numérica.
Processos que dependem de uma pessoa só
Existe em quase toda empresa uma função crítica que mora na cabeça de um funcionário: quem sabe fechar o caixa, quem conhece a tabela de desconto, quem entende o sistema. Isso funciona até essa pessoa tirar férias.
O levantamento mapeia onde a operação para se alguém faltar. É um achado que raramente aparece nos números e que aparece rápido quando se acompanha uma semana de rotina.
Estrutura societária que não corresponde à empresa de hoje
Contrato social desatualizado é mais comum do que se imagina. Sócio que saiu de fato mas não de direito, atividade que a empresa exerce e que não consta no objeto social, cláusula de retirada que ninguém releu desde a abertura.
Isso trava operações concretas: entrada de sócio, crédito bancário, sucessão e venda. Nesses casos, ajustar a estrutura societária ao que a empresa é hoje precede qualquer decisão financeira.
Quais sinais indicam que a empresa precisa de um diagnóstico?
Os sinais aparecem primeiro no caixa e na rotina, não nos relatórios. Quando o desconforto persiste por três ou quatro meses seguidos, ele deixou de ser oscilação e virou padrão.
O faturamento cresce e a lucratividade cai
É o sinal mais confiável de que algo na formação de preço ou na estrutura de custo mudou sem que ninguém tenha decidido isso. Crescer com margem menor apenas aumenta o volume de dinheiro que circula por um sistema que já perde valor em algum ponto.
Nesse cenário, vender mais piora a situação, porque cada venda adicional carrega o mesmo erro embutido.
O caixa aperta sempre no mesmo dia do mês
Aperto recorrente em data fixa indica descasamento de prazos, não falta de vendas. Fornecedor, folha e tributo se concentram em uma janela em que o recebimento ainda não chegou.
Esse tipo de problema se resolve com ajuste de calendário e negociação de prazo, e não com crédito. Empresas que tratam descasamento de prazo com empréstimo transformam um problema de organização em um problema de custo financeiro.
O atraso do cliente agrava o quadro e é mais comum do que parece. A pesquisa Pulso dos Pequenos Negócios, do Sebrae, apontou que a inadimplência atinge um em cada quatro pequenos negócios, e que essas empresas comprometem ao menos 30% das despesas com dívidas em atraso.
Ninguém confia nos números internos
Quando duas pessoas da empresa apresentam versões diferentes do mesmo indicador, a decisão para. O sócio passa a pedir confirmação de tudo, e a informação perde a função de orientar.
O dado do Sebrae ajuda a dimensionar o quanto isso é comum. Segundo o levantamento Hábitos Financeiros dos Pequenos Negócios, 61% dos empreendedores misturam a conta pessoal com a da empresa, 25% controlam as finanças em anotações de caderno e 10% não mantêm controle nenhum.
Sem separação entre pessoa física e jurídica, nenhum indicador é confiável, porque a base que alimenta o cálculo está contaminada na origem.
A liderança passa o dia resolvendo urgência
Sócio que aprova compra de material, atende cliente insatisfeito e confere pagamento no mesmo dia não tem tempo de olhar para o resultado. A operação consome a pessoa que deveria conduzi-la.
Esse sinal costuma vir acompanhado de outro: decisões estratégicas adiadas por meses porque nunca existe uma tarde livre para tomá-las.
A dívida cresce e a renegociação vira rotina
Renegociar uma vez é ajuste. Renegociar todo trimestre indica que a operação não gera caixa suficiente para sustentar a estrutura atual.
O desfecho extremo desse ciclo também bateu recorde. Em 2025, 2.466 empresas entraram em recuperação judicial no país, 13% a mais que no ano anterior e o maior volume da série da Serasa Experian.
O cenário brasileiro mostra que a situação não é isolada. A inadimplência das empresas alcançou 9,1 milhões de CNPJs e R$ 232,9 bilhões em dívidas em junho de 2026, segundo a Serasa Experian, com os pequenos negócios respondendo por 8,6 milhões desse total.
Quando o endividamento já compromete a operação, o diagnóstico precisa vir antes da negociação, porque renegociar sem saber quanto a empresa consegue pagar produz um acordo que quebra no terceiro mês. Nesses casos, o trabalho evolui para a reorganização da dívida e da operação.
Como funciona um diagnóstico empresarial passo a passo?
O diagnóstico segue quatro etapas: conversa inicial, coleta de dados, análise e plano de ação. A duração varia com o porte e com o estado dos controles, mas a sequência não muda.
1. Conversa inicial e delimitação do problema
A primeira conversa serve para entender o que está acontecendo, desde quando e o que já foi tentado. Não é o momento do detalhe técnico, é o momento de identificar onde dói e o que a empresa espera resolver.
Essa etapa também define o recorte. Um diagnóstico focado em caixa e outro que inclui estoque e tributos consomem tempos diferentes, e misturar tudo sem critério dilui a análise.
2. Coleta de dados e mapeamento dos processos
Aqui entram documentos e observação. Balancetes, demonstrações, apurações fiscais, extratos, posição de contas a pagar e a receber, relação de produtos e a rotina de quem executa cada tarefa.
O mapeamento de processo responde a uma pergunta simples: o que acontece, na ordem real, desde o pedido do cliente até o dinheiro entrar na conta. A resposta quase nunca é a que está no fluxograma.
3. Análise de indicadores e cruzamento entre caixa e resultado
A análise compara o que a empresa registra com o que ela movimenta. Margem de contribuição, que é o quanto sobra de cada venda depois dos custos variáveis, ponto de equilíbrio, prazo médio de recebimento e de pagamento, giro de estoque e carga tributária efetiva.
Nenhum desses números diz muita coisa isolado. O valor aparece no cruzamento, quando a queda de margem encontra explicação no aumento do prazo de recebimento ou no mix que mudou sem revisão de preço.
4. Identificação da causa raiz e plano de ação
A causa raiz é o ponto em que a correção interrompe a repetição do problema. Encontrá-la exige descer alguns níveis abaixo do sintoma, porque o primeiro culpado apontado costuma ser consequência de outra coisa.
O plano de ação organiza o que fazer em ordem de prioridade, com responsável e prazo. Sem essa ordenação, a empresa tenta resolver tudo ao mesmo tempo e não conclui nada, o que devolve a sensação de que o levantamento não serviu para nada.
Quais dados e documentos a empresa precisa reunir?
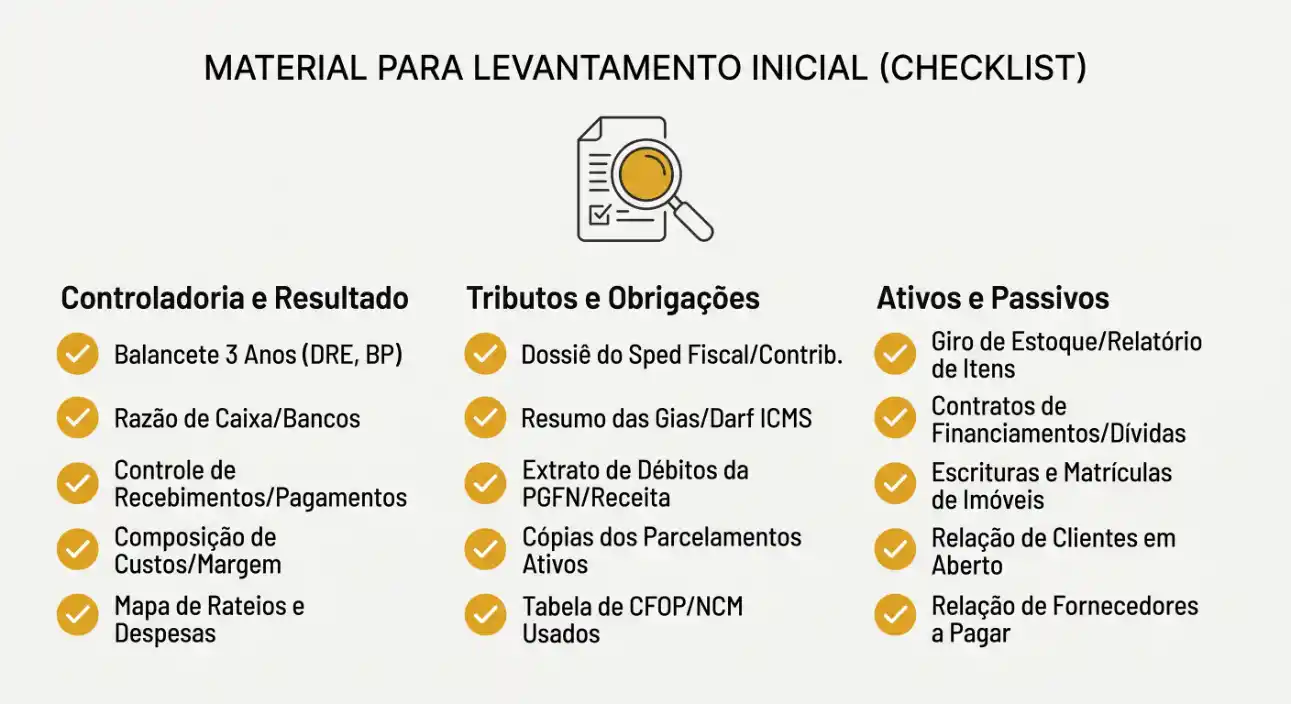
Quanto mais completo o material inicial, mais curto o diagnóstico. A lista abaixo cobre o que costuma ser solicitado na maioria dos casos:
- balancetes e demonstrações de resultado dos últimos exercícios
- extratos bancários e posição atual de contas a pagar e a receber
- apurações fiscais recentes e guias de recolhimento
- contrato social atualizado e alterações posteriores
- relação de produtos ou serviços com preço, custo e volume de venda
- posição de estoque, quando a operação envolve mercadoria
- contratos recorrentes de fornecedores e prestadores
O que fazer quando parte do material não existe
A ausência de documento não impede o início do trabalho, e ela própria é informação. Empresa que não consegue extrair um relatório de contas a receber tem um problema de controle interno que precisa entrar no plano de ação.
Nesses casos, a primeira entrega do diagnóstico costuma ser a organização mínima necessária para que os números passem a existir. Sem isso, qualquer análise seria construída sobre estimativa.
Quanto tempo leva o levantamento
Depende do porte, do número de operações e do estado dos controles. Uma empresa com contabilidade organizada permite leitura mais rápida do que uma distribuidora com centenas de itens e vendas para vários estados.
O prazo não é definido pelo faturamento, e sim pela reconstrução necessária antes de a análise começar.
Quais ferramentas são usadas em um diagnóstico empresarial?
As ferramentas mais usadas são a análise de indicadores financeiros, a matriz SWOT, o mapeamento de processos e a curva de giro de estoque. Nenhuma delas produz conclusão sozinha, todas dependem de interpretação.
Indicadores financeiros que dizem mais do que faturamento
Faturamento mede movimento, não saúde. Os indicadores que sustentam decisão são outros:
- margem de contribuição por produto ou linha, para saber o que realmente sustenta a operação
- ponto de equilíbrio, que é o volume mínimo de venda para cobrir a estrutura
- prazo médio de recebimento e de pagamento, que juntos formam o ciclo financeiro
- necessidade de capital de giro, ou seja, quanto dinheiro fica parado bancando a operação
- giro de estoque por item, quando existe mercadoria envolvida
Matriz SWOT e onde ela ajuda de verdade
A matriz SWOT organiza forças, fraquezas, oportunidades e ameaças em um quadro único. Ela é útil como forma de estruturar a conversa com os sócios, sobretudo quando existe divergência de leitura entre eles.
O limite dela é conhecido: SWOT registra percepção, e percepção não confirmada vira consenso sobre uma coisa errada. Ela funciona quando cada item do quadro precisa ser sustentado por um número.
Por que ferramenta nenhuma substitui a leitura
Planilha, sistema e painel entregam o mesmo conjunto de dados para todo mundo. A diferença está em quem consegue olhar para três indicadores contraditórios e dizer qual deles explica o problema.
É por isso que não entregamos planilha, entregamos leitura. O instrumento é meio, e a decisão continua dependendo de alguém que já viu aquele padrão se repetir em outras empresas.
O que o diagnóstico não resolve?
O diagnóstico não executa a mudança, não substitui contador, advogado ou auditor, e não garante resultado. Ele delimita o problema e ordena a resposta, o que já é bastante, e não é tudo.
Diagnóstico não é auditoria nem parecer
Auditoria verifica conformidade e opina sobre demonstrações, com metodologia e responsabilidade próprias. Parecer jurídico interpreta norma e sustenta posição em processo, e cabe ao advogado.
O diagnóstico ocupa outro lugar: ele lê a informação disponível para orientar decisão de gestão. Quando encontra algo que exige auditoria ou análise jurídica, o papel dele é apontar isso com clareza.
O que acontece quando o relatório não vira decisão
Essa é a frustração mais comum de quem já contratou consultoria antes. O documento chega bem feito, todo mundo concorda com o conteúdo e nada muda na rotina.
O motivo raramente é o conteúdo. É a ausência de alguém acompanhando a implantação depois da entrega, com prazo definido e revisão periódica. A diferença entre um levantamento pontual e um acompanhamento contínuo precisa estar clara no contrato, porque muda o que a empresa recebe.
Diagnóstico não elimina risco de mercado
Nenhuma análise interna protege a empresa de queda de demanda, mudança regulatória ou perda de um cliente relevante. O que o diagnóstico faz é reduzir o tempo entre o evento e a reação.
Quem conhece a própria estrutura de custo recalcula cenário em dias, enquanto uma empresa sem essa base leva meses e decide no escuro.
Como escolher quem conduz o diagnóstico empresarial?
O critério mais confiável é o método, não o discurso. Quem apresenta solução antes de conhecer a operação está oferecendo modelo pronto.
Método antes de proposta
Uma proposta técnica nasce depois do levantamento. Perguntar o que precisa ser analisado antes de o escopo ser definido separa rapidamente quem examina de quem vende pacote.
Vale observar também como o profissional reage a informação incompleta. Quem exige que a empresa chegue organizada para depois começar a trabalhar inverte a ordem do serviço.
Quem executa o trabalho no dia a dia
Em estruturas grandes, quem apresenta a proposta nem sempre é quem conduz a análise. Isso não é problema em si, desde que esteja explícito desde o início.
Estruturas enxutas resolvem essa questão de outro jeito: o cliente fala direto com quem executa, sem camada de atendimento no meio. A escolha entre um formato e outro depende do que a empresa valoriza no acompanhamento.
Perguntas para fazer antes de contratar
Quatro perguntas revelam bastante em pouco tempo:
- o que precisa ser analisado antes de o escopo e o valor serem definidos
- quem conduz o trabalho no dia a dia e como o contato acontece
- o que está dentro e o que está fora do serviço, por escrito
- o que acontece depois da entrega do diagnóstico e quem acompanha a implantação
A última pergunta é a mais importante, porque recomendação sem acompanhamento vira documento arquivado, e documento arquivado não muda caixa. Para quem já sabe que precisa de apoio externo, o passo seguinte é entender o que uma consultoria empresarial faz e quando contratar.
Perguntas frequentes sobre diagnóstico empresarial
O que é um diagnóstico empresarial?
Diagnóstico empresarial é o levantamento estruturado que analisa números, processos e estrutura de uma empresa para identificar a origem dos problemas que aparecem no resultado. Ele reúne informação contábil, financeira, fiscal e operacional em uma leitura única, ordenada por prioridade.
A diferença em relação a um relatório de gestão está na função. O relatório apresenta indicadores, enquanto o diagnóstico interpreta esses indicadores e aponta qual decisão cada um deles exige.
Um mesmo conjunto de números pode indicar problema de margem, de prazo ou de enquadramento tributário, e a análise existe para dizer qual dos três pesa mais naquele caso.
O levantamento costuma cobrir a saúde financeira medida pelo cruzamento entre resultado e caixa, a formação da margem, a carga tributária efetiva, a relação entre estoque e capital de giro e o estado dos controles internos.
O produto final não é o documento em si, e sim a ordem de prioridade que ele estabelece: o que resolver primeiro, com que informação e com qual efeito esperado sobre o caixa. Empresas que querem iniciar por esse entendimento podem descrever a situação atual no formulário de diagnóstico.
Como fazer um diagnóstico empresarial?
O processo começa pela delimitação do problema, avança para a coleta de dados, passa pela análise cruzada dos indicadores e termina em um plano de ação com ordem de prioridade. Pular a primeira etapa é o erro mais frequente, porque um levantamento sem recorte definido produz muita informação e pouca decisão.
Na coleta, entram balancetes, demonstrações de resultado, extratos, posição de contas a pagar e a receber, apurações fiscais, contrato social e, quando há mercadoria, a posição de estoque. Junto aos documentos, o mapeamento acompanha a rotina real da operação, do pedido do cliente até a entrada do dinheiro em conta.
A análise cruza o que a empresa registra com o que ela movimenta. Margem de contribuição, ponto de equilíbrio, prazo médio de recebimento e de pagamento, giro de estoque e carga efetiva ganham sentido quando comparados entre si, não isoladamente.
É possível conduzir o levantamento internamente, desde que exista alguém com tempo dedicado e distância suficiente da rotina. Quando isso não existe, a organização do caixa e dos indicadores costuma ser conduzida com apoio externo.
Quais são as etapas de um diagnóstico empresarial?
São quatro etapas, executadas nesta ordem. A primeira é a conversa inicial, em que a empresa descreve o que está acontecendo, desde quando e o que já tentou. Essa etapa define o recorte do trabalho e evita que a análise se espalhe por temas que não sustentam o problema principal.
A segunda é a coleta de dados e o mapeamento de processos, que reúne documentos contábeis, fiscais e financeiros e observa como a operação funciona na prática. É comum a rotina descrita e a rotina executada não coincidirem, e essa diferença costuma ser um achado por si só.
A terceira é a análise, que cruza indicadores e testa hipóteses. O objetivo é chegar à causa raiz, ou seja, ao ponto em que a correção interrompe a repetição do problema, e não apenas ao sintoma mais visível.
A quarta é o plano de ação, com medidas ordenadas por prioridade, responsável e prazo. Sem essa ordenação, a empresa tenta executar tudo ao mesmo tempo e não conclui nada. O detalhamento de cada etapa e do material necessário aparece no formulário de levantamento inicial.
Quanto custa um diagnóstico empresarial?
O valor varia conforme o porte da empresa, a complexidade da operação e o escopo do levantamento, e por isso não existe tabela única no mercado. Uma empresa com uma linha de produtos e contabilidade organizada exige um trabalho de tamanho diferente do de uma distribuidora com centenas de itens e vendas para vários estados.
Os fatores que mais pesam na formação do preço são o volume de documentos a analisar, o número de frentes envolvidas, o estado dos controles internos e a duração prevista do acompanhamento posterior. Empresas com registros incompletos demandam uma etapa adicional de reconstrução da informação antes de a análise começar.
No mercado brasileiro, os modelos mais comuns de cobrança são o projeto com escopo fechado, o pacote de horas e o acompanhamento mensal recorrente. Cada um serve a uma situação diferente, e a escolha depende de a empresa precisar de uma resposta pontual ou de presença continuada.
Propostas apresentadas antes de qualquer análise costumam refletir um pacote padronizado. Os critérios de avaliação de uma proposta estão detalhados no artigo sobre como escolher uma consultoria empresarial.
Quais ferramentas são usadas em um diagnóstico empresarial?
As mais recorrentes são a análise de indicadores financeiros, a matriz SWOT, o mapeamento de processos e a curva de giro de estoque. Cada uma responde a uma pergunta distinta, e nenhuma delas produz conclusão sem interpretação.
Os indicadores financeiros medem a estrutura econômica da operação: margem de contribuição por linha de produto, ponto de equilíbrio, ciclo financeiro e necessidade de capital de giro. São eles que mostram se o problema está no preço, no custo ou no prazo.
A matriz SWOT organiza forças, fraquezas, oportunidades e ameaças e funciona melhor como estrutura de conversa entre sócios do que como fonte de conclusão. Ela registra percepção, e percepção precisa ser confirmada por número antes de virar decisão.
O mapeamento de processos descreve o caminho real de uma venda até o recebimento, e revela retrabalho, gargalo e dependência de pessoas específicas. Já a curva de giro separa o que sustenta a operação do que apenas imobiliza caixa, tema tratado em profundidade no trabalho de gestão de estoque e compras.
Qual a diferença entre diagnóstico empresarial e consultoria empresarial?
O diagnóstico é uma etapa, a consultoria é o trabalho completo. O levantamento identifica onde estão os problemas e em que ordem eles devem ser tratados, enquanto a consultoria conduz as decisões que decorrem dessa leitura, seja em uma frente específica, seja em várias ao mesmo tempo.
Na prática, todo trabalho de consultoria sério começa por um diagnóstico, porque escopo e valor só ficam corretos depois que o tamanho do problema está claro. A ordem inversa, com proposta antes de análise, costuma resultar em serviço padronizado.
Há ainda uma terceira palavra em circulação. Assessoria descreve o modo de trabalho quando o acompanhamento é contínuo, com presença recorrente na rotina, em vez de um projeto encerrado na entrega de um documento.
A escolha entre um formato pontual e um acompanhamento prolongado depende do que o levantamento encontra e da capacidade da empresa de executar internamente o plano de ação. A distinção entre consultoria e acompanhamento contínuo precisa estar definida no contrato.
Diagnóstico empresarial serve para pequenos negócios?
Serve, e costuma render mais nessa faixa do que em empresas grandes, porque em estruturas enxutas uma correção de prazo ou de precificação aparece no caixa em poucas semanas. A escala menor também torna o levantamento mais rápido, já que o número de operações e de produtos é menor.
Três situações tornam a análise especialmente útil em pequenos negócios:
- crescimento rápido sem estrutura correspondente, quando controles improvisados deixam de dar conta do volume
- mistura entre finanças pessoais e da empresa, que impede qualquer leitura confiável de resultado
- dependência de uma única pessoa para tarefas críticas, o que trava a operação em qualquer ausência
O ponto de atenção é o escopo. Um levantamento dimensionado para empresa de grande porte, aplicado a um negócio pequeno, consome tempo e dinheiro em análises que não mudam decisão nenhuma.
Para negócios em expansão, o recorte mais produtivo costuma ser caixa, margem e prazos, tema desenvolvido no artigo sobre consultoria financeira para empresas.
O primeiro passo é enxergar onde a empresa está hoje
Sintoma e causa raramente coincidem, e é por isso que a leitura vem antes da mudança. Um levantamento bem feito não promete resultado, ele organiza a decisão e mostra o que precisa ser resolvido primeiro.
No formulário de diagnóstico você descreve o que está acontecendo na sua empresa, e a conversa começa do ponto certo.