A consultoria tributária revisa enquadramento, apuração e carga real de uma empresa para transformar informação fiscal em decisão de caixa.
A consultoria tributária revisa o enquadramento, a apuração e a carga real de uma empresa para transformar informação fiscal em decisão. Este artigo explica o que o serviço cobre, o que fica de fora dele, quais sinais indicam que ele é necessário e como escolher quem contratar.
Contratar uma consultoria tributária costuma virar assunto depois do problema. A empresa recebe uma notificação, descobre que paga mais imposto que um concorrente do mesmo porte ou percebe que o resultado do mês não aparece no banco. Só então alguém pergunta se o regime está certo.
O sistema tributário brasileiro é complicado o bastante para tornar essa dúvida legítima em quase toda empresa que cresce. Complicado, porém, não é o mesmo que ilegível. Existe um conjunto pequeno de perguntas capaz de revelar se a carga que a empresa recolhe corresponde à que ela deveria recolher.
Este artigo descreve o que uma consultoria tributária faz, o que ela não pode fazer e como separar o trabalho que muda a operação daquele que termina em relatório arquivado.
O que é uma consultoria tributária?
Consultoria tributária é o serviço que analisa a situação fiscal de uma empresa para orientar decisões: qual regime adotar, como a carga se forma, onde existe risco de passivo e o que muda quando a legislação muda. Ela não substitui a contabilidade, que apura e cumpre as obrigações. Ela lê o que a apuração produz.
A diferença aparece na pergunta que cada função responde. A contabilidade responde quanto a empresa deve recolher neste mês. A consultoria responde por que esse valor é esse, e se ele poderia ser diferente dentro da lei.
O trabalho reúne cinco frentes:
- revisão do enquadramento, para verificar se o regime atual ainda corresponde ao porte e ao perfil de receita da empresa
- comparação entre a carga nominal, aquela prevista na tabela, e a carga efetiva, aquela que sai do caixa
- identificação de riscos de autuação e de passivo fiscal, que é a dívida com o fisco ainda não cobrada
- preparação da empresa para a reforma tributária e para o novo modelo de recolhimento
- ligação entre a decisão fiscal e o caixa, porque tributo é saída de dinheiro antes de ser tema técnico
Qual a diferença entre contabilidade, assessoria fiscal e consultoria tributária?
A contabilidade registra e apura, a assessoria acompanha a rotina e a consultoria orienta a decisão. Confundir uma com a outra é a origem de boa parte da frustração de quem contrata.
O que o contador entrega e onde termina o escopo dele
O contador cumpre função regulada: escritura, apura, entrega declarações e responde pela conformidade da empresa perante o fisco. É trabalho de precisão e de prazo.
O que raramente cabe nesse escopo é a análise comparativa. Um escritório que atende dezenas de empresas mantém a apuração correta dentro do regime vigente, mas não tem contrato para simular cenários alternativos a cada mudança de faturamento ou de mix.
Isso não é falha do contador, é delimitação de escopo.
O que a assessoria acompanha no dia a dia
Assessoria descreve o modo de trabalho quando o acompanhamento é contínuo. Em vez de um levantamento encerrado com a entrega de um documento, existe presença recorrente: revisão de apuração, resposta a dúvidas de rotina, ajuste de decisão quando o cenário muda.
Esse formato faz sentido em empresas em transição, seja de regime, de estrutura ou de operação. A distinção entre uma consultoria pontual e um acompanhamento contínuo importa na hora de definir o contrato, porque muda o que a empresa recebe e por quanto tempo.
O que a consultoria tributária acrescenta
A consultoria entra quando existe decisão a tomar e informação demais para processar. Ela reúne dado contábil, operacional e de caixa em uma leitura única, e devolve uma recomendação com as consequências de cada caminho.
Um exemplo separa as funções. Diante de um faturamento que aproxima a empresa do teto do Simples Nacional, a contabilidade informa o valor apurado no mês. A consultoria calcula o efeito sobre a margem em cada regime possível nos doze meses seguintes.
Por que a carga tributária pesa tanto no caixa das empresas brasileiras?
Porque o volume é alto e porque a maior parte dele incide sobre consumo, ou seja, sai antes de a empresa saber se o mês fechou com lucro. A carga tributária bruta do governo geral chegou a 32,40% do PIB em 2025, segundo o Tesouro Nacional, o maior nível da série iniciada em 2010.
Dentro desse total, os impostos sobre bens e serviços respondem por 13,78% do PIB e seguem como principal componente. Para quem compra, estoca e revende, é o bloco que aparece primeiro no extrato.
Qual a diferença entre carga nominal e carga efetiva?
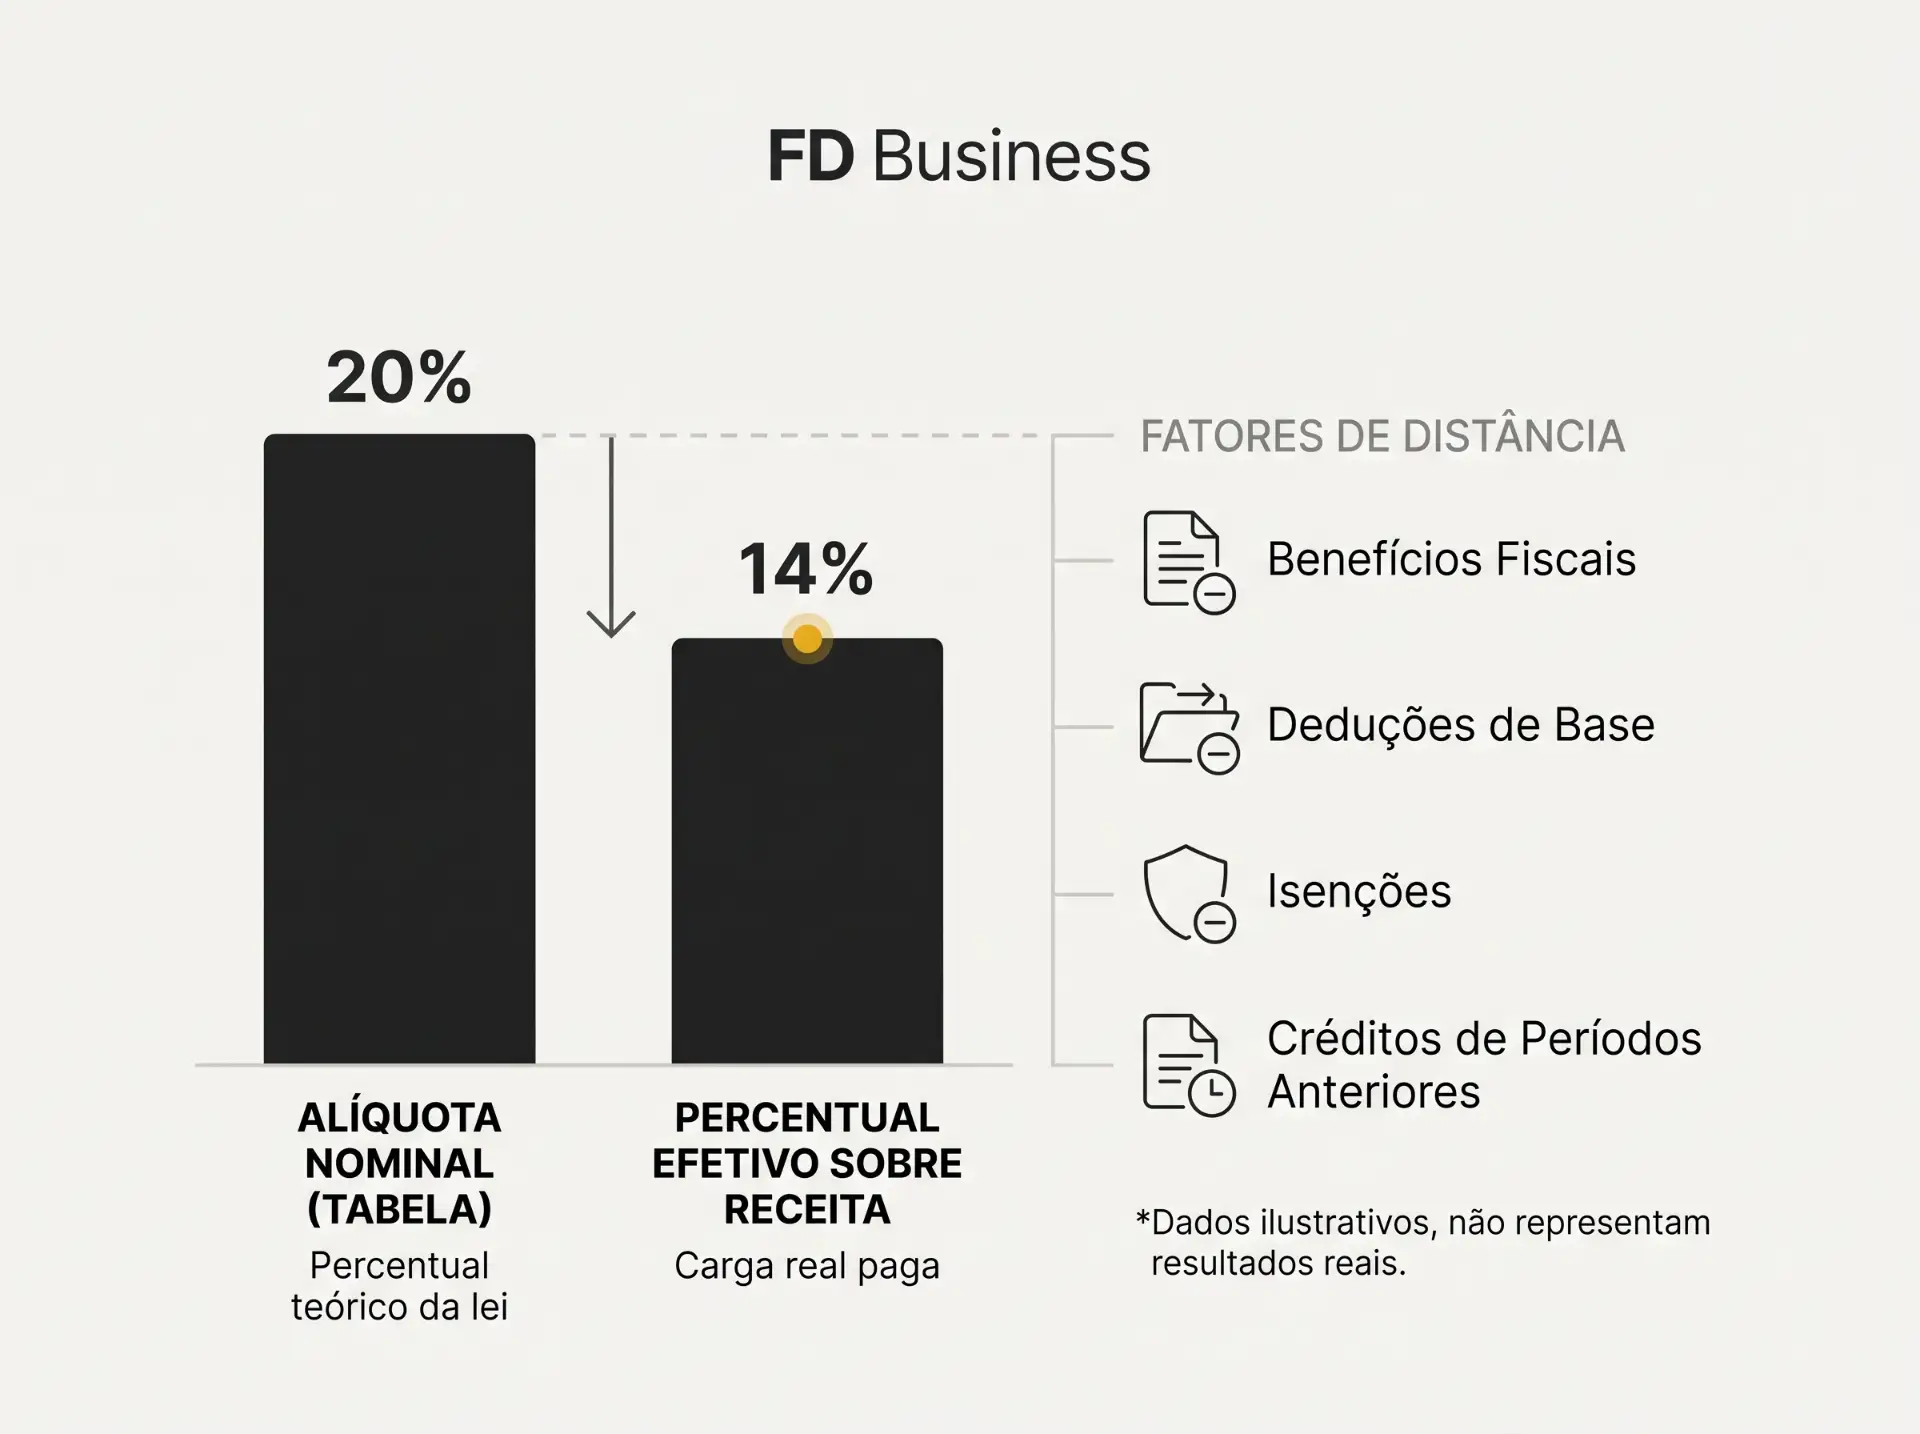
Carga nominal é a alíquota que consta na tabela do regime. Carga efetiva é o percentual que a empresa realmente perde de receita depois de créditos, exclusões, benefícios, substituição tributária e erros de classificação.
A distância entre as duas é onde mora quase toda a surpresa. Duas distribuidoras do mesmo porte, no mesmo estado e no mesmo regime chegam a cargas efetivas diferentes por causa do mix de produtos, do destino das vendas e da classificação das compras.
Substituição tributária é o mecanismo em que um elo da cadeia recolhe o imposto devido pelos elos seguintes. Quem compra mercadoria já tributada e recolhe de novo por erro de cadastro paga duas vezes sem perceber.
Qual o custo que não aparece na guia?
Existe um custo de conformidade que não está em nenhuma alíquota: horas de equipe, sistema, retrabalho e retificação. Ele consome tempo de quem deveria estar vendendo ou comprando melhor.
Esse custo pesa mais em empresa pequena e média, onde a estrutura administrativa é enxuta. Os pequenos negócios somam cerca de 24 milhões de empresas ativas no país e respondem por 26,5% do PIB, segundo levantamento do Sebrae.
Em muitas delas, a mesma pessoa que emite nota confere estoque e acompanha o banco, e a leitura fiscal fica para depois.
O que faz uma consultoria tributária na prática?
O trabalho parte sempre do mesmo lugar: entender como a carga se forma hoje. Só depois disso as frentes se abrem, e nem todas se aplicam a todas as empresas.
Revisão do enquadramento tributário
A revisão de enquadramento compara os regimes disponíveis para o perfil real da empresa, não para o perfil que ela tinha quando abriu. Faturamento, folha, margem, mix e destino das vendas entram na conta.
O erro mais comum é decidir por comparação de alíquota. Um regime com alíquota maior gera carga menor quando permite aproveitar créditos ou deduzir custos que o outro ignora.
Revisão da apuração e da carga efetiva
Essa frente olha para trás. Verifica se o apurado corresponde ao devido, checando classificação fiscal de produtos, aproveitamento de créditos, benefícios estaduais e consistência entre o que a empresa declara e o que movimenta.
Quando aparece divergência, ela costuma ser sistemática. Um código de produto cadastrado errado repete o mesmo erro em milhares de notas até alguém olhar.
A revisão da carga tributária de uma empresa não é auditoria contábil nem parecer jurídico. É leitura técnica que aponta onde agir, com quem e com que urgência.
Preparação para a reforma tributária e o split payment
A reforma do consumo muda o momento do recolhimento, e isso é assunto de caixa antes de ser assunto fiscal. Quem vende a prazo e compra à vista é quem está mais exposto.
Preparar significa mapear o ciclo financeiro atual, simular o efeito sobre a necessidade de capital de giro, que é o dinheiro parado para bancar a operação entre pagar e receber, e ajustar prazos comerciais antes do aperto.
Prevenção de passivo fiscal e resposta a fiscalização
A fiscalização ficou mais automatizada e cruza informação entre declarações. Em 2025, as fiscalizações em pessoas jurídicas constituíram R$ 217 bilhões em crédito tributário, segundo o relatório anual da Receita Federal, com o IRPJ respondendo por 44,2% do valor lançado.
A leitura prática é direta. Divergência entre declarações não passa despercebida, e corrigir depois de autuado custa mais do que corrigir antes.
Nessa frente, a consultoria organiza a informação, identifica a origem da inconsistência e prepara o material que o contador e o advogado vão usar. A defesa técnica é deles.
O que fica fora do escopo de uma consultoria tributária
Nem tudo o que circula sob esse nome cabe no serviço. Três limites merecem clareza:
- Recuperação de créditos tributários. É um trabalho de mercado real, conduzido em geral por escritórios jurídicos ou por empresas especializadas em teses específicas. Não é o que a FD Business Solutions oferece, e é diferente da revisão da carga corrente
- Parecer jurídico. A interpretação de norma controversa e a defesa em processo pertencem ao advogado tributarista
- Execução da rotina contábil. Escrituração, apuração e entrega de obrigações continuam com a contabilidade da empresa
Deixar isso explícito evita a frustração mais comum do setor: contratar esperando uma coisa e receber outra.
Como o enquadramento tributário muda o resultado da empresa?
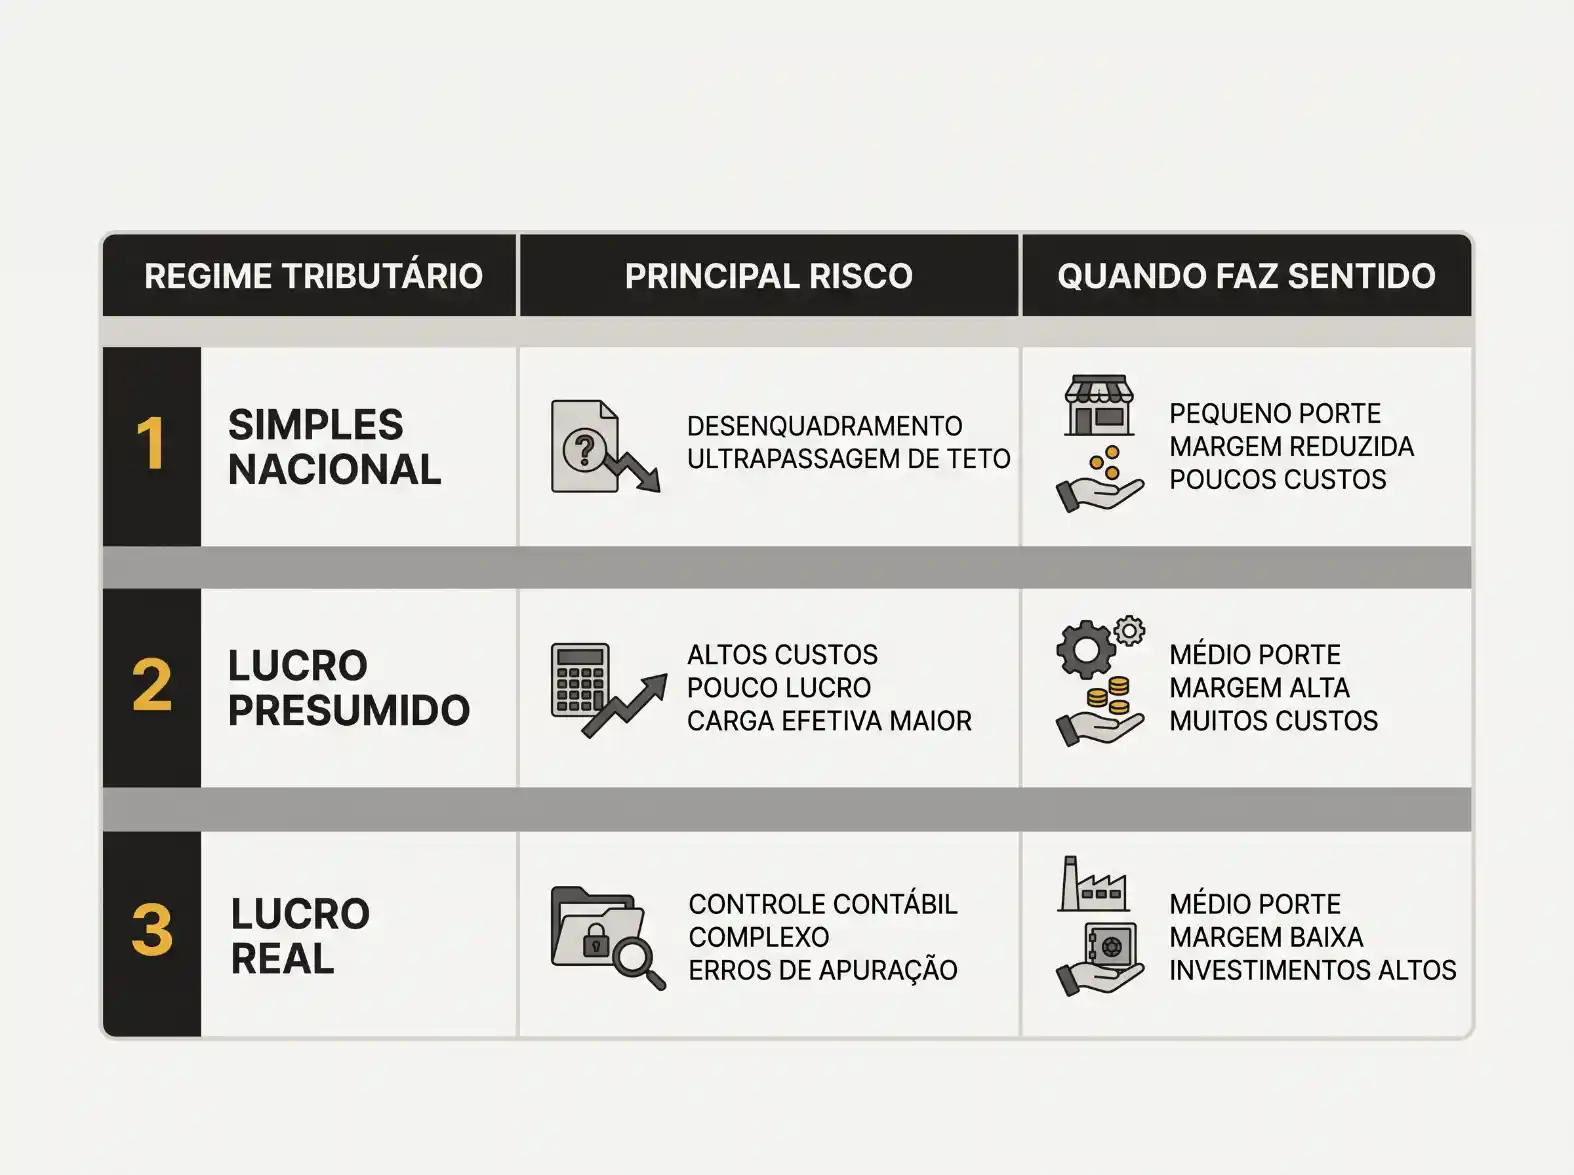
O regime define a base de cálculo, e a base define quanto sobra. A escolha entre Simples Nacional, Lucro Presumido e Lucro Real muda a margem antes de qualquer negociação com fornecedor.
Simples Nacional
O Simples Nacional é o regime unificado criado pela Lei Complementar nº 123/2006, que reúne vários tributos em uma guia e usa a receita bruta dos últimos doze meses como referência de alíquota.
A vantagem é operacional: menos obrigações e previsibilidade maior. A desvantagem aparece em empresas com margem apertada e faturamento alto, porque a alíquota incide sobre a receita, não sobre o lucro.
Quem vende para outras empresas tem um segundo ponto de atenção. A transferência de créditos ao cliente funciona de forma distinta e afeta a competitividade comercial.
Lucro Presumido
No Lucro Presumido, o fisco presume uma margem para a atividade e tributa sobre ela, independentemente do lucro do período. Margem acima da presumida é vantagem. Margem abaixo é imposto sobre lucro que não existiu.
É o regime que mais gera falso conforto. A empresa segue nele por anos, o mix muda, a margem cai, e ninguém refaz a conta.
Lucro Real
No Lucro Real a tributação recai sobre o lucro apurado, com aproveitamento de créditos e dedução de despesas. Exige controle contábil mais rigoroso e gera mais obrigações.
Costuma fazer sentido em empresas com margem baixa, prejuízo acumulado ou volume grande de créditos. O custo de conformidade sobe, mas pode ser menor que o imposto pago a mais no regime anterior.
Por que a escolha não se resolve em uma planilha de alíquotas?
Porque a comparação precisa projetar doze meses à frente, com sazonalidade, mudança de mix e crescimento previsto. Uma escolha correta no papel vira erro em abril, quando a empresa entra na alta temporada.
Existe ainda a restrição de prazo. A opção de regime tem janela definida, e quem descobre o problema fora dela convive com a carga errada por um exercício inteiro.
O que muda no caixa com a reforma tributária e o split payment?
Muda o momento em que o tributo sai, não necessariamente o quanto sai. Essa distinção é a que mais confunde e a que mais afeta capital de giro.
O que é o split payment e como ele afeta o caixa
Split payment é o recolhimento feito no instante da liquidação financeira da operação. A parcela do tributo é separada no pagamento e não transita pela conta da empresa. O mecanismo está previsto na Lei Complementar nº 214/2025.
Hoje o dinheiro do imposto entra na conta, permanece ali algum tempo e sai no vencimento da guia. Esse intervalo funciona como um capital de giro involuntário, e é ele que desaparece.
A implementação é faseada e depende de regulamentação conjunta entre a Receita Federal e o Comitê Gestor do IBS. O regulamento da CBS prevê adoção em etapas, a partir de operações entre empresas.
Quem sente mais o descasamento?
O efeito varia conforme o ciclo financeiro de cada operação. Três perfis mostram a diferença:
- empresa que vende à vista e paga fornecedor a prazo tende a sentir pouco, porque o dinheiro já entrava antes de sair
- empresa que vende a prazo e compra à vista sente mais, porque o tributo passa a sair antes de o cliente pagar
- distribuidora que trabalha com estoque alto e prazo longo de recebimento acumula os dois efeitos ao mesmo tempo
O terceiro caso é o mais comum entre atacadistas e distribuidores. O ajuste passa por rever a relação entre estoque e caixa antes da mudança, não depois.
O que dá para fazer antes da mudança?
Antes de discutir alíquota, vale medir. Quanto tempo o dinheiro do tributo fica na conta hoje? Qual o prazo médio de recebimento? Quanto de capital de giro adicional seria necessário se esse intervalo fosse a zero?
Essas três respostas dimensionam o problema. A partir delas as alternativas ficam concretas: renegociar prazo com fornecedor, revisar a política de desconto para pagamento à vista ou dimensionar crédito antes da necessidade, quando o custo ainda é menor.
Quais sinais indicam que a empresa precisa de uma consultoria tributária?
Na maioria das vezes o sinal não é fiscal, é financeiro. O tributo aparece no caixa antes de aparecer como problema na apuração.
Lucro no papel e saldo apertado no banco
O relatório mostra lucro, o extrato mostra aperto. A combinação tem várias causas possíveis, e carga tributária mal dimensionada é uma das mais frequentes.
Quando o descompasso persiste por meses, a análise precisa cruzar o resultado contábil com a movimentação real. Esse cruzamento separa problema de margem de problema de prazo, e ambos de problema de tributo. A leitura conjunta de caixa e resultado revela qual dos três pesa mais.
Crescimento rápido de faturamento ou venda para outros estados
Crescer muda o enquadramento antes de mudar a estrutura. Quem ultrapassa faixas de receita sem revisar o regime recolhe em condições que não foram escolhidas, e sim herdadas.
Vender para outros estados acrescenta uma camada. Alíquotas interestaduais e regras estaduais distintas transformam uma operação simples em várias, cada uma com tratamento próprio.
Notificação, malha fiscal ou autuação
Malha fiscal é a retenção de uma declaração para verificação, por divergência entre informações. É o primeiro aviso de um problema que já existe há tempo.
Ignorar a notificação inicial sai caro. Quando o passivo cresce a ponto de comprometer a operação, a discussão deixa de ser fiscal e passa a exigir reorganização de dívida e de operação.
Ninguém na empresa sabe explicar a composição da guia
Este é o sinal mais silencioso. Se o sócio não consegue explicar de onde vem o valor que recolhe todo mês, a empresa paga um número que ninguém conferiu.
Depois de mais de 30 anos acompanhando empresas de portes e setores diferentes, um padrão se repete: o problema quase nunca é o imposto em si, é a ausência de alguém que tenha olhado a composição dele com calma. O valor segue sendo pago por inércia.
Quais resultados uma revisão tributária pode gerar, e quais são os limites?
Pode reduzir carga dentro da lei, diminuir risco de autuação e melhorar a previsibilidade do caixa. O que não pode é garantir percentual de economia antes de olhar a operação.
O que é elisão fiscal e o que a lei permite
Elisão fiscal é a redução de carga por meios lícitos: escolha de regime, aproveitamento correto de créditos e uso de benefícios previstos em lei. Difere da evasão, que é a supressão de tributo devido e configura infração.
A fronteira entre as duas nem sempre é óbvia, e por isso a decisão precisa passar por contador e advogado antes de ser implementada.
Qual o efeito no capital de giro
Uma carga menor libera dinheiro no mesmo mês, sem depender de venda adicional. É o efeito mais fácil de perceber no extrato.
Existe um efeito secundário. Previsibilidade fiscal melhora a projeção de caixa, e projeção melhor reduz a necessidade de crédito emergencial, sempre o mais caro.
A estrutura societária entra nessa conta. A forma como sócios, participações e patrimônio estão organizados afeta tributação e sucessão, e ajustar a estrutura ao que a empresa é hoje muitas vezes precede a decisão fiscal.
O que não dá para prometer
Nenhuma consultoria séria oferece percentual de redução antes do levantamento. Quem apresenta número antes de ver documento está vendendo expectativa.
Também não dá para prometer prazo de recuperação de caixa. Isso depende do ciclo financeiro, do setor, do estoque e de decisões que estão com a empresa.
Como escolher uma consultoria tributária?
O critério mais confiável é o método, não o discurso. Quem propõe solução antes de conhecer a operação oferece modelo pronto, e modelo pronto costuma servir mal.
Diagnóstico antes da proposta
Uma proposta técnica nasce depois do levantamento. Escopo e valor só ficam corretos quando alguém já viu os números, o mix de produtos e a rotina da empresa.
Isso funciona como filtro na hora de comparar fornecedores. A pergunta sobre o que precisa ser analisado antes de fechar escopo separa quem examina de quem vende pacote.
Como a consultoria se articula com o contador e o advogado
O bom arranjo não substitui ninguém, organiza papéis. A consultoria lê e recomenda, a contabilidade executa e apura, o jurídico defende e valida.
Vale perguntar como o consultor pretende se relacionar com o contador atual. Trabalho que começa desqualificando quem já atende a empresa termina em ruído, e o custo recai sobre o cliente.
Que perguntas fazer antes de contratar?
Quatro perguntas revelam bastante em pouco tempo:
- o que precisa ser analisado antes de o escopo ser definido
- quem executa o trabalho no dia a dia, e se o cliente fala direto com essa pessoa
- o que está dentro e o que está fora do serviço, por escrito
- como a recomendação será entregue, e o que acontece depois da entrega
A última é a mais importante, porque recomendação sem plano de implantação vira documento, e documento não muda caixa.
Como começa o trabalho de uma consultoria tributária?
Começa por um levantamento que dimensiona o problema antes de propor solução. Sem essa etapa, escopo e valor são chute.
O que acontece no levantamento inicial
A primeira conversa serve para entender o contexto: o que está acontecendo, desde quando e o que já foi tentado. Não é o momento do detalhe técnico, é o momento de identificar onde dói.
Em seguida vem a análise documental, que confirma ou desmente a hipótese inicial. É comum a dor relatada e a causa encontrada não coincidirem.
O que a empresa precisa reunir
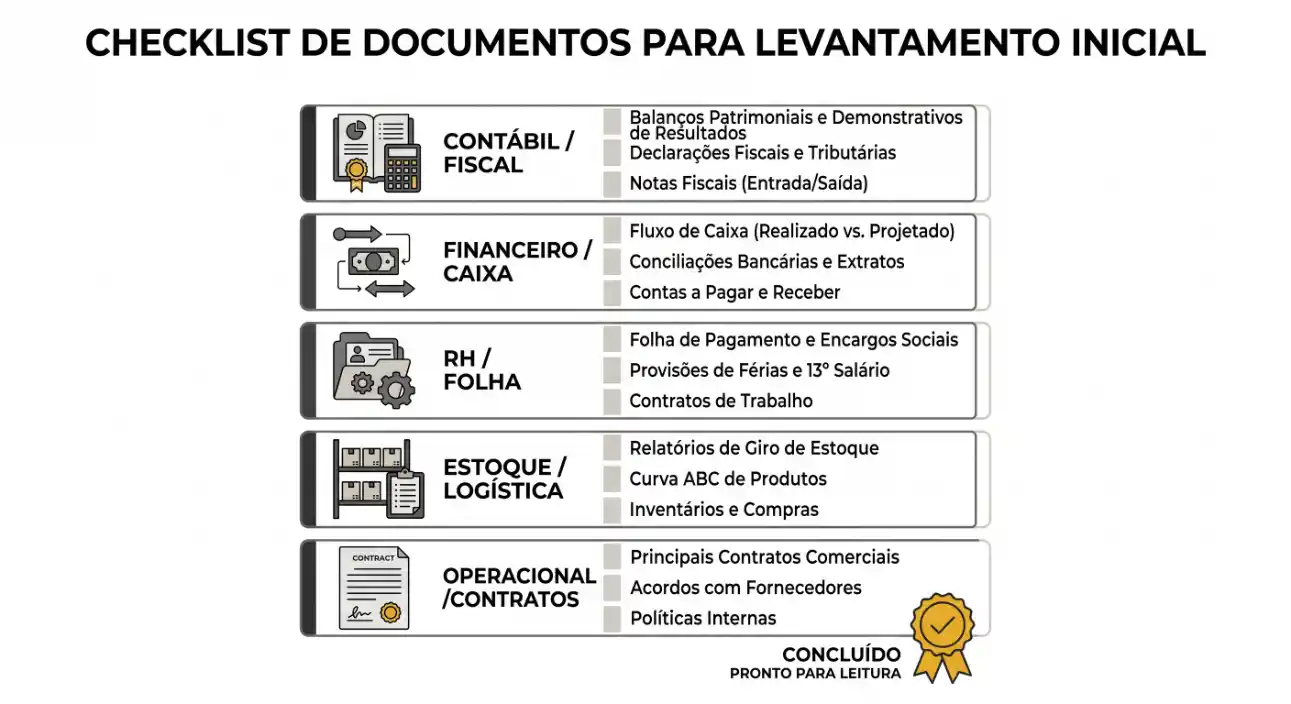
Quanto mais completo o material inicial, mais curto o diagnóstico. O levantamento costuma pedir:
- balancetes e demonstrações dos últimos exercícios
- apurações fiscais recentes e guias recolhidas
- contrato social atualizado e alterações posteriores
- relação de produtos ou serviços com a respectiva classificação fiscal
- extratos e posição de contas a pagar e a receber
Nem toda empresa tem tudo organizado, e isso não impede o início. A ausência de parte do material já é informação sobre os controles internos.
Como o escopo e o valor são definidos
Escopo e valor aparecem depois do levantamento, quando o tamanho do problema está claro. Uma revisão pontual de enquadramento e um acompanhamento contínuo de transição são trabalhos de natureza distinta.
Empresas que preferem começar pelo entendimento da própria situação podem descrever o cenário atual no formulário de diagnóstico e conduzir a conversa a partir dali.
Perguntas frequentes sobre consultoria tributária
O que faz uma consultoria tributária?
Uma consultoria tributária analisa como a carga fiscal de uma empresa se forma e orienta as decisões que decorrem dessa análise.
O trabalho abrange a revisão do enquadramento, a comparação entre a carga prevista na tabela e a carga que sai do caixa, a identificação de riscos de autuação e a preparação da empresa para mudanças na legislação.
A atuação é analítica e não operacional. A consultoria não escritura, não apura e não entrega obrigações acessórias, porque essas funções pertencem à contabilidade. Ela também não emite parecer jurídico nem representa a empresa em processo administrativo, o que cabe ao advogado tributarista.
O produto do trabalho é uma leitura com consequências claras: o que muda em cada cenário, quanto isso afeta o resultado e o caixa, e em que ordem as medidas devem ser tomadas.
Em empresas que passam por transição de regime ou por crescimento rápido, esse acompanhamento se estende por meses. Uma visão geral das frentes está na página de consultoria tributária e fiscal.
Qual a diferença entre consultoria tributária e contabilidade?
A contabilidade cumpre uma função regulada e obrigatória: escritura, apura os tributos devidos, entrega declarações e responde pela conformidade da empresa perante o fisco. É um trabalho de precisão e de prazo, com volume alto de obrigações que se repetem todo mês.
A consultoria tributária ocupa outro espaço. Ela parte do que a apuração produziu e pergunta se aquele resultado era o único possível dentro da lei. Compara regimes, projeta cenários, verifica classificação de produtos e mede o impacto de cada alternativa sobre a margem e sobre o caixa.
A confusão entre as duas gera cobranças injustas. Espera-se do contador uma análise comparativa que não está no contrato dele, e espera-se da consultoria uma execução de rotina que não é sua função. As duas funcionam melhor juntas, com papéis definidos por escrito.
Em empresas de pequeno e médio porte, essa separação costuma aparecer quando o faturamento cresce e o regime deixa de ser adequado sem que ninguém tenha sido contratado para perceber. Materiais relacionados a esse tema ficam reunidos no blog da FD Business.
Quanto custa uma consultoria tributária?
O valor varia conforme o porte da empresa, a complexidade da operação e o escopo do trabalho, e por isso não existe tabela única no mercado.
Uma revisão pontual de enquadramento em empresa com uma linha de produtos tem tamanho diferente de um acompanhamento contínuo em distribuidora com centenas de itens e vendas para vários estados.
Os fatores que mais pesam na formação do preço são o volume de documentos a analisar, a quantidade de regimes e estados envolvidos, o estado de organização dos controles internos e a duração prevista do acompanhamento.
Consultorias que apresentam valor antes de examinar a operação normalmente vendem pacote padronizado. O caminho mais confiável é o inverso: primeiro o levantamento dimensiona o problema, depois o escopo é definido, e só então o valor faz sentido para as duas partes.
Empresas que querem entender o próprio cenário antes de discutir proposta podem descrever a situação no formulário de diagnóstico inicial.
O que é planejamento tributário empresarial?
Planejamento tributário empresarial é a organização antecipada das decisões que afetam a carga fiscal, feita dentro dos limites da lei. Ele envolve a escolha do regime, a estruturação de operações, o aproveitamento correto de créditos e a avaliação de benefícios fiscais aplicáveis à atividade e ao estado onde a empresa opera.
A palavra central é antecipada. Planejamento acontece antes do fato gerador, ou seja, antes da operação que origina o tributo. Depois que a operação ocorreu, o espaço restante é de correção e de revisão, não de planejamento.
O planejamento se apoia na elisão fiscal, que é a redução de carga por meios lícitos, e se distingue da evasão, que é a supressão de tributo devido e configura infração. A fronteira entre as duas exige validação técnica antes de qualquer implementação.
Na prática, o planejamento é mais eficaz quando conversa com o caixa, porque decisão fiscal muda prazo de saída de dinheiro. Essa ligação aparece com clareza no trabalho de organização do caixa e dos indicadores.
O que é recuperação de créditos tributários?
Recuperação de créditos tributários é o processo de identificar valores recolhidos a mais ou indevidamente e buscar sua restituição ou compensação. Pode envolver erro de classificação de produto, aproveitamento não realizado de créditos, base de cálculo incorreta ou aplicação de teses discutidas nos tribunais.
O procedimento costuma exigir levantamento documental retroativo, revisão de apurações passadas e, em muitos casos, discussão administrativa ou judicial. Por essa razão, o trabalho é conduzido em geral por escritórios jurídicos ou por empresas especializadas em teses tributárias específicas.
É importante separar esse serviço da revisão da carga corrente. A revisão olha para a apuração de hoje e para o regime vigente, com efeito imediato sobre o que a empresa vai recolher nos próximos meses. A recuperação olha para trás e depende de prazos e de procedimentos próprios.
A FD Business Solutions não atua com recuperação de créditos. O trabalho tributário conduzido pela consultoria concentra-se na revisão de enquadramento e de carga efetiva e na preparação da empresa para a reforma.
Consultoria tributária serve para empresa do Simples Nacional?
Serve, e por motivos que costumam surpreender. O Simples Nacional unifica a arrecadação em uma guia única, o que reduz obrigações, mas não elimina decisões relevantes. Continua sendo necessário verificar se o regime ainda é o mais adequado ao porte, à margem e ao perfil de clientes da empresa.
Três situações tornam a análise mais útil em optantes do Simples:
- aproximação do limite de faturamento, que exige planejar a transição antes que ela aconteça de forma automática
- margem apertada, porque a alíquota incide sobre receita e não sobre lucro
- venda para outras empresas, em que a forma de transferir créditos ao cliente afeta a competitividade comercial
Há ainda o efeito da reforma do consumo sobre os optantes, que passam a ter escolhas novas quanto à forma de apuração e à transferência de créditos.
Empresas em crescimento acelerado se beneficiam mais dessa leitura, porque nelas o enquadramento envelhece rápido. O que era adequado com o faturamento de um ano raramente continua adequado dois anos depois, e a revisão do regime tributário evita a descoberta tardia.
Quando vale a pena mudar de regime tributário?
Vale quando a projeção mostra que o regime alternativo gera carga menor de forma sustentada, e não apenas em um mês isolado. A comparação precisa considerar ao menos doze meses à frente, com sazonalidade, mudança de mix e crescimento previsto.
Alguns gatilhos indicam que a conta merece ser refeita. Entre os mais frequentes estão a aproximação de faixas de faturamento, a queda de margem sem queda de receita, o início de vendas para outros estados, a mudança relevante no peso da folha de pagamento e o acúmulo de créditos não aproveitados.
Existe também uma restrição prática que muita empresa descobre tarde: a opção de regime tem janela definida em calendário. Quem identifica o problema fora do prazo convive com a carga inadequada por um exercício inteiro.
Por isso a análise costuma render mais quando feita com antecedência, e não durante o mês de decisão. A estrutura societária da empresa também influencia o resultado e pode precisar de ajuste no contrato social antes da mudança.
O primeiro passo é entender a carga que a empresa paga hoje
Regime, apuração e caixa são partes do mesmo problema, e olhar para um sem os outros produz decisão pela metade. Antes de mudar qualquer coisa, vale saber quanto a empresa perde de receita para tributo e por quê.
Empresas que querem começar por esse entendimento podem descrever o cenário atual no formulário de diagnóstico. A conversa parte do que está acontecendo, e o escopo do trabalho vem depois disso.