A reestruturação empresarial reorganiza dívida, operação e estrutura societária quando o modelo atual parou de se pagar.
A reestruturação empresarial reorganiza dívida, operação e estrutura societária quando o modelo atual parou de se pagar. Este guia mostra os sinais que aparecem antes da crise, os pilares do processo, como montar o plano e o que muda no caixa em cada etapa.
A reestruturação empresarial costuma começar tarde, quando o caixa já está apertado e a margem já encolheu. O atraso raramente vem de falta de informação. Vem da expectativa de que o mês seguinte resolva sozinho.
Reestruturar é reorganizar dívida, operação e estrutura societária para que a empresa volte a se pagar, e isso não depende de a empresa estar prestes a fechar.
Boa parte das reestruturações acontece em empresas que cresceram rápido e deixaram a estrutura para trás. Aqui tratamos dos sinais que antecedem a crise, dos três pilares do processo, do passo a passo do plano e do que muda no caixa enquanto ele acontece.
Quem lê os números cedo decide com mais espaço de manobra do que quem decide sob pressão de vencimento.
O que é reestruturação empresarial?
Reestruturação empresarial é o processo de reorganizar a operação, a dívida e a estrutura societária de uma empresa quando o modelo atual deixou de se sustentar. Não se trata de cortar custo por corte, e sim de identificar onde o dinheiro trava e mudar as decisões que criaram esse travamento.
O processo costuma envolver três frentes ao mesmo tempo: a financeira, que trata de caixa, dívida e margem; a operacional, que trata de processos, estoque e estrutura de custos; e a societária, que trata de contrato social, participação dos sócios e governança, a forma como as decisões são tomadas e registradas.
Uma reestruturação não é sinônimo de recuperação judicial. A recuperação judicial é um procedimento previsto em lei, conduzido pelo Judiciário, que uma parte pequena das empresas em dificuldade chega a acessar. A reestruturação é anterior a isso e, na maioria dos casos, evita esse caminho.
Ela começa com um levantamento do que a empresa é hoje, não do que ela era quando o modelo foi desenhado.
Quando a reestruturação empresarial deixa de ser opcional?
A reestruturação deixa de ser opcional quando a empresa passa a depender de dinheiro de terceiros para pagar a operação do dia a dia. Enquanto o caixa fecha com folga, o ajuste é estratégico. Quando o caixa só fecha com antecipação de recebíveis ou crédito novo, o ajuste virou urgência.
O mito de que reestruturar é sinal de pré-falência
Reestruturar não indica que a empresa está quebrando. Indica que a estrutura atual foi desenhada para um tamanho, um mix de produtos ou uma carga tributária que mudaram. Empresas que dobraram de faturamento em três anos costumam chegar à reestruturação com margem menor do que tinham antes de crescer.
O crescimento sem estrutura cria custos que ninguém contratou de forma consciente. Mais volume exige mais estoque, mais estoque exige mais capital parado, e capital parado exige crédito. A empresa cresce por fora e aperta por dentro. Nesse cenário, reestruturar é decisão de governança, não de socorro.
Quais sinais aparecem antes da crise ficar visível
Os sinais chegam meses antes do aperto de caixa e quase sempre passam despercebidos porque aparecem separados, em áreas diferentes, sem que alguém cruze os dados. Os mais recorrentes:
- Lucro no relatório e saldo baixo no banco no mesmo mês, sinal de descasamento entre o momento da venda e o momento do recebimento.
- Prazo de recebimento do cliente maior do que o prazo de pagamento ao fornecedor, sem que ninguém tenha aprovado essa mudança.
- Estoque crescendo em ritmo mais rápido do que a receita.
- Uso recorrente de antecipação de recebíveis para cobrir folha e tributos.
- Impostos pagos em atraso ou parcelados como prática, e não como exceção.
O cruzamento desses sinais é exatamente o que um diagnóstico empresarial revela antes de qualquer proposta de ajuste.
A diferença entre problema de caixa e problema de modelo
Problema de caixa é de prazo: a empresa ganha dinheiro, mas recebe depois de pagar. Problema de modelo é de conta: a empresa vende com margem que não cobre a estrutura. Os dois produzem o mesmo sintoma, saldo baixo no banco, e exigem tratamentos opostos.
Tratar problema de modelo com crédito adia o desfecho e aumenta o custo. Tratar problema de caixa com corte de custo enfraquece a operação sem resolver o descasamento. A primeira pergunta de qualquer reestruturação é essa, e ela se responde com número, não com impressão.
Quais são os pilares de uma reestruturação de empresas?
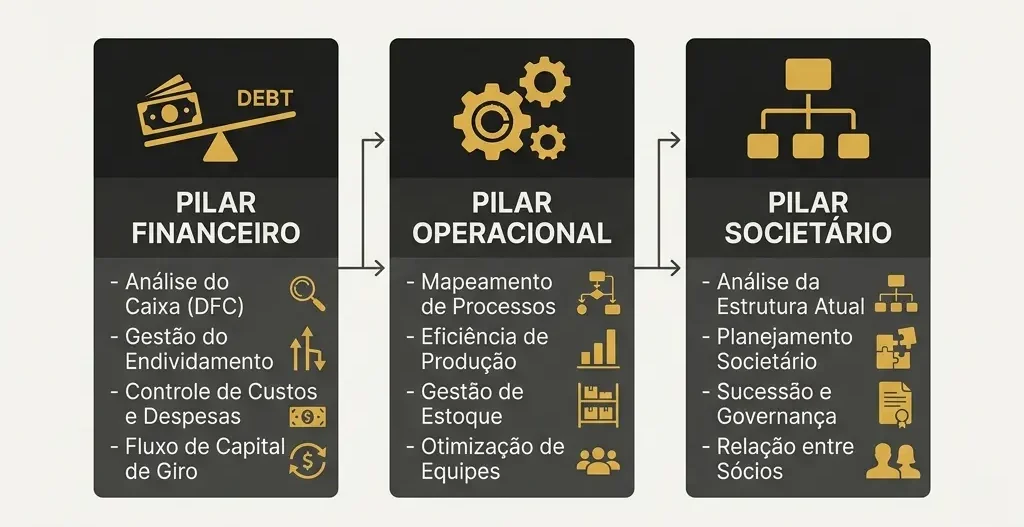
A reestruturação se apoia em três pilares que avançam juntos: financeiro, operacional e societário. Mexer em um só costuma devolver o problema pela porta dos fundos, porque as três dimensões se alimentam.
Reestruturação financeira
A frente financeira trata de três coisas: o custo da dívida, o prazo da dívida e a margem que sobra da operação. O ponto de partida é o levantamento completo do passivo, com taxa, prazo e garantia de cada contrato.
O custo do dinheiro no Brasil torna esse levantamento urgente. A taxa média de juros do crédito livre para pessoas jurídicas ficou em 25,3% ao ano em abril de 2026, segundo as estatísticas monetárias e de crédito do Banco Central. No mesmo mês, a inadimplência do crédito livre para empresas alcançou 3,6%.
Uma empresa que rola capital de giro, o dinheiro necessário para bancar a operação entre pagar e receber, a essa taxa tem um custo financeiro que consome margem antes de qualquer decisão comercial.
A frente financeira busca alongar prazo, reduzir custo e recompor margem, e é aí que entra a leitura dos indicadores financeiros que a rotina contábil sozinha não entrega.
Reestruturação operacional
A frente operacional trata do que a empresa faz todo dia e de quanto isso custa. Processos improvisados, compras mal dimensionadas e estrutura desenhada para um volume que não existe mais aparecem aqui.
Em distribuidoras e atacadistas, o ponto crítico costuma ser a relação entre compra e giro. O comprador negocia lote maior para conseguir condição melhor, o financeiro paga à vista, e o produto fica na prateleira por meses. O ganho na negociação vira custo no caixa.
Trabalhar o equilíbrio entre estoque e caixa devolve dinheiro que já está dentro da empresa.
Reestruturação societária e de governança
A frente societária trata de quem decide, de como as decisões são registradas e de como o resultado se distribui. Contrato social desatualizado, sócio que saiu de fato mas continua no papel e mistura entre conta da pessoa física e conta da empresa aparecem com frequência.
Esse pilar ganha peso quando a reestruturação envolve renegociação. Banco e fornecedor avaliam a estrutura antes de aceitar prazo novo. Um ajuste na estrutura societária que descreva a empresa real muda a conversa de mesa.
Como montar um plano de reestruturação empresarial?
O plano de reestruturação empresarial se monta em quatro movimentos: diagnóstico, estancamento, recomposição e monitoramento. A ordem importa. Cortar antes de medir costuma cortar o que sustenta a receita.
Diagnóstico, entender o tamanho real do problema
O diagnóstico levanta caixa, dívida, margem por produto ou canal, estoque e estrutura societária. Ele responde a três perguntas: quanto a empresa precisa por mês para operar, quanto ela gera de fato e qual a diferença entre esses dois números.
Sem essa base, qualquer plano vira aposta. O trabalho de reestruturação empresarial começa aqui porque a decisão sobre o que preservar depende de saber o que gera resultado.
As primeiras semanas, estancar a saída de caixa
Os primeiros movimentos não buscam lucro. Buscam previsibilidade. Isso significa colocar em pé um controle diário de entradas e saídas, suspender desembolsos que não sustentam a operação e mapear vencimentos das próximas doze semanas.
Muita empresa descobre nessa fase que não sabia o valor exato que precisava ter em conta na semana seguinte. Uma rotina financeira estruturada resolve essa cegueira antes que ela custe uma decisão errada.
A recomposição, devolver margem à operação
A recomposição trabalha preço, mix, custo e prazo ao mesmo tempo. Aqui entram a revisão de tabela, o corte de itens que ocupam estoque sem girar, a renegociação de contratos de dívida e a revisão do enquadramento tributário, quando a carga efetiva não corresponde ao regime escolhido.
Essa fase é a mais longa e a que mais gera resistência interna, porque mexe com acordos antigos. É também onde a empresa recupera fôlego real, já que margem recomposta reduz a necessidade de crédito no mês seguinte.
O monitoramento, saber se o plano está funcionando
Plano sem acompanhamento volta ao ponto de partida em poucos meses. O monitoramento define um conjunto curto de indicadores e uma frequência fixa de leitura: geração de caixa, prazo médio de recebimento, prazo médio de pagamento, giro de estoque e margem por canal.
Uma rotina de controladoria mantém essa leitura viva depois que a fase aguda passa. Sem ela, o desvio só aparece quando já virou problema de caixa outra vez.
O que muda no caixa durante a reestruturação?
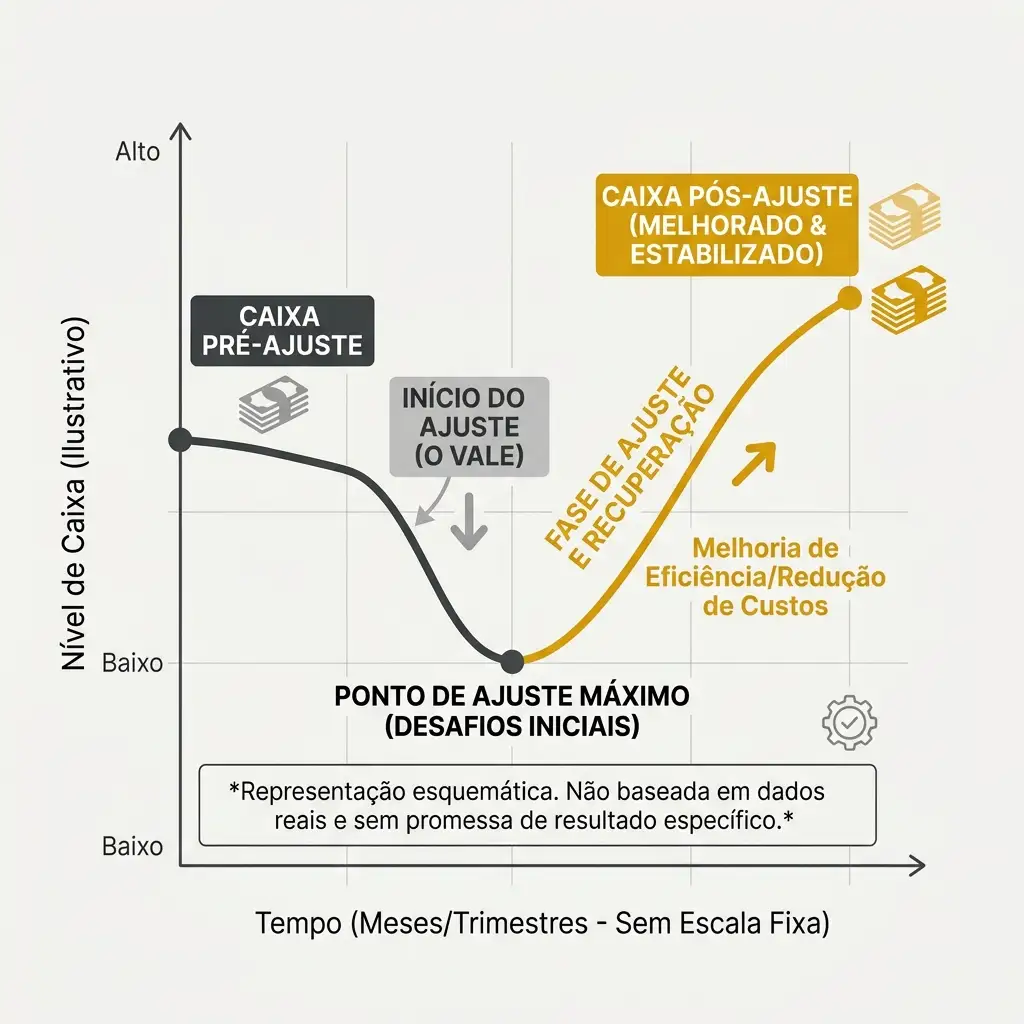
O caixa piora antes de melhorar em boa parte dos casos, porque renegociação, acerto de estoque e revisão de preço produzem efeito ao longo de meses, não de semanas. O plano precisa prever esse vale, sob pena de a empresa parar no meio.
Ciclo financeiro e capital de giro
O ciclo financeiro é o intervalo entre pagar o fornecedor e receber do cliente. Quanto maior esse intervalo, mais dinheiro a empresa precisa ter parado só para funcionar. Uma distribuidora que compra à vista, estoca por sessenta dias e vende em trinta trabalha com noventa dias de operação financiados por ela mesma.
Reduzir esse intervalo libera caixa sem vender nada a mais. Prazo negociado com fornecedor, giro mais rápido e política de crédito ajustada mexem no mesmo número. Esse é um dos pontos que uma consultoria financeira resolve antes de discutir crédito novo.
Trocar dívida curta por dívida longa
Empresa em aperto costuma acumular linhas de curto prazo e custo alto, como cheque especial e antecipação de recebíveis. A substituição por linhas de prazo maior reduz a pressão mensal, ainda que o custo total do contrato cresça.
O número que importa nessa conversa é a parcela mensal comparada à geração de caixa, não a taxa isolada. Trocar prazo por fôlego só faz sentido quando a operação, ajustada, passa a gerar o suficiente para sustentar a nova parcela.
Por que o estoque trava dinheiro que a empresa não vê?
Estoque é dinheiro em outra forma. Quando ele cresce mais rápido que a receita, a empresa está financiando produto parado com capital próprio ou com crédito, e o efeito aparece no caixa antes de aparecer no resultado.
Compra bem negociada e mal dimensionada
O desconto por volume é real, mas ele só se converte em ganho se o produto girar dentro do prazo de pagamento. Comprar seis meses de um item que gira em dois transforma desconto em custo financeiro.
Em mais de 30 anos acompanhando empresas de portes e setores diferentes, o padrão que mais se repete é esse: a decisão de compra é avaliada pela condição comercial obtida, nunca pelo efeito no caixa dos meses seguintes. Ninguém erra por má-fé. Erra porque as duas contas ficam em áreas diferentes e não se conversam.
O que a curva de giro mostra
Separar o estoque por velocidade de saída revela quanto capital está preso em itens de baixo giro. É comum que uma fração pequena dos códigos responda pela maior parte do valor parado, e essa fração raramente é a que a equipe comercial defende.
A partir daí, a decisão fica objetiva: liquidar, devolver, reduzir compra ou manter com justificativa. Sem esse mapa, o corte de estoque tende a atingir o item errado, aquele que sustenta o faturamento.
Quando o problema está na estrutura societária?
O problema é societário quando a empresa no papel não corresponde à empresa que opera. Isso trava crédito, dificulta renegociação, cria risco patrimonial para os sócios e atrapalha qualquer conversa de entrada de investidor.
Contrato social que não descreve mais a empresa
Objeto social defasado, capital registrado que não reflete a realidade e quadro societário com nomes que já não participam da gestão aparecem em boa parte das empresas que chegam à reestruturação. Cada um desses pontos vira exigência documental na hora de renegociar.
Mistura entre pessoa física e pessoa jurídica
Despesa pessoal paga pela empresa e conta da empresa abastecida por recurso do sócio distorcem o resultado e escondem o desempenho real da operação. Enquanto essa mistura existir, nenhum indicador de margem é confiável.
Separar as duas contabilidades costuma ser o primeiro ajuste, porque sem ele o diagnóstico mede um número que não existe. A separação também reduz exposição patrimonial em cenário de dívida.
Reestruturação empresarial e recuperação judicial são a mesma coisa?
Não. A reestruturação é um processo de gestão conduzido pela própria empresa, com ou sem apoio externo. A recuperação judicial é um procedimento legal, com pedido ao Judiciário, efeitos sobre credores e acompanhamento formal do plano.
O que a via judicial resolve e o que ela não resolve
A recuperação judicial suspende cobranças por um período e permite renegociar o passivo em bloco. Ela não corrige margem, não organiza estoque e não conserta processo. Empresa que entra sem resolver a operação tende a sair com o mesmo problema e dívida reorganizada.
Os números indicam que esse caminho é minoritário. Em abril de 2026, o Brasil registrou 60 pedidos de recuperação judicial, envolvendo 141 empresas, segundo o indicador de recuperações judiciais da Serasa Experian. No mês anterior tinham sido 82 processos e 184 empresas.
Por que tantas empresas chegam tarde
O contraste entre esses números e o tamanho do problema de crédito é grande. A inadimplência empresarial atingiu 8,9 milhões de CNPJs em março de 2026, com dívida média de R$ 23.992,97 por empresa, conforme o levantamento de inadimplência da Serasa Experian.
Entre o aperto de caixa e o pedido judicial existe uma faixa longa de empresas que poderiam se reorganizar antes, e não o fazem.
A demora tem explicação simples: enquanto o banco aprova a próxima operação, o problema parece administrável. O desfecho aparece nas estatísticas de longo prazo. Segundo o IBGE, em demografia das empresas, apenas 37,3% das empresas nascidas em 2017 seguiam ativas em 2022.
Qual o papel de uma consultoria em reestruturação empresarial?
O papel da consultoria é ler os números sem o vínculo emocional de quem construiu a operação e sustentar as decisões que a equipe interna adia. Não é assumir a gestão, e sim organizar a informação e o método para que a decisão aconteça com base sólida.
O viés de quem está dentro da operação
Quem construiu o processo tende a defendê-lo. Quem contratou a equipe tende a proteger a estrutura. Quem escolheu o fornecedor tende a justificar o prazo. Nada disso é falha de caráter, é consequência natural de estar dentro.
O olhar externo não é mais inteligente. É apenas menos comprometido com as escolhas anteriores, o que permite perguntar por que determinado custo existe sem que a pergunta soe como acusação.
Decisões difíceis e neutralidade
Reestruturação envolve escolhas que desagradam: encerrar linha de produto, rever contrato antigo, reduzir estrutura, mudar política de crédito. Essas decisões travam quando dependem de quem tem relação pessoal com cada uma delas.
A neutralidade técnica não elimina o custo humano da decisão. Ela apenas garante que a decisão seja tomada pelo critério certo, o efeito no resultado, e não pelo tempo de casa de um acordo.
O que esperar de quem conduz o processo
Um trabalho sério começa por levantamento e só depois apresenta escopo. Esperar proposta fechada antes do diagnóstico é esperar preço sem problema definido. Vale observar também se quem apresenta o plano é quem vai acompanhar a execução, porque plano entregue e abandonado é o desfecho mais comum de consultoria mal contratada.
Na FD Business Solutions, o mesmo profissional que faz a leitura acompanha a implantação, e é assim que descrevemos como conduzimos o acompanhamento quando o caso exige presença contínua.
Quanto tempo leva uma reestruturação empresarial?
Depende do que precisa mudar. A fase de estancamento de caixa costuma ocupar as primeiras semanas, a recomposição de margem se estende por meses e os ajustes societários seguem prazo próprio, ligado a registros e a terceiros.
O que mais influencia o cronograma não é o tamanho da empresa, e sim a qualidade da informação disponível no início. Empresa com controle organizado encurta o diagnóstico.
Empresa que precisa reconstruir dados de estoque e de contas a receber gasta semanas só para chegar ao ponto de partida, e é por isso que o levantamento inicial define o ritmo de tudo que vem depois.
Vale registrar uma tensão real do processo: quanto mais apertado o caixa, menor o tempo disponível para diagnosticar, e maior o risco de decidir com informação incompleta. Reestruturações iniciadas cedo são mais lentas no papel e custam menos em consequência.
Perguntas frequentes sobre reestruturação empresarial
Quanto custa uma reestruturação empresarial?
Não existe valor de tabela para reestruturação empresarial, porque o escopo muda conforme o que precisa ser reorganizado. Um trabalho concentrado na frente financeira, com levantamento de passivo e renegociação, tem dimensão diferente de um processo que envolve operação, estoque e mudança societária ao mesmo tempo. Os fatores que mais pesam na formação do escopo costumam ser o porte da empresa, o número de unidades ou filiais, a quantidade de credores envolvidos, a qualidade dos controles internos existentes e o tempo de acompanhamento contratado. Por isso o valor só aparece depois do diagnóstico: sem saber o tamanho do problema, qualquer número seria chute. Modelos de contratação variam entre projeto com prazo definido, acompanhamento mensal e formatos mistos, em que a fase inicial é mais intensa e o acompanhamento posterior é mais leve. A comparação entre propostas fica mais objetiva quando o critério é o que cada uma entrega e quem executa, e não apenas o preço final. O raciocínio sobre formação de preço em trabalhos desse tipo está detalhado em quanto custa uma consultoria empresarial.
Quais são as etapas de um plano de reestruturação empresarial?
Um plano de reestruturação empresarial costuma seguir quatro etapas encadeadas. A primeira é o diagnóstico, que levanta caixa, passivo, margem por produto ou canal, estoque e estrutura societária, com o objetivo de medir a diferença entre o que a operação gera e o que ela consome. A segunda é o estancamento, focada em previsibilidade de curto prazo: controle diário de entradas e saídas, mapa de vencimentos das próximas semanas e suspensão de desembolsos que não sustentam a atividade. A terceira é a recomposição, que trabalha preço, mix de produtos, custo, prazo e enquadramento tributário para devolver margem à operação. A quarta é o monitoramento, com um conjunto curto de indicadores lidos em frequência fixa, para identificar desvio antes que ele vire aperto de caixa. As etapas não são estanques. Ajustes societários, por exemplo, podem correr em paralelo porque dependem de prazos externos. A descrição completa desse tipo de trabalho está no serviço de reestruturação empresarial.
Qual a diferença entre reestruturação empresarial e recuperação judicial?
Reestruturação empresarial é um processo de gestão conduzido pela própria empresa, que pode acontecer a qualquer momento e não exige autorização de ninguém. Recuperação judicial é um procedimento previsto em lei, com pedido formal ao Judiciário, efeitos jurídicos sobre os credores e acompanhamento do plano por um administrador nomeado. As duas situações tratam de dívida, mas partem de pontos diferentes. A reestruturação atua sobre as causas: margem, prazo, estoque, estrutura de custo e organização societária. A recuperação judicial atua sobre o passivo já acumulado, suspendendo cobranças por um período e permitindo renegociação em bloco. Uma não substitui a outra. Empresa que entra em recuperação judicial sem corrigir a operação tende a sair com dívida reorganizada e o mesmo problema de geração de caixa. Na prática, a reestruturação bem conduzida costuma ser o caminho que evita o pedido judicial, porque age enquanto ainda existe margem de negociação com credores. O ponto de partida dos dois caminhos é o mesmo, e ele está descrito em o diagnóstico empresarial e no que ele mede.
Quanto tempo leva uma reestruturação empresarial?
O prazo varia conforme o que precisa mudar e conforme a qualidade da informação disponível no início. A fase de estancamento de caixa, que organiza controle diário e mapeia vencimentos, costuma ocupar as primeiras semanas. A recomposição de margem, que envolve preço, mix, custo e renegociação de contratos, se estende por meses, porque depende de negociação com terceiros e de resposta do mercado. Ajustes societários seguem prazo próprio, ligado a registros públicos e a acordos entre sócios. O fator que mais influencia o cronograma não é o porte da empresa. É o estado dos controles internos. Uma empresa com dados confiáveis de estoque, contas a receber e margem chega ao plano em poucas semanas. Uma empresa que precisa reconstruir essas informações gasta tempo considerável apenas para estabelecer o ponto de partida. Vale considerar também que o caixa tende a piorar antes de melhorar, e o cronograma precisa prever esse período. As etapas do levantamento são o que define o ritmo das fases seguintes.
O que é turnaround de empresas?
Turnaround é o termo usado no mercado para descrever a reversão de um cenário de perda em um cenário de resultado positivo, geralmente em prazo curto e sob pressão de caixa. Na prática, é uma reestruturação com urgência maior e margem de erro menor. A diferença entre os dois termos é de intensidade, não de natureza. Uma reestruturação preventiva acontece com a empresa ainda gerando caixa, o que permite testar ajustes e corrigir rota. Um turnaround acontece quando a operação já consome mais do que gera, e as decisões precisam ser tomadas com informação parcial. As frentes de trabalho são as mesmas: caixa, dívida, margem, operação, estoque e estrutura societária. O que muda é a sequência e o peso de cada uma. Em turnaround, a prioridade absoluta das primeiras semanas é interromper a saída de caixa, mesmo que isso signifique adiar decisões estruturais importantes. O conteúdo sobre o que uma consultoria financeira resolve detalha as frentes envolvidas nesse tipo de situação.
Pequenos negócios também passam por reestruturação empresarial?
Sim, e com frequência maior do que as estatísticas de recuperação judicial sugerem. Os pequenos negócios somam cerca de 24 milhões de empresas ativas e representam 95% do total de empresas no país, segundo dados da Agência Sebrae de Notícias. Em empresas desse porte, a reestruturação costuma ter escopo mais concentrado: organização do caixa, revisão de preço, ajuste de estoque e separação entre conta da pessoa física e conta da empresa. A estrutura societária entra quando o contrato social não descreve mais a realidade ou quando há sócio que saiu da operação e permanece no papel. A diferença em relação a empresas maiores está no tempo de reação, que tende a ser mais curto, e na dependência de poucas pessoas para executar as mudanças. O ponto crítico é o mesmo em qualquer porte: sem controle confiável de números, o ajuste vira tentativa. O contexto geral desse tipo de trabalho aparece em o que é consultoria empresarial.
Qual a diferença entre reestruturação financeira e reestruturação operacional?
A reestruturação financeira trata do dinheiro: composição da dívida, custo e prazo de cada contrato, necessidade de capital de giro, política de crédito a clientes e recomposição de margem. Ela responde à pergunta sobre como a empresa financia a própria operação e a que custo. A reestruturação operacional trata do funcionamento: processos, produtividade, estrutura de pessoal, compras, logística e estoque. Ela responde à pergunta sobre o que a empresa faz todo dia e quanto isso consome. As duas se comunicam o tempo inteiro. Compra mal dimensionada é decisão operacional que vira custo financeiro, porque estoque parado precisa ser financiado. Prazo de recebimento longo é decisão comercial que aparece como necessidade de crédito. Por isso separar as frentes serve para organizar o trabalho, nunca para tratá-las de forma isolada. Um plano que corrige a dívida sem corrigir o giro devolve o problema em poucos meses. A relação entre esses dois lados fica evidente na análise da relação entre estoque e caixa.
O primeiro passo é medir o tamanho real do problema
Reestruturar não é cortar. É entender onde o dinheiro trava e mudar as decisões que criaram esse travamento, com prazo e critério definidos. O ajuste feito cedo custa menos e preserva mais opções do que o ajuste feito sob pressão de vencimento.