O pedido do Simples Nacional indeferido é a negativa formal de ingresso no regime, emitida quando um ente federativo encontra pendência impeditiva na análise.
Ter o pedido do Simples Nacional indeferido não significa que a empresa está fora do regime em definitivo. Existe prazo para regularizar pendências, existe contestação por ente federativo e existe caminho alternativo caso nada disso funcione.
Quando o pedido do Simples Nacional é indeferido, a empresa não perdeu o ano fiscal. Ela recebeu um aviso técnico de que algum ente federativo encontrou pendência em nome dela no momento da análise.
O indeferimento é quase sempre reversível dentro do prazo, e a maior parte dos casos nasce de débito em aberto, não de impedimento permanente. O problema é que o empresário descobre isso no pior momento, com o caixa já apertado e sem saber onde consultar o motivo da negativa.
Nos próximos blocos explicamos como ler o Termo de Indeferimento, quais prazos correm contra você, como regularizar e o que fazer se o recurso não prosperar.
O que significa ter o pedido do Simples Nacional indeferido?
O indeferimento é a negativa formal do pedido de ingresso no Simples Nacional, emitida porque a União, um Estado, o Distrito Federal ou um Município identificou pendência impeditiva em nome da empresa durante a análise. Não é penalidade nem acusação de irregularidade grave: é o resultado de uma verificação automática cruzada entre os entes.
A consequência prática é direta. Se o indeferimento não for revertido no prazo, a empresa inicia o ano-calendário em outro regime de tributação, normalmente o Lucro Presumido, que apura tributos sobre uma margem fixada em lei e tende a cobrar mais de quem tem folha enxuta e margem apertada.
A negativa chega acompanhada de um documento que diz exatamente o que está travando: o Termo de Indeferimento. E cada ente que apontou irregularidade emite o seu próprio termo, com motivo e prazo próprios.
Qual a diferença entre indeferimento, exclusão e desenquadramento?
Os três termos aparecem juntos nas buscas e descrevem situações diferentes. Confundi-los faz o empresário procurar o procedimento errado e perder prazo.
- Indeferimento é a negativa de um pedido de entrada. A empresa queria ingressar no Simples Nacional e não conseguiu, então permanece no regime em que já estava.
- Exclusão atinge quem já é optante. A empresa estava dentro do Simples Nacional e é retirada, por débito, por ultrapassar o limite de receita ou por exercer atividade vedada.
- Desenquadramento é o termo usado com mais frequência para a saída do Simei, o regime do microempreendedor individual, ou para a mudança de faixa dentro do próprio Simples.
A diferença importa porque o procedimento de defesa muda. Contra o indeferimento cabe contestação do pedido de opção. Contra a exclusão cabe impugnação do Termo de Exclusão, com fundamento e prazo distintos.
Quais motivos mais barram a entrada no Simples Nacional?
Na prática, cinco grupos de pendência concentram a maioria dos indeferimentos:
- Débitos tributários ou previdenciários com a Receita Federal, com o Estado ou com o Município, sem pagamento, sem parcelamento ativo e sem decisão que suspenda a cobrança.
- CNAE impeditivo, quando a atividade registrada no cadastro está na lista de vedações do regime, ainda que a empresa não a exerça de fato.
- Pendência cadastral, como endereço divergente, inscrição estadual ou municipal irregular, quadro de sócios desatualizado no contrato social.
- Estrutura societária vedada, como participação de pessoa jurídica no capital, sócio com participação em outra empresa que estoure o limite conjunto de receita, ou filial no exterior.
- Obrigações acessórias em atraso, como declarações não entregues, que geram débito presumido e aparecem na verificação.
O primeiro grupo é o mais comum e também o mais contornável. Os dois últimos costumam exigir uma revisão do enquadramento tributário antes da próxima janela de opção, porque não se resolvem com pagamento.
Quantas empresas são barradas e o que isso revela sobre a causa?
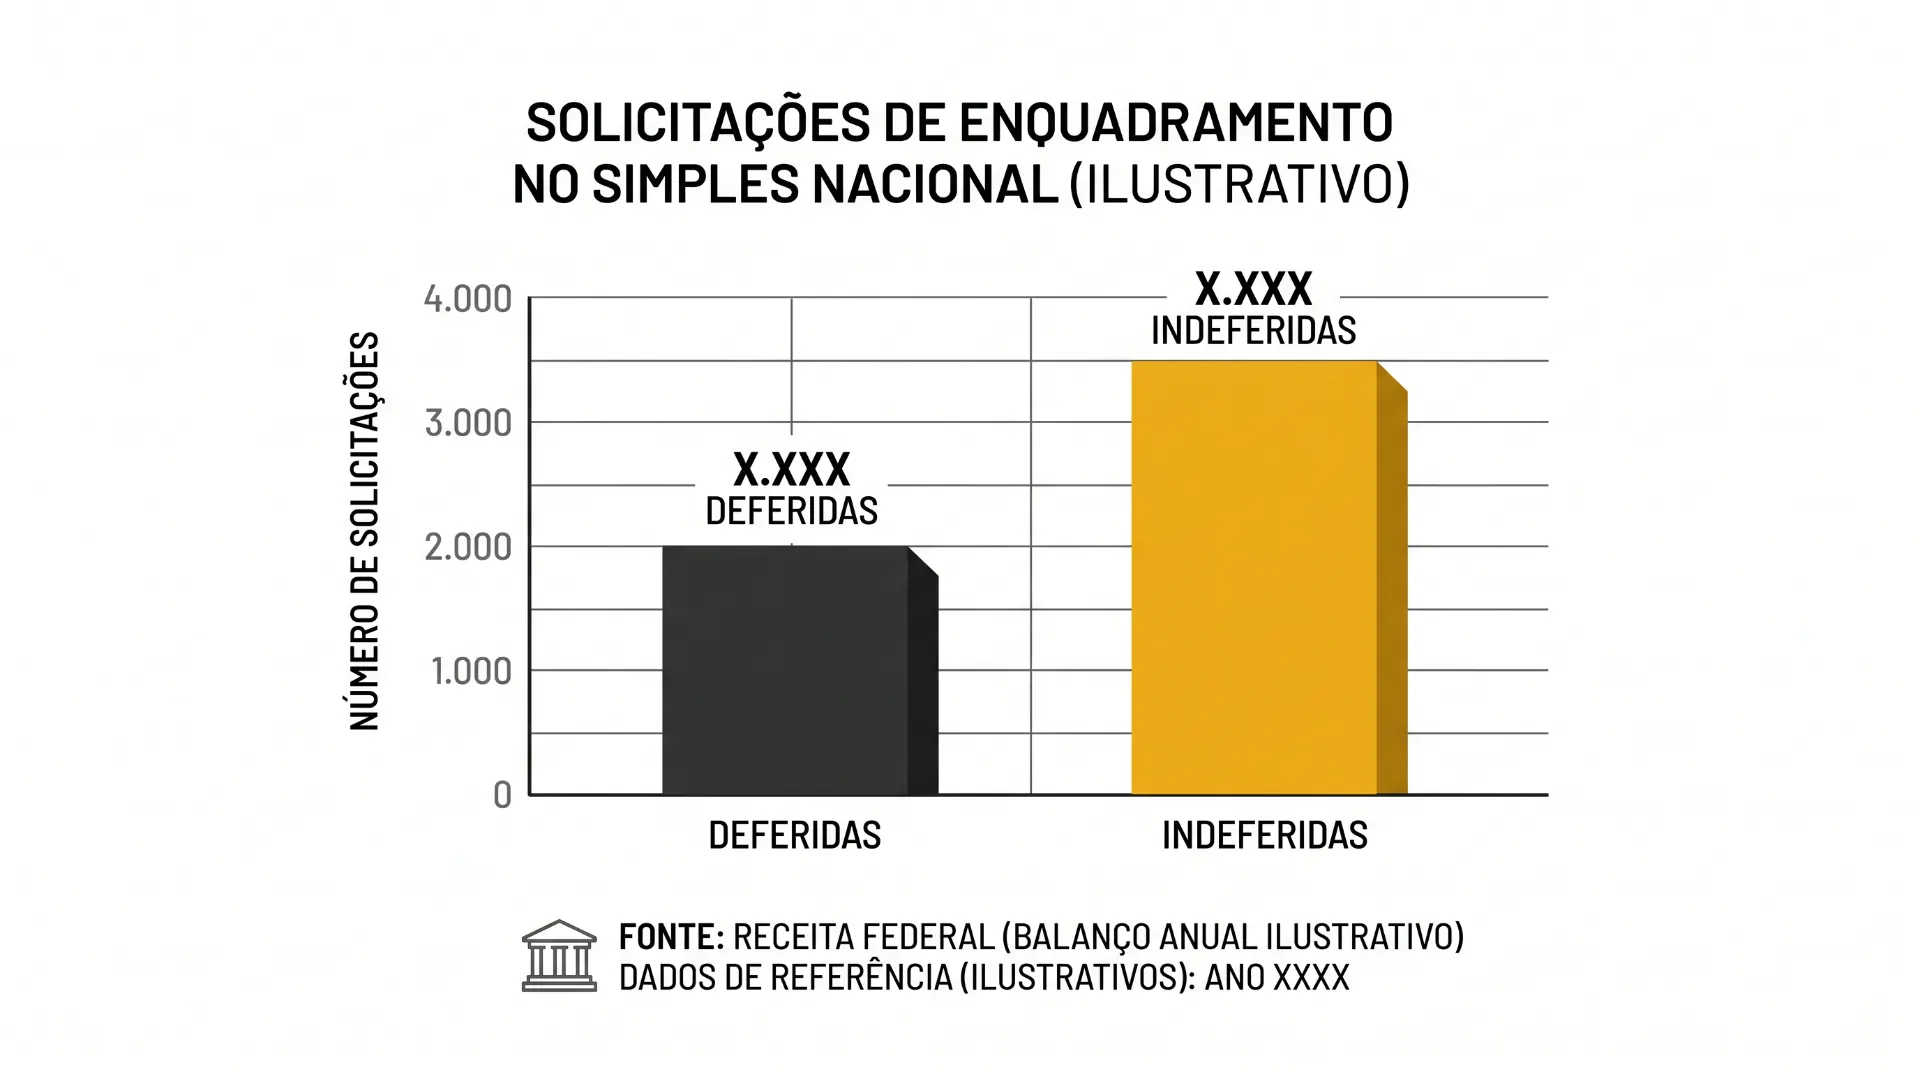
A maioria dos pedidos é negada na primeira análise. No balanço divulgado em 30 de setembro de 2026, das 392.117 solicitações de opção pelo Simples Nacional registradas, 145.516 foram deferidas e 246.601 indeferidas, segundo o balanço de solicitações de opção pelo Simples Nacional publicado pela Receita Federal.
Cerca de dois terços dos pedidos foram barrados em uma primeira passagem. O número assusta menos quando se entende o que ele mede: a verificação roda antes de a empresa ter tido chance de regularizar, e o próprio órgão registra que esses pedidos seguem dentro do prazo legal de regularização.
O que o volume de indeferimentos diz sobre o endividamento
O que está por trás desse volume é endividamento difuso. O indicador de inadimplência das empresas da Serasa Experian apontou 9,2 milhões de CNPJs inadimplentes em julho de 2026, com R$ 238,6 bilhões em dívidas.
Micro e pequenos negócios respondiam por 8,7 milhões desses CNPJs e por R$ 206 bilhões do total. A média era de 6,9 dívidas em aberto por empresa.
Em mais de 30 anos acompanhando empresas de portes e setores diferentes, uma coisa se repete nesse ponto: o indeferimento raramente é o problema. Ele é o primeiro lugar onde o problema fica visível.
Uma empresa com quase sete dívidas espalhadas entre três entes federativos, bancos e fornecedores não tem uma pendência fiscal. Ela tem um descasamento entre o que entra e o que sai, e o fisco foi apenas o primeiro credor a dizer isso em voz alta.
É por isso que tratamos o indeferimento como sintoma. Pagar a guia resolve a negativa deste ano. Entender por que a guia ficou em aberto é o que um levantamento revela e é o que evita a repetição na janela seguinte.
O que fazer com o pedido do Simples Nacional indeferido?
A sequência é sempre a mesma: ler o termo, decidir entre regularizar ou contestar, e executar dentro do prazo. Quem inverte a ordem e contesta antes de ler o motivo costuma perder tempo e prazo ao mesmo tempo.
Como acessar e ler o Termo de Indeferimento
O Termo de Indeferimento é o documento que informa qual ente barrou o pedido e por qual motivo. Sem ele, qualquer providência é chute.
No caso da Receita Federal, a comunicação ocorre pelo Domicílio Tributário Eletrônico do Simples Nacional, o DTE-SN, que é a caixa de mensagens oficial do contribuinte dentro do Portal do Simples Nacional. A ciência se dá no momento do indeferimento, conforme o roteiro oficial da opção pelo Simples Nacional publicado pelo órgão.
Quando mais de um ente aponta irregularidade, são emitidos tantos termos quantos forem os entes. Esse detalhe derruba muita empresa. O empresário resolve a pendência federal, comemora, e descobre em dezembro que o Município também havia emitido um termo que ninguém leu.
Ao abrir o termo, três informações importam: o ente emissor, o motivo codificado da pendência e o prazo indicado no próprio documento. Anote os três antes de qualquer outra coisa.
O que reunir antes de decidir entre regularizar e contestar
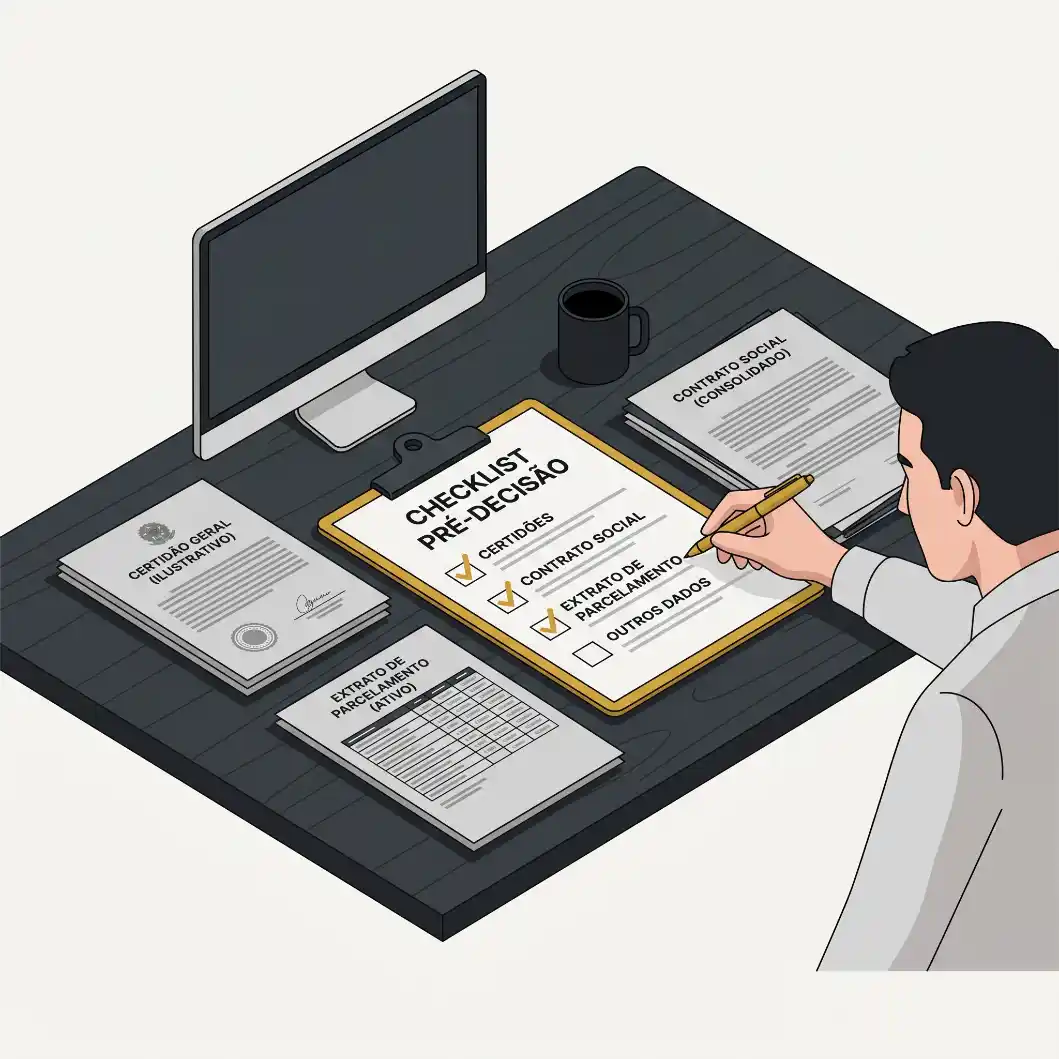
A decisão depende de informação que raramente está organizada no momento da negativa. Antes de escolher o caminho, a empresa precisa ter em mãos um conjunto mínimo de documentos.
- Todos os Termos de Indeferimento emitidos, não apenas o federal, consultados nas caixas eletrônicas e nos portais de cada ente.
- Certidões de débitos nos três níveis de governo, que mostram o que o fisco enxerga, em vez do que o controle interno registra.
- Extratos de parcelamentos ativos, com comprovação de parcelas em dia, porque atraso rescinde o acordo e reabre a pendência.
- Cartão CNPJ e contrato social atualizados, para conferir CNAE, endereço, quadro de sócios e objeto social.
- Projeção de caixa dos próximos seis meses, que é o que diz se a empresa suporta pagar ou parcelar agora.
Esse conjunto é o que permite comparar cenários em vez de reagir ao susto. É o mesmo material que pedimos no levantamento que antecede a decisão, porque sem ele qualquer recomendação seria palpite.
Como regularizar as pendências dentro do prazo
Regularizar é o caminho mais curto e, na maior parte dos casos, o mais rápido. Quando a pendência é débito, pagar à vista ou formalizar parcelamento normalmente faz o sistema deferir o pedido em um dos processamentos seguintes, sem necessidade de nova solicitação.
Há um prazo fixado para isso, e ele é independente da data em que cada empresa recebeu a negativa. Para o ano-calendário de 2027, a Receita Federal informou que a regularização de pendências impeditivas vai até 30 de outubro de 2026.
Esse prazo se aplica também a quem pediu a opção no início da janela, conforme a orientação sobre os novos prazos do Simples Nacional para 2027.
Aqui entra uma decisão que não é burocrática, é financeira. Parcelar um débito para destravar o regime melhora a carga tributária do ano seguinte e piora o caixa dos próximos meses. Fazer essa conta antes de assinar o parcelamento exige ler o caixa antes de parcelar, não apenas emitir a guia.
Como apresentar a contestação ao ente que indeferiu
Quando a empresa entende que a pendência não existe ou já estava resolvida, o caminho é contestar. E a contestação não vai para um balcão único: ela é dirigida ao ente que apontou a irregularidade, conforme as instruções do respectivo termo.
Na prática, isso significa que um indeferimento com três termos pode gerar três processos administrativos distintos, em três órgãos diferentes, com três prazos diferentes. É o ponto em que mais se perde prazo por desorganização, e não por falta de razão.
A peça é simples em forma e exigente em conteúdo: identificação da empresa, cópia do termo, comprovação da representação legal e, principalmente, a prova documental de que a pendência não subsiste.
Certidão, comprovante de pagamento, extrato de parcelamento ativo, decisão que suspendeu a exigibilidade. Argumento sem documento não reverte indeferimento.
Quais prazos valem para contestar o indeferimento?
O prazo não é único e não vem da lei federal isolada: cada ente aplica a própria legislação e informa o prazo no termo que emitiu. Ignorar essa pluralidade é o erro mais frequente nesse procedimento.
Por que o prazo da Receita Federal não é o mesmo do Estado e do Município
Para o Termo de Indeferimento emitido pela Receita Federal, o roteiro oficial da opção para 2027 indica prazo de até 20 dias úteis contados da ciência. Para os demais entes, o prazo é o que estiver fixado em cada termo, segundo a legislação de cada Estado, Distrito Federal ou Município.
Isso produz situações desconfortáveis. Uma empresa pode ter um prazo estadual contado da publicação de edital em Diário Oficial, e não da leitura de uma mensagem eletrônica. Quem espera o aviso chegar por e-mail perde a contagem.
A regra operacional que adotamos é conservadora: considere sempre o prazo mais curto entre os termos recebidos e trabalhe com margem de alguns dias. Prazo administrativo perdido raramente se recupera por boa-fé.
O que acontece se o prazo de contestação passar
Perdido o prazo, a negativa se consolida para aquele ano-calendário e o processo administrativo se encerra sem análise de mérito. A empresa não é notificada de novo, não recebe segunda chance e começa o ano no regime anterior.
Dois efeitos costumam pegar o empresário de surpresa. O primeiro é tributário: a apuração passa a seguir outro regime desde o primeiro dia do ano, o que muda alíquotas, bases de cálculo e obrigações acessórias de uma vez.
O segundo é de preço. Quem vendeu com preço calculado sobre a carga do Simples e passa a apurar pelo Lucro Presumido descobre a diferença na margem, não no boleto de imposto. A conta aparece tarde e aparece no lucro.
Ainda assim, nada disso impede uma nova solicitação na janela seguinte. O que se perde é o ano, não o direito. E o ano perdido tem uso: é tempo para zerar pendências, ajustar cadastro e chegar na próxima análise sem nada em aberto.
O que muda agora que a opção saiu de janeiro
Durante anos, o pedido de ingresso no Simples Nacional era feito em janeiro, e o indeferimento chegava em fevereiro, com a empresa já operando. Com a adequação do regime à reforma tributária do consumo, a janela de opção passou a ocorrer antes do início do ano-calendário.
Para 2027, a solicitação foi aberta em setembro de 2026 e, após prorrogação, encerrou-se em 15 de outubro de 2026, com efeitos a partir de 1º de janeiro de 2027. A opção pelo Simei, destinada ao microempreendedor individual, seguiu em janeiro.
A mudança tem um lado favorável que pouca gente usa. Quem recebe o indeferimento em outubro ainda tem o quarto trimestre inteiro para regularizar e para planejar o ano. Antes, a negativa chegava com o ano já rodando.
Confirme sempre a janela vigente na fonte oficial, porque o calendário mudou recentemente e pode ser ajustado de novo.
O recurso foi negado ou o prazo passou. Qual é o plano B?
Se a reversão não acontece, a empresa começa o ano em outro regime, e a tarefa deixa de ser jurídica e passa a ser de gestão. O objetivo muda: não é mais entrar no Simples, é atravessar o ano sem destruir o caixa e entrar na janela seguinte em condições de ser deferida.
Como operar no Lucro Presumido sem estourar o caixa
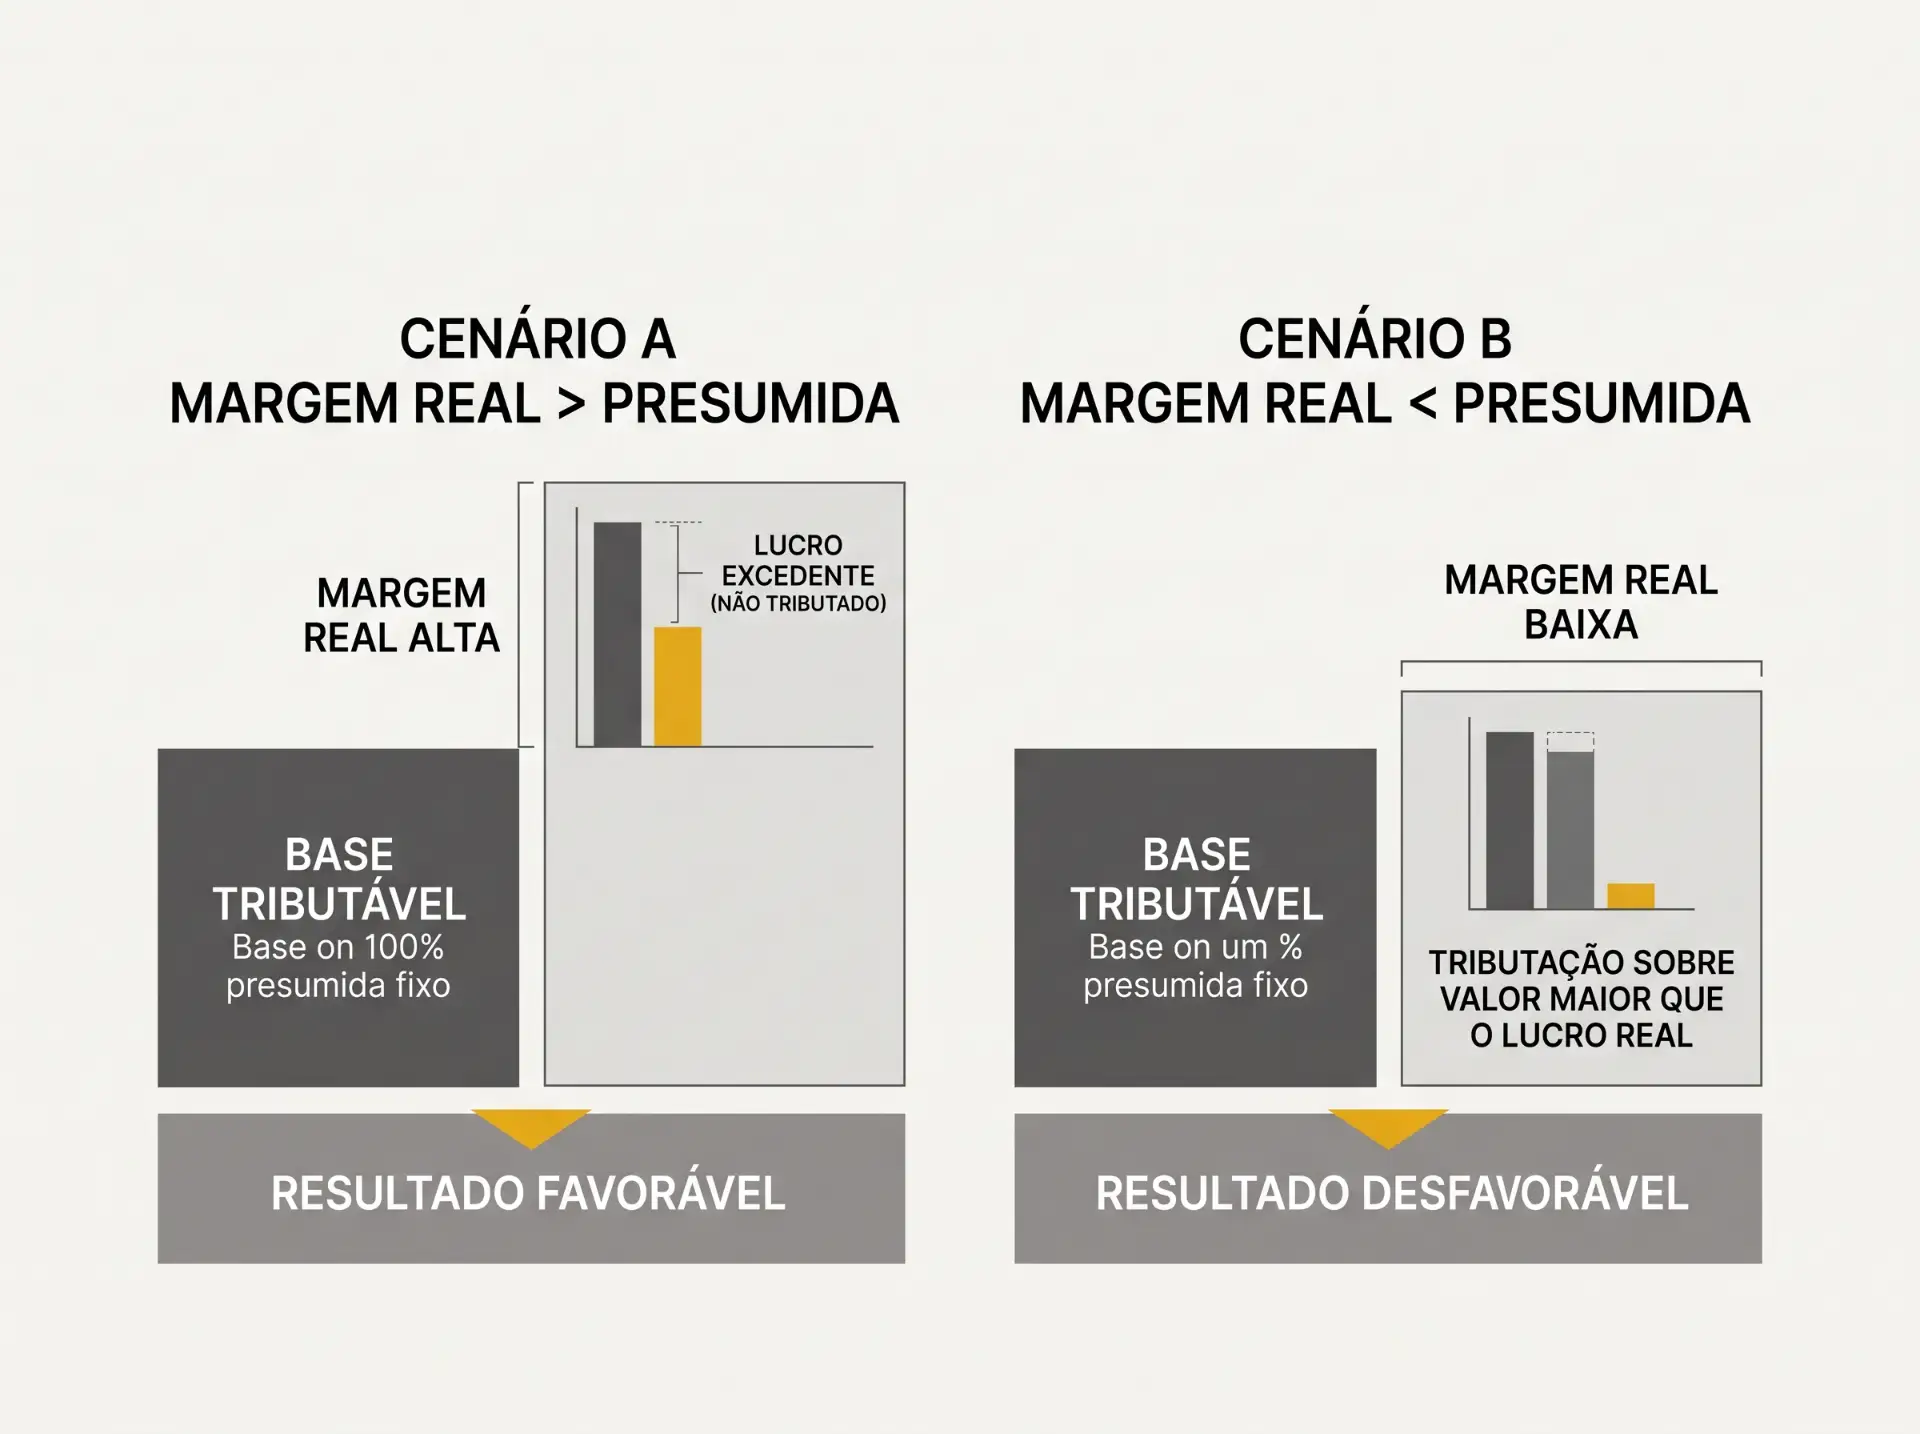
O Lucro Presumido é o regime em que o imposto de renda e a contribuição social incidem sobre uma margem de lucro presumida por lei, e não sobre o lucro efetivamente apurado. Para quem tem margem real abaixo da presumida, a conta sai pior. Para quem tem margem real acima, pode até sair melhor.
Três ajustes concentram o resultado nesse cenário:
- Revisão de preço por linha de produto ou serviço, porque a carga passa a incidir sobre faturamento e margem de forma diferente, e preço antigo com regime novo vira prejuízo silencioso.
- Recomposição do capital de giro, que é o dinheiro necessário para financiar o intervalo entre pagar o fornecedor e receber do cliente, já que a saída de tributos muda de ritmo.
- Aproveitamento de créditos e deduções que o Simples Nacional não permitia e que no regime novo passam a existir, com registro contábil adequado para sustentar cada um.
Nada disso é automático e nada disso substitui a análise do caso concreto com seu contador. É aqui que o trabalho de uma consultoria tributária se separa do cumprimento de obrigação: alguém precisa calcular a carga efetiva nos dois cenários antes de a empresa descobrir a diferença no extrato.
Como preparar a empresa para a próxima janela de opção
Perder um ano-calendário é ruim. Perder dois seguidos pelo mesmo motivo é escolha. A preparação começa no mês seguinte ao indeferimento, não no mês anterior à nova janela.
O roteiro que usamos é curto e chato, nesta ordem: mapear todos os débitos nos três níveis de governo, não apenas o que apareceu no termo; ajustar cadastro, inscrições e CNAE; manter parcelamentos rigorosamente em dia.
A última etapa é a mais negligenciada: emitir certidões de tempos em tempos para conferir o que o fisco vê, em vez de confiar no controle interno. Divergência entre os dois é regra, não exceção.
Quando o impedimento é estrutural, como sócio pessoa jurídica no quadro ou atividade vedada no objeto social, o ajuste é societário e demora. Esse é um caso em que reorganizar dívida e operação e revisar a estrutura precisam andar juntos, com meses de antecedência.
Onde a consultoria tributária entra nesse processo?
A consultoria não substitui o contador: ela decide o que fazer com a informação que o contador produz. A escrituração diz quanto a empresa deve. A leitura diz se vale mais pagar, parcelar, contestar ou mudar de regime, e qual dessas opções o caixa suporta.
O que a leitura dos números acrescenta à escrituração
No caso do indeferimento, o trabalho tem três camadas. A primeira é diagnóstica: descobrir todos os termos, todos os entes e todas as pendências reais, inclusive as que ainda não apareceram.
A segunda é de decisão: comparar carga efetiva e impacto no caixa entre regularizar agora e operar um ano no Lucro Presumido. A terceira é de execução acompanhada, para que parcelamento, cadastro e prazos não voltem a travar o pedido seguinte.
Não entregamos planilha. Entregamos leitura. A diferença fica clara no momento em que alguém precisa dizer, com número na mão, se o parcelamento que destrava o regime cabe no fluxo dos próximos seis meses.
Por que o acompanhamento contínuo evita o indeferimento repetido
Indeferimento costuma ser reincidente. A empresa regulariza o débito às pressas, entra no regime, perde o controle das parcelas e volta a ser barrada dois anos depois pelo mesmo motivo.
A consultoria resolve o problema pontual. A assessoria é o acompanhamento que mantém a empresa em condição de passar na próxima verificação, com rotina de certidões, controle de parcelamentos e revisão periódica do cadastro.
Essa distinção entre o trabalho de diagnóstico e o acompanhamento que vem depois está detalhada na nossa forma de trabalho, e é ela que define se o indeferimento foi um episódio ou vai virar um padrão.
Perguntas frequentes sobre o indeferimento no Simples Nacional
Quanto tempo a Receita Federal demora para julgar a contestação do Simples Nacional?
Não existe prazo único de julgamento divulgado para a contestação do indeferimento, e a duração varia conforme o ente que emitiu o termo, o volume de processos no período e a qualidade da documentação apresentada.
No âmbito federal, a análise ocorre dentro do próprio processo administrativo do pedido de opção, e o resultado costuma ser refletido na situação da solicitação no Portal do Simples Nacional. Na esfera estadual e municipal, o rito segue a legislação local, o que produz prazos bastante diferentes entre uma unidade e outra.
Por isso, a estratégia prática não é aguardar o julgamento de braços cruzados. Quando a pendência também pode ser resolvida por pagamento ou parcelamento, muitas empresas seguem os dois caminhos em paralelo, para não depender de uma decisão que pode chegar depois do fim do prazo de regularização.
O acompanhamento periódico da situação do pedido e das caixas de mensagem eletrônicas de cada ente evita a perda de intimações intermediárias. Esse controle contínuo é parte do que se entende por acompanhamento tributário contínuo.
É possível pedir o Simples Nacional fora do prazo de opção?
Para empresas já em atividade, não. A opção pelo Simples Nacional só é aceita dentro da janela definida para cada ano-calendário, e pedidos apresentados depois do encerramento não são processados para aquele período.
A empresa que perdeu a janela permanece no regime em que estava, normalmente Lucro Presumido ou Lucro Real, e só pode tentar novamente na janela seguinte.
Existe uma exceção relevante: empresas em início de atividade têm prazo próprio, contado a partir da inscrição no CNPJ e das inscrições estadual e municipal, respeitado um limite máximo de dias desde a abertura.
Também é importante separar duas coisas que costumam ser confundidas. O prazo para solicitar a opção é um; o prazo para regularizar pendências de um pedido já apresentado é outro, e pode se estender além do primeiro.
Quem apresentou o pedido dentro da janela e foi indeferido ainda tem caminho. Quem não apresentou, não. A diferença entre os dois cenários aparece com clareza em uma revisão de enquadramento e carga real.
Empresa com débito pode entrar no Simples Nacional?
Pode, desde que o débito não esteja com a cobrança em aberto no momento da análise. A vedação alcança a empresa que tem débito tributário ou previdenciário com a União, com Estados, com o Distrito Federal ou com Municípios cuja exigibilidade não esteja suspensa.
Em termos práticos, três situações destravam o pedido: pagamento integral, parcelamento formalizado e ativo, ou decisão administrativa ou judicial que suspenda a cobrança. Parcelamento rescindido por atraso volta a constituir pendência, e esse é um dos motivos mais frequentes de indeferimento repetido ano após ano.
Vale registrar que a verificação é feita simultaneamente pelos três níveis de governo, de modo que estar em dia com a Receita Federal não basta se houver ISS atrasado no Município ou ICMS pendente no Estado.
A consulta prévia de certidões nos três entes, antes de solicitar a opção, reduz bastante a chance de negativa. Quando o débito é grande, a decisão sobre pagar ou parcelar depende da organização do caixa e dos indicadores.
O indeferimento do Simples Nacional vale para o ano todo?
Sim, quando não revertido dentro dos prazos do próprio processo de opção. O indeferimento definitivo impede o ingresso para aquele ano-calendário específico, e a empresa permanece no regime anterior durante os doze meses, sem possibilidade de entrada no meio do período.
Essa característica é o que torna o prazo tão sensível: não há segunda chance dentro do mesmo exercício. Por outro lado, o indeferimento não cria impedimento permanente nem registra qualquer tipo de restrição que atinja janelas futuras.
Resolvida a pendência que motivou a negativa, a empresa pode solicitar a opção normalmente na janela seguinte, nas mesmas condições de qualquer outro contribuinte. O efeito prático mais relevante do indeferimento é financeiro, não cadastral.
Passar um ano em regime de apuração diferente altera carga tributária, preço, margem e necessidade de capital de giro. Empresas que tratam esse ano como perda inevitável costumam sentir o impacto no caixa. Em cenários de dívida acumulada, o ajuste passa pela reorganização da operação e da dívida.
Empresa inativa também pode ter o pedido de enquadramento indeferido?
Sim. A inatividade não protege a empresa da verificação de pendências, porque o sistema analisa a situação fiscal e cadastral registrada nos três níveis de governo, independentemente de haver faturamento.
Empresas paradas frequentemente acumulam exatamente o tipo de pendência que barra a opção: declarações não entregues, que geram multas por atraso na entrega; inscrições estaduais ou municipais com situação irregular; endereço cadastral desatualizado; e débitos antigos de valor baixo que ninguém acompanhou.
Há ainda um ponto específico que surpreende: a falta de entrega de obrigações acessórias durante o período de inatividade pode produzir débito, e débito produz indeferimento. O caminho é o mesmo de qualquer outra empresa, com uma etapa adicional de regularização cadastral antes da solicitação.
Para quem pretende reativar a operação, faz sentido tratar a regularização como projeto, com levantamento completo antes da janela de opção, em vez de descobrir pendência a pendência pelos termos emitidos. As etapas de um diagnóstico empresarial ajudam a organizar esse levantamento.
CNAE impeditivo tem solução antes da próxima janela de opção?
Em parte, e depende do que o CNAE registrado representa. Se a atividade impeditiva consta no cadastro mas não é exercida de fato, a correção é cadastral: altera-se o objeto social no contrato social e promove-se a atualização nos cadastros fiscais, de modo que a pendência deixa de existir para análises futuras.
Esse ajuste exige alteração contratual, registro na Junta Comercial e atualização nos cadastros federal, estadual e municipal, o que leva tempo e não se resolve em dias.
Se a atividade impeditiva é efetivamente exercida e representa parte relevante do faturamento, a questão deixa de ser cadastral e passa a ser de estrutura. Avalia-se se faz sentido segregar operações em pessoas jurídicas distintas, com as consequências tributárias, societárias e operacionais que essa separação traz.
Nenhuma das duas rotas deve ser decidida apenas pelo objetivo de entrar no regime, porque a economia tributária isolada costuma criar custo operacional em outro lugar. A avaliação passa pelo ajuste da estrutura societária e do objeto social.
Qual a diferença entre contestar o indeferimento e pedir nova opção no ano seguinte?
São providências com objetivos, prazos e efeitos diferentes. A contestação é um recurso administrativo apresentado ao ente que emitiu o Termo de Indeferimento, dentro do prazo indicado nesse documento, e busca desconstituir a negativa para que a empresa ingresse no regime já no ano-calendário pretendido.
Serve para o caso em que a pendência não existe, já foi paga ou está com a cobrança suspensa, e a prova documental sustenta esse argumento.
A nova opção é um pedido inteiramente novo, apresentado na janela do ano seguinte, que não discute o mérito da negativa anterior e produz efeitos apenas para o novo período. Serve para o caso em que a pendência realmente existia e foi resolvida depois do prazo.
A escolha entre as duas depende de dois elementos objetivos: existe prova de que a pendência não subsistia na data da análise, e o prazo do termo ainda está aberto. Sem esses dois elementos, contestar apenas consome tempo e atrasa a preparação para a janela seguinte.
O próximo passo é entender por que a empresa foi barrada
O indeferimento é reversível com mais frequência do que parece. A reversão depende de ler o termo certo, respeitar o prazo de cada ente e decidir com número na mão entre regularizar agora ou atravessar o ano em outro regime.
Pagar a guia resolve a negativa deste ano; entender por que ela ficou em aberto é o que evita a repetição na janela seguinte. No formulário de diagnóstico você conta o que está acontecendo e a conversa começa do ponto certo.